










Statistika rodo, kad Lietuvoje investuoja vidutiniškai tik apie 20 proc. gyventojų (apie 29 proc. vyrų ir 21 proc. moterų), kai Jungtinėse Amerikos Valstijose vidurkis siekia apie 43–50 procentų.
„Pradžioj pats pirminis būtų vis tiek edukacijos trūkumas ir pamokų neturėjimas. Prieš 20 metų pradėti investuoti turėjai kryžiaus kelius nueiti. Dabar telefono paspaudimu atsidarai sąskaitą, pasirinkimų yra begalė, daug reguliuotų ir licencijuotų platformų, ir per 10 minučių jau esi investuotojas“, – sako E. Abramavičius.
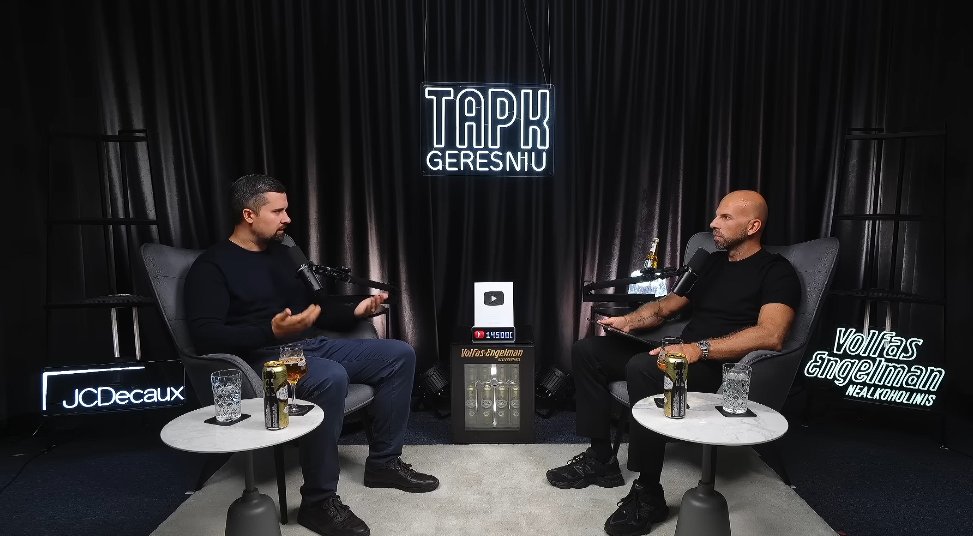
Visą laidą „Tapk geresniu“ galite žiūrėti čia:
Infliacija po truputį „suvalgo“ pinigus
Vis dėlto jis mano, kad žmonės vis dar nešasi senus įsitikinimus iš laikų, kai investavimas buvo sunkiai pasiekiamas. Savo vaidmenį atlieka ir psichologija – žmonės nepradeda investuoti bijodami, kad praras pinigus, juos apgaus.
Anot investuotojo, geriausia edukacija vyksta per pavyzdžio (angl. lead-by-example) formatą, t. y. reikia daug sėkmės istorijų, kuriomis žmonės, sėkmingai įsilieję į investavimą, dalintųsi su šeimos nariais ir draugais.
Tačiau Lietuvoje iki šiol gyvas ir istorinis nepasitikėjimas. Daugelis vyresnės kartos žmonių prisimena santaupų nuvertėjimą po Sovietų Sąjungos žlugimo.
Paklaustas, kaip įtikinti žmones, kurie prisimena rublio žlugimą ir santaupų nuvertėjimą, E. Abramavičius pabrėžia, kad svarbu atskirti valiutą nuo turto:
„Valiuta nėra turtas. Į popieriukus neturėtume investuoti. Infliacija labai aiškiai parodo, kad ilgainiui tu tiesiog sudeginsi tą turtą.“
Pasak jo, istorija rodo, kad tikrą vertę per ilgą laiką išlaiko ne valiutos, o realus turtas, pavyzdžiui, nekilnojamasis turtas, auksas, sidabras, akcijų rinkos – lyginant su valiuotos nuvertėjimu, šie variantai išlaikė savo vertę.
Anot investuotojo, vien pastarųjų metų infliacijos banga daugeliui lietuvių parodė, kad vien laikyti eurus sąskaitoje nėra efektyvu.
„2020, 2021, 2022 metų infliacijos efektą pajuto daugelis žmonių. Staiga atsirado investavimo banga, nes supratome, kad galbūt tas popieriukas nėra geriausias pasirinkimas“, – kalbėjo finansinio raštingumo eduktatorius.
Vis dėlto, nors terminą „infliacija“ girdėjęs dažnas, ne visi iki galo supranta ir žino, ką tai iš tiesų reiškia. E. Abramavičius tam iliustruoti pateikia paprastą pavyzdį:
„Jeigu šiandien už 100 eurų galiu nusipirkti tam tikrą paslaugą, <...> kitais metais man ta pati paslauga kainuos 102 eurus arba gausiu ne valandą, o 58 minutes.“
Ilguoju laikotarpiu šis poveikis tampa labai reikšmingas – jeigu žmogus ir prieš 10 metų, ir dabar uždirba, pavyzdžiui, tą patį 1000 eurų, nominaliai turi tą pačią sumą, tačiau už ją gali nusipirkti vis mažiau.
Todėl, E. Ambramavičiaus teigimu, santaupos turėtų bent jau atsverti infliaciją, o dar geriau – ją aplenkti, kad turtas būtų išsaugomas.
„Išsaugomas turtas – viena pusė. Antras dalykas, aš sakyčiau, kodėl tie pinigai negalėtų ir dirbti? Bet čia jau atskiriam, kur finansinė pagalvė, kur saugikliai, kur mes kalbam apie pinigus, kurie mūsų pensijai arba galbūt, nežinau, didesniam apsipirkimui už 10–15 metų.“
Kodėl žmonės nepradeda investuoti, nors supranta naudą?
Kalbant apie investavimo pradžią, daugelis to nedarančių visada randa priežasčių, kodėl to nesiimti: esą pradės, kai turės daugiau pinigų, geriau supras rinką. E. Ambramavičius sako, kad tai primena visus metus kartojamą pažadą, kad „pradėsiu sportuoti nuo sausio“.
Jo nuomone, problema dažniausiai nėra informacijos trūkumas. Žmonės daugmaž supranta, ką reikėtų daryti, tačiau bijo pradėti.
„Aš manau, kad mes visi dažniausiai intuityviai ar neintuityviai, kai gauname edukaciją, suprantam, ką reikėtų su tuo daryti, bet mes dar turim pradirbti ir savo galvoje tam tikrus dalykus.
Turim suprasti, kaip su tuo tvarkytis, į ką atsižvelgti, kaip neužliptu ant minų šioje vietoje ir tų scamų (apgavysčių), kaip pasitikrinti, kad tas, į ką aš dedu pinigus savo sunkiai uždirbtus, aš nesudeginsiu ant pirmo pasirinkimo“, – dėstė investuotojas.
Kaip atpažinti nepatikimus investavimo pasiūlymus?
Tad kaip pasitikrinti, ar pasiūlymas realus, ar sukčių apgaulė? Anot investuotojo, pirmas žingsnis visada turėtų būti Lietuvos banko puslapis.
Jeigu žmogus planuoja investuoti per platformas ar pamato reklamą, žadančią greitą uždarbį, pirmiausia reikėtų išsiaiškinti, kokia įmonė stovi už platformos ir ar ji turi licenciją:
„Jeigu Lietuvos bankas rodo, kad įmonė yra juodajame sąraše arba neturi teisės teikti finansinių paslaugų, daugiau nieko daryti nereikia.“
Jei įmonė yra licencijuotų ir leidimus turinčių sąraše, pasitikrinkite, ką įmonė gali daryti – taip žinosite, kokią paslaugą turi suteikti šis rinkos dalyvis.
Tačiau sukčius dažnai galima atpažinti ir pagal pažadus, kurie skamba itin gražiai, bet turėtų kelti klausimų.
E. Abramavičius aiškina, kad iki 5 procentų metinė grąža dažniausiai reiškia santykinai mažesnę, iki vidutinės riziką, o kuo labiau procentai auga, tuo rizika didesnė:
„Nuo 5 iki 15 proc. mes jau turime aukštesnę riziką, turim suprasti, kad kažkuo rizikuojam, nes galime kristi 40–50 proc. verte. T. y. įdėjau 100 eurų, jis galbūt nukrito iki 60 eurų ir ten sėdėjo kokius du metus – tai yra rizika mums.
Vėl – parduosim, užfiksuosim minusą, išlaikysim ilgą laikotarpį, galbūt dar pasipildysim – čia jau veiksmai, kuriuos galime daryti, bet tai jau yra logiškas kažkur vidurkis, į ką reikėtų atsižvelgti.“
Grąžai kylant iki 20 proc. per metus, tai jau signalas, kad tai yra itin rizikingas pasiūlymas, statome pinigus ant to, kad kažkas labai pasiseks.
„Viskas į viršų (daugiau 20 proc. – aut. past.) pačioje pradžioje investuotojams aš sakyčiau, kad truputį privengčiau, nes didžiąja dalimi tai bus labai didelės rizikos, kurių žmogus galbūt net nesupranta, arba iš tiesų scamas“, – aiškino E. Ambramavičius.
Ypač įtartini jam atrodo pažadai uždirbti dviženklius procentus kas mėnesį, sako, jeigu žadama 10 proc. grąža kas mėnesį, užtenka pasiskaičiuoti sudėtines palūkanas, kad suprastume – esą po keliolikos metų būsime turtingesni už didžiąją pasaulio dalį ir net patį Eloną Muską.
Patarė, kokią sumą investuoti kas mėnesį
Investavus pinigus, daugelio noras pasiekti kuo geresnį rezultatą ir per kuo trumpesnį laiką pasidvigubinti sumą, vis tik investuotojas primena paprastą 72 taisyklę:
„Padaliname 72 iš grąžos ir žinome, per kokį laikotarpį maždaug atgausim taip sakant dvigubą sumą. Tai jeigu yra 10 proc. grąža, per 7,2 metų padvigubins man pinigus, jei įdėjau 100 tūkst. eurų pačioje pradžioje.“
Jei generuojama 15 proc. grąža, iš karto šis laikotarpis sumažės maždaug iki 5 metų, bet tokį scenarijų jis piešia darydamas prielaidą, kad fondas visą turtą reinvestuoja, nėra jokių distribucijų, fondas yra akumuliuojantis.
Kita vertus, investavimas vis dar dažnai siejamas su didelėmis sumomis, neretai atrodo, kad geriausias laikas investuoti pradėti tada, kai turime sukaupę apvalią sumą, vis dėlto, tai nėra teisingas požiūris. Investuoti galima ir mažesnes sumas, tačiau svarbu pasiskaičiuoti, kas išties apsimoka ir padės pasiekti tikslų.
Pavyzdžiui, mažesnes sumas gali „suvalgyti“ sandorių mokesčiai – investavus penkis eurus, vien du–tris teks susimokėti už patį sandorio sudarymą. Pasak jo, racionali pradžia daugeliui žmonių būtų investuoti bent po 100 eurų per mėnesį.
„Mes turime nemažą kiekį žmonių, kurie fokusuojasi į pajamas, uždirba pajamas ir galėtų jau atsidėti 10 proc. – tai yra vadovėlinis pasirinkimas – savo pajamų.
Jeigu uždirbu 1000 eurų, atsidedu 10 proc. – 100 eurų. Jeigu uždirbu 2000 eurų – 200. Į šitą pusę bent jau pačioje pradžioje fokusuočiausi“, – aiškino finansinio raštingumo edukatorius.
Kaip apskaičiuoti savo finansinės laisvės skaičių ir kokį kapitalą sukaupti, kad galėtume gyventi iš investicijų?
Vis dėlto, investuotojas siūlo pradėti ne nuo pačių investicijų pasirinkimo, o nuo realaus ir aiškaus tikslo išsikėlimo, nes noras per trumpą laiką pasiekti finansinę nepriklausomybę neįmanomas.
Kaip pavyzdį jis pateikia tikslą, kad iš investicijų kas mėnesį uždirbtume 1000 eurų, t. y. mes dirbame savo darbą, uždirbame pinigus, investuoti pinigai taip pat „dirba“ ir papildomai nieko su jais nedarant būtų pasiekiama tokia grąža. E. Ambramavičius atskleidė savo išrastą formulę, kaip apsiskaičiuoti, kokį kapitalą reikia sukaupti, kad pasiektume finansinę laisvę.
„Galime labai sutrumpintai sakyti: 1000 x 282,35 ir žinau savo finansinės laisvės skaičių – 282 350 eurų. Mintis yra labai paprasta: man reikia 1000 eurų per mėnesį, tai skaičiuojant man per metus reikia 12 tūkst. eurų“, – dėstė laidos svečias.
Vis dėlto, svarbu įsivertinti dar vieną aspektą: atėjus pajamų deklaravimo laikui, gautos sumos bus apmokestintos, todėl jei uždirbta 12 tūkst., galutinė suma po mokesčių bus mažesnė. Jei norima, kad galutinė suma liktų 12 tūkst. eurų, prieš mokesčius ji turėtų būti kiek didesnė nei 14 tūkst. eurų.
„Šioje vietoje mes tiesiog tuos 12 tūkst. dauginame iš 100, daliname iš 85, nes 15 proc. apmokestinimas yra“, – paaiškino E. Abramavičius, pridėdamas, kad investuojantiems kitose šalyse apmokestinimo procentą reikia koreguoti pagal konkrečioje šalyje galiojančius įstatymus.
Kiek kapitalo reikia sukaupti, remiasi į grąžą: su 20 proc. grąža kapitalo reikės mažo, tačiau yra didelė rizika, kad pinigai bus „sudeginti“. Pats investuotojas asmeniškai yra prisiėmęs 5 proc., tačiau pažymi, kad kapitalo kaupimo laikotarpiu rizika turi būti didesnė – ji turi gerokai mažėti tik tada, kai jau gyvename iš uždirbamų pinigų.
Pašnekovas viską išdėsto paprastai: jeigu yra 5 proc. grąža, 15 proc. apmokestinama, jau anksčiau minėtą apie 14 100 eurų sumą reikia dauginti iš 100, padalinti iš 5 ir gaunama suma yra apie 282 tūkst. eurų – tokį kapitalą reikia sukaupti:
„Jeigu jie sėdi, paimkim kokias nors obligacijas kaip pavyzdys, tiesiog generuoja po 5 proc. man kiekvienais metais, man 5 proc. atkeliauja kiekvienais metais, kas yra 14 100 eurų, sumoku 15 proc. mokesčių, lieka 12 tūkst. eurų, padalinai iš 12 mėnesių – turiu po 1000. Tas pats skaičiavimas, jeigu man reikia 1,5 tūkst., jeigu man reikia 500, jeigu man reikia 3 tūkst. eurų.“
Protingiausias sprendimas visada yra pirmiausia atsiremti į tikslą – pirmą žingsnį, kuris leistų pamatyti, kad investavimas veikia, tačiau neužsifiksuoti į tai, kad už 30 metų bus pasiektas norimas rezultatas.
„Turint tą pradinį skaičių, aš galbūt remčiausi pačioje pradžioje galbūt į paprastą 100 eurų, kad tiesiog 100 eurų šalia ateina iš investicijų“, – nuo ko siūlytų pradėti, išdėstė investuotojas.
Antrasis tikslas galėtų būti būtinųjų išlaidų padengimas, t. y. už transportą, būstą, komunalinius mokesčius, maistą. Jeigu jau galime padengti šią sumą iš investicijų, tai jau, anot E. Abramavičiaus, jau yra pasiekta finansinė nepriklausomybė, tačiau visiška finansine laisve to vadinti dar negalima, nes nelieka papildomų pinigų pramogoms, investavimui ir t. t.
Tiesa, sakoma, kad apetitas auga bevalgant, tad ir norimos uždirbti sumos auga, tačiau įgavus pagreitį pasidaro aišku, kiek investuoti, kad pasiektume užsibrėžtą tikslą.
Kitas žingsnis – įsijungti paprasčiausią sudėtinių palūkanų skaičiuoklę ir atlikti skaičiavimus. Pavyzdžiui, jei žmogus uždirba 1000 eurų, dabartinis portfelis yra nulinis, tik pati investavimo pradžia ir pradedame investuoti po 100 eurų per mėnesį, skaičiuoklėje galime apsiskaičiuoti, per kokį laikotarpį pasieksime tikslą:
„Paimkime šitam pavyzdžiui, kad tas vidutinis rinkų pavyzdys – 10 proc. ir tada dedu metų laikotarpį. 10 metų – nepasieksi, 15 metų – nepasieksi, 20 metų – nepasieksi, 30 metų – jau būsi kažkur toje situacijoje, kad tu turi nemažą kapitalą, arti 300 tūkst. Sėdi ir galvoji: ar aš galėčiau atsidėti 150 eurų? <...> Žiūri – sutaupei 3 metus.“
Taip, anot jo, atsiranda „kabliukas“ dėliotis, kiek galiu atsidėti iš savo pajamų, kad liktų padengti savo išlaidas, ir tikslas vis labiau priartėtų. O, kaip sako E. Abramavičius, kur yra fokusas, ten yra rezultatas.
Pasiekti finansinę laisvę 50-ies – geras tikslas
Paklaustas, kaip teisingai investuoti, kol žmogui yra 30–40 metų, investuotojas sako, kad sugalvoti galima daug ką, bet „kartais paprasčiausias būdas veikia geriausiai“. Ką rekomenduoja pritaikyti – grįžti prie anksčiau aptarto skaičiavimo, t. y. apsiskaičiuoti finansinės laisvės skaičių ir visada pirmiausia atsidėti investavimui skirtus pinigus.
„Jeigu aš žinau, kad man reikia po 400 eurų atsidėti kiekvieną mėnesį tam, kad aš būčiau finansiškai laisvas už, tarkim, 15 metų kaip pavyzdys, už 20 metų, šioje vietoje žinau, kad man tuos 400 eurų reikia atsidėti pačioje pradžioje. Uždirbu aš 1,5 tūkst., uždirbu 2 tūkst., uždirbu 2,5 tūkst. – 400 eurų staiga ima vis mažesnę ir mažesnę dalį mano portfelio.
Jeigu mano pirmas žingsnis yra 400 eurų į investicijas, sekantis dalykas – jeigu aš uždirbu daugiau, taškyk kad ir kiekvieną mėnesį ant restoranų du tūkstančius, vienodai šviečia, tu jau įsitikinai, kad tavo ateitis yra padengta.
Galbūt norėtum, azartas pagaus, galbūt aš galiu dėti nebe 400, bet 600, 800 į tas investicijas tam, kad aš pasiekčiau tą laikotarpį nebe per 20 metų, bet per 15, bet kažkuriuo momentu turėtų išsigryninti ta vieta, kad man 50-ies pasiekti finansinę laisvę neskamba taip blogai“, – aiškino finansinio raštingumo edukatorius.
Jis detalizuoja, kad pasiekus finansinę laisvę 50-ies, tai dabartiniais skaičiavimais yra 15 metų iki pensinio amžiaus, ateityje šis skaičius dar augs dėl vėlinamo pensinio amžiaus, todėl jei dabartinis 30-metis pradėtų investuoti ir 50-ies pasiektų finansinę laisvę, ją užsitikrins 18–19 metų iki pensinio amžiaus.
Laikant bėgui, aiškiai išsigrynins suma, kurią reikia atsidėti iš pajamų ir investuoti, kad pasiektume finansinę laisvę, bet, anot E. Abramavičiaus, pirminė 10 proc. taisyklė yra gera riba, nuo ko pradėti, kuri padės pasirūpinti finansais sulaukus pensijos.
„Jeigu jums yra 40+ ir mes tik pradėjom investuoti, jau tą skaičių galbūt reikėtų didinti iki 20–25 proc., nes mes jau ką tik sudeginome 20 metų investavimo pusėje“, – pridėjo pašnekovas.
Ar pasiekus finansinę laisvę verta nebedirbti?
Tačiau ar pasiekus užsibrėžtą sumą ir finansinę laisvę iš tiesų galima nebedirbti? E. Abramavičius sako, kad praktika rodo visai ką kita.
Pasak jo, daugelis žmonių, sukaupę pakankamą kapitalą, iš pradžių nusprendžia pailsėti, tačiau anksčiau ar vėliau vis tiek grįžta prie veiklos. Kartais per metus, kartais po dvejų, o ilgiausias jo matytas atvejis buvo net septynerių metų pertrauka.
Jo teigimu, net ir formaliai nebedirbdami žmonės dažnai išlieka aktyvūs. Vieni rūpinasi nekilnojamojo turto projektais, kiti konsultuoja ar dalyvauja įvairiose veiklose. Tai jau nebūtinai yra tradicinis darbas, tačiau jis vis tiek užima dalį laiko. Todėl, anot pašnekovo, neverta savo gyvenimo susieti vien su tikslu sukaupti kuo didesnį kapitalą.
„Galbūt nereikėtų būti situacijoje, kur susikuriame 10 mln. eurų portfelį, dėl kurio ariame papildomus 20 metų, o tada pačioje pabaigoje sakome: tiek dirbau ir net negalėsiu tais pinigais pasidžiaugti“, – kalbėjo jis.
Vietoje to investuotojas siūlo galvoti apie tokį kapitalą, kuris leistų padengti būtinas išlaidas ir suteiktų komfortišką gyvenimo lygį, o atsiradusį laiką skirti tam, kas iš tiesų svarbu: sveikatai, santykiams, kelionėms ar mėgstamai veiklai.
Pasak E. Abramavičiaus, investavimo tikslas turėtų būti ne galimybė nieko neveikti, o galimybė pasirinkti, ką nori veikti.
Kodėl vieni investuotojai panikuoja, o kiti išlieka ramūs?
Investuojantys žmonės dažnai išsiskiria į dvi stovyklas. Vienus kiekvienas rinkos svyravimas išmuša iš pusiausvyros, kiti į kritimus žiūri ramiai ir neskuba imtis veiksmų. Anot E. Abramavičiaus, pagrindinis skirtumas yra patirtis.
„Kai matai pirmą svyravimą, atrodo, kad reikia imtis begalės veiksmų. Kai matai antrą, jau truputį mažiau. Trečią, ketvirtą, penktą... Tada supranti, kad rinka tiesiog taip veikia“, – sakė jis.
Pašnekovas pasakojo investuojantis jau daugiau nei 15 metų, todėl šiandien net ir didesni rinkos kritimai jam nebekelia emocijų.
Jo teigimu, daugelis žmonių pernelyg sureikšmina trumpalaikius svyravimus. Kelių procentų kritimas dažnai pristatomas kaip didelis įvykis, tačiau pažvelgus į dešimties ar dvidešimties metų grafiką jis tampa vos pastebimas. Dar viena dažna klaida – laukimas, kol ateis „tobulas laikas“ investuoti.

„Daugelis žmonių nesupranta, kad kita krizė gali prasidėti aukštesniame taške, nei rinka yra šiandien“, – atkreipė dėmesį investuotojas.
Kitaip tariant, žmonės gali metų metus laukti kritimo, tačiau rinkos per tą laiką pakyla tiek, kad net ir po vėlesnio nuosmukio kainos išlieka aukštesnės nei laukimo pradžioje.
Kiek laiko trunka atsigauti po didelių kritimų?
Paklaustas, kiek laiko reikia rinkoms atsigauti po didelių nuosmukių, E. Abramavičius sako, kad viskas priklauso nuo investavimo būdo.
Jeigu investuotojas vienkartinę sumą investavo pačiame rinkos pike ir daugiau niekada nepapildė portfelio, atsistatymas gali užtrukti ilgai. Kaip pavyzdį jis pateikia 2000-ųjų technologijų burbulo krizę.
„Jeigu viršūnėje suinvestavus, realybėje mes kažkur ties 2013 metais atsistatytume ant nulio ir čia net infliacijos neskaičiuojant“, – kalbėjo pašnekovas.
Vis dėlto situacija visiškai pasikeičia, jei žmogus investuoja reguliariai. Pasak jo, investuotojas, kuris po krizės toliau kas mėnesį pirkdavo investicinius vienetus, net ir patyręs 2000-ųjų bei 2008-ųjų krizes galėjo grįžti į pliusą gerokai greičiau.
Todėl E. Abramavičius nuolat pabrėžia, kad investuojant į akcijų rinkas reikėtų galvoti bent apie dešimties metų laikotarpį.
„Jeigu jau šokame į akcijų rinką ir perkame verslų dalis, aš argumentuočiau, kad tai yra 10 metų plius“, – sakė jis.
Dalis gyventojų neišnaudoja mokesčių lengvatų
Kalbėdamas apie investavimą Lietuvoje, E. Abramavičius pastebi, kad nemaža dalis žmonių neišnaudoja įstatymuose numatytų mokestinių lengvatų.
Jo teigimu, daugiausia žmonių žino tik apie 500 eurų lengvatą, taikomą gautam pelnui iš akcijų ar ETF (biržoje prekiaujamų fondų – aut. past.) pardavimo, tačiau tuo lengvatos nesibaigia.
Atskira 500 eurų lengvata taikoma ir obligacijoms bei indėliams, t. y. jei nusiperkame obligacijų ar įdedame indėlį, gavę 500 eurų jų galima neapmokestinti.
„Yra trečia dalis – sutelktinis finansavimas arba tarpusavio skolinimas. Vėl turi būti Europos Sąjungoje, turi būti reguliuojama, licencijuojama, bet jeigu gauname palūkanas, čia irgi skolos forma tam tikra – dar atskiri 500 eurų“, – tęsė pašnekovas.
Pasak investuotojo, šeimoms atsiranda dar daugiau galimybių, nes lengvatas gali išnaudoti kiekvienas pilnametis šeimos narys atskirai:
„Tai reiškia, vyras ir žmona gali supildyti vienas ir kitas, nesvarbu, kad pas vieną portfelyje arba pas kitą portfelyje – tiesiog vieną 500 eurų pasiima vietas, kitą 500 eurų pasiima kitas, tai iš karto 3 tūkst. lengvata.“
Taip pat lengvatos taikomos valiutoms, kaip paaiškina E. Abramavičius, omenyje turi Forex – valiutų rinką, ir kriptovaliutoms. Joms neapmokestinama riba siekia 2,5 tūkst. eurų metams. Taigi, jeigu šeimoje lengvatomis pasinaudoja du pilnamečiai asmenys, bendra suma gaunasi 8 tūkst. eurų.
Vis dėlto jis atkreipia dėmesį, kad investicinės sąskaitos naudotojams lengvatos nebetaikomos, nebent jos yra atskiriamos, todėl svarbu įsivertinti, kuris variantas konkrečioje situacijoje yra naudingesnis.
Paaiškino, kaip veikia investicinė sąskaita
Nors investicinė sąskaita Lietuvoje galioja nuo 2025 metų pradžios, ją pasirinko gerokai mažiau žmonių, nei tikėtasi.
E. Abramavičiaus manymu, priežastis paprasta – daugelis gyventojų vis dar nesupranta, kaip šis mechanizmas veikia.
Pasak jo, investicinė sąskaita leidžia nemokėti mokesčių tol, kol investuotojas neišsiima daugiau pinigų, nei pats yra įnešęs.
„Kol aš dedu pinigus, investuoju ir reinvestuoju, mokesčių nemoku. Jie atsiranda tik tada, kai pradedu išsiiminėti daugiau negu įdėjau“, – aiškino pašnekovas.
Jo teigimu, tai suteikia daug daugiau lankstumo ilgalaikiams investuotojams, nes leidžia keisti strategiją, perkelti lėšas tarp skirtingų investavimo priemonių ir nemokėti mokesčių kiekvieną kartą pardavus vieną ar kitą poziciją.
Vis dėlto investuotojas pastebi, kad naujos sistemos įdiegimas vyko lėtai, todėl nemaža dalis gyventojų taip ir nesuprato jos privalumų.
„Super geras dalykas investuotojui, bet žmonės dažnai tiesiog nežino, kaip tai veikia“, – sakė jis.
Vienkartinis ar periodinis investavimas – kas pelningiau?
Tarp investuotojų dažnai kyla diskusijos ir apie tai, ar gavus didesnę pinigų sumą ją geriau investuoti iš karto, ar paskirstyti investicijas per ilgesnį laikotarpį.
Pasak E. Abramavičiaus, istoriniai duomenys rodo, kad vienkartinis investavimas dažniausiai duoda geresnį rezultatą nei palaipsnis pinigų investavimas. Tačiau yra vienas svarbus niuansas – žmogaus psichologija.
„Iš skaičių pusės tai labai geras sprendimas, bet iš emocinės pusės gali būti sunku“, – sako investuotojas.
Jo teigimu, žmogus, gavęs, pavyzdžiui, milijoną eurų ir viską investavęs vienu kartu, gali nepakelti pirmųjų nuostolių ir po kelių mėnesių viską išparduoti. Tokiu atveju teoriškai gera strategija tampa nuostolinga vien dėl emocinių sprendimų.
Todėl svarbiausia yra ne teorinis efektyvumas, o strategija, kurios žmogus sugebės laikytis ilgą laiką.
Ką daryti su II pakopos pinigais?
Pastaruoju metu nemažai diskusijų kyla ir dėl galimybės pasitraukti iš II pensijų pakopos ir ar verta juos investuoti, jeigu žmogus visiškai neturi jokios investavimo patirties.
E. Abramavičius sako, kad pirmiausia reikėtų įsivertinti ir susitvarkyti savo finansinę situaciją, turėti finansinę pagalvę ir išnaudoti investicinę sąskaitą – jo nuomone, daugeliui žmonių prioritetas yra šioje vietoje, tad siūlo atsidaryti bent vertybinių popierių sąskaitą.
Vis dėlto, pirmiausia jis siūlo pradėti savarankiškai investuoti nedidelėmis sumomis, naudojant paprastus įrankius, dar neliečiant II pensijų pakopos pinigų:
„Tiesiog edukacijos pusei pamatyti, kaip mes reaguojam į tuos svyravimus. Čia pirma edukacija per praktiką būtų paremta ant šito netgi prieš galvojant, ar liesti II pakopą.“
O ką, jo nuomone, reikėjo daryti tiems, kurie pirmieji atsiėmė II pakopos pinigus po reformos ir ar jie nepadarė klaidos? Viską reikia aiškiai sudėlioti į skaičius ir skaičiuoti:
„Pirmas dalykas, turim bonusą, kad prisideda su 1,5 proc. nuo vidutinio atlyginimo prieš tai ir tu GMP nesumokėsi nuo uždirbto turto pačiame gale.
Vėl, anuitetas labai šitoje vietoje piktybiškas iš savo pusės, tai aš manau tas išskaidymas ir tas pasiėmimas kas mėnesį mažesnės sumos nebūtinai pats efektyviausias, bet tą paskaičiuoti irgi reikėtų, ar tikrai, nes labai lengva išsivesti sau vidurkį, kokią grąžą aš tikiuosi uždirbti pats savarankiškai investuodamas su visais tais pliusais II pakopoje iš savo pusės.“
Pašnekovas aiškina, kad jeigu galime siekti panašaus rezultato jau po mokesčių iš savarankiško investavimo, reikia įsivertinti, kaip greitai galime suinvestuoti turtą. Vis tik, jei žmogus dar visiškai nepradėjęs investuoti, E. Abramavičiaus patarimas – neskubėti su II pakopa, nes turime laiko iki 2027 metų pabaigos nutraukti kaupimą ir atsiimti pinigus.
Paklaustas, ar dabar apsimoka išsiimti pinigus iš II pensijų pakopos, ar geriausia palaukti iki pat pabaigos, kol ši galimybė dar bus prieinama, investuotojas dėlioja visus taškus ant „i“: bendrame kapitale skaičiai bus didesni, taip pat gaunama daugiau taškų, tačiau 30 proc. sukauptos sumos nukeliaus „Sodrai“, be to, atsiranda timing market, t. y. bandymas nuspėti rinkas.
„O kas, jeigu paskutiniai 3 mėnesiai bus labai prasti? Ir galbūt tuo momentu tu norėtum savarankiškai suinvestuoti papildomai, bet tau užtruks 2 savaites išsiimti tuos pinigus, kol jie suvaikščios per visas sąskaitas, ir tuo momentu gali kristi. <...>
Aš gal nepalikčiau to pačiai paskutinei dienai, bet paskatinčiau žmones savarankišką investavimą pradėti prieš išsiimant pinigus“, – sako investuotojas.
Pasak investuotojo, didžiausia rizika yra ne pats pinigų išėmimas, o tai, kad žmonės, neturėdami aiškaus plano, gautas lėšas tiesiog išleidžia vartojimui.
Atsakyti, išsiimti pinigus ar ne, E. Abramavičius nesiima, nes viskas priklauso nuo žmogaus situacijos, bet sako, kad jeigu žmogus savarankiškai dar neinvestuoja, šių pinigų nejudintų.
Tuo metu žmonėms, kurie jau investuoja, turi strategiją ir supranta, ko siekia, verta įsivertinti visas alternatyvas, nes sprendimas priklauso nuo individualios situacijos.
Kodėl lietuviai vis dar labiausiai pasitiki nekilnojamuoju turtu?
Nors statistika rodo, kad ilgalaikėje perspektyvoje akcijų rinkos dažnai generuoja didesnę grąžą nei nekilnojamasis turtas, lietuviai vis dar pirmiausia galvoja apie būstą ar kitą nekilnojamąjį turtą. Anot E. Abramavičiaus, tai lemia istorinė patirtis.
Daugelis žmonių matė, kad būtent nekilnojamasis turtas padėjo jų tėvams ar seneliams išsaugoti vertę keičiantis valiutoms, ekonominėms santvarkoms ir politinėms aplinkybėms.
„Plytos atrodo apčiuopiamos, laiko patikrintos ir saugios“, – sako jis.
Vis dėlto investuotojas įspėja, kad nekilnojamasis turtas nėra nerizikinga investicija. Kaip pavyzdį jis pateikia 2008 metų krizę, po kurios Vilniaus naujos statybos būstui atsigauti prireikė daugiau nei dešimtmečio.
Pasak jo, viena didžiausių klaidų yra tikėti, kad tai, kas vyko pastarąjį dešimtmetį, būtinai kartosis ir ateityje.
„Viena didžiausių rizikų investavime yra istorijoje tikėtis to paties“, – pabrėžia E. Abramavičius, pridurdamas, kad todėl ragina nestatyti visko ant vienos kortos ir nelaikyti viso turto vienoje investicijų rūšyje.
Koks turėtų būti pradedančiojo investuotojo portfelis?
Kalbėdamas apie savo paties investavimo strategiją, E. Abramavičius atskleidžia, kad jo paties didžiąją portfelio dalį sudaro ETF fondai. Vis tik, jo nuomone, daugeliui žmonių investavimo pradžioje nereikia itin sudėtingo portfelio.
„Strategijos gali būti labai paprastos ir aš tikriausiai išskričiau tokius etapus, kad iki pirmo 100 tūkst. kuo mažesnis kiekis įrankių portfelyje ir nė vienas įrankis neturėtų kažkokiu būdu dubliuotis su kitu. <...> Visi trys TOP10 akcijų yra beveik identiškos, ten per vieną kompaniją pasikeičia.
Kiekvienas įrankis turėtų likti tiktais vienas, arba jeigu kažkas prisideda, jis kažką turėtų pridėti tavo portfeliui – ar tai papildomą rizikos suvaldymą, ar papildomą grąžą“, – sako jis.
Todėl pradžioje neretai pakanka net vieno plataus pasaulio ar JAV rinką atspindinčio ETF fondo. Tik vėliau, didėjant kapitalui ir atsirandant konkretiems tikslams, galima pradėti portfelį skaidyti į daugiau investicinių priemonių, bet sako nematantis priežasčių, kodėl žmogui verta turėti daugiau nei 3–5 ETF savo portfelyje – tinkamai subalansuotų 5 pakanka.
„Jeigu noriu truputį daugiau kontrolės, skaidau į tris: dažniausiai bus Amerikos gabalas, nes labai didelę dalį užima bendrai, antras bus išsivysčiusios rinkos be Amerikos – Europa, Japonija, Kanada, Australija, 22 šalys bendrai patenka į tą parametrą. <...>
Trečias pasirinkimas būtų besivystančios rinkos: Kinija, Brazilija, Taivanas. Tai dar vis yra investable market, tai reiškia, kur gali investuoti bendrai paėmus, nes, pavyzdžiui, Lietuva dar vis, Baltijos šalys nepatenka į besivystančias rinkas, mums dar reikia paaugti iki tos pusės, mes dar per maži bendrai paėmus.
Šioje vietoje besivystančios rinkos turim suprasti, kad yra didesnės. Jeigu Lietuvoje investuojam į NT, paėmus, čia yra dar didesni žaidėjai“, – kaip išskirstyti portfelį vardijo E. Abramavičius.
Vis dėlto jis pažymi, kad nereikėtų labai „užspausti“ besivystančių rinkų, nes didelėse ekonomikose dažniausiai yra arba politinė rizika dėl įvairių valdymo formų, arba korupcija, dėl ko verslai, į kuriuos investuojama, nukenčia.
Jo teigimu, žvelgiant tik iš akcijų pusės, dabartinė rekomendacija yra investuoti 60 / 25 / 15 proporcija, tačiau pats asmeniškai sako dėtų 50 proc. į Amerikos rinkas, 30 proc. į išsivysčiusias ir 20 proc. į besivystančias rinkas.
Kada portfelyje didesnę dalį turėtų užimti obligacijos?
Vis dėlto E. Abramavičius pažymi, kad jeigu žmogus yra jaunesnis, dar verta fokusuotis į akcijas, vis tik kuo esame arčiau tikslo, t. y. amžiaus, kada pradėsime naudoti uždirbamus pinigus, verta pereiti prie obligacijų, rinktis įrankius, kurie duoda fiksuotą grąžą – galima pasirinkti tuos pačius ETF, fokusuotus į obligacijas, per brokerius ir nesiblaškyti:
„Jeugu mes esam kažkur jau 7–8 metai iki laikotarpio, kada pradėsim iš tų pinigų gyventi, į tai reikėtų atsiremti. Kai kuriems tai bus 40-imt, kai kuriems 50-imt, kai kuriems dar anksčiau. <...> Jeigu 40-ies aš finansinę laisvę pasiekiu, 33-ejų reikia keisti šitą strategiją.“
Kaip pastebi investuotojas, obligacijų rinka yra daugybę kartų didesnė už akcijų rinką, vis tik, kiek specifiškai procentų nukreipti į obligacijas, priklauso nuo rizikos tolerancijos.
„Turime tiesiog pasiskaičiuoti, kad jeigu mūsų pagrindinė portfelio pozicija, kas yra akcijos, pakris per 50 proc. ir mes dar išsiiminėsim tam tikrus procentus iš to portfelio, kad nesudegintume vadinamo nest egg – tos sumos, kurią mes sukaupėm pačioje pradžioje“, – aiškino jis.
Jei žmogus pasiekęs finansinę laisvę bet kada galėtų grįžti į darbo rinką ir užsidirbti papildomų pajamų, pavyzdžiui, 500–1000 eurų, jis gali sau leisti didesnę akcijų dalį ir fiksuota grąža nėra tokia aktuali.
Tačiau jei pagrindinis pajamų šaltinis bus tik sukauptas kapitalas, tuomet dalį portfelio verta nukreipti į stabilesnes priemones, kurios generuoja reguliarias pajamas ir leidžia ramiau išgyventi rinkų svyravimus.
„Jeigu aš žinau, kad aš jau nesu paklausus darbo rinkoje ir aš dabar išėjęs gyvenu tik iš savo portfelio, galbūt netgi 60 ar 80 proc. to portfelio sėdi tik obligacijose, generuoja man 5–6 proc., bet aš labai ramiai sėdžiu, nes žinau, kad tik 20 proc. portfelio svyruos kažkokiais didesniais kalneliais ir tai man įtakos nepadarys“, – reziumuoja investuotojas.
Sužinokite vaiko vardo reikšmę ir kilmę
Daugiau nei 4000 vardų reikšmių rasite tevu-darzelis.lt


