

SEB asmeninių finansų ekspertė Sigita Strockytė-Varnė naujienų portalo tv3.lt laidoje „Valdyk savo pinigus“ paaiškino, ką tokioje situacijoje svarbiausia padaryti pirmiausia, kas gali atlyginti žalą ir ką verta žinoti net tiems, kurie savo turto nėra apdraudę.


Pasak S. Strockytės-Varnės, stiprios audros ir kitos stichijos gyventojams gali pridaryti vis daugiau žalos. Praėjusio savaitgalio audra buvo išskirtinė. Tarnybų vertinimu, pagal išvartytų medžių ir pagalbos skambučių skaičių tai buvo didžiausias incidentų mastas Lietuvoje per pastaruosius du dešimtmečius. Draudikų skaičiuojami nuostoliai jau viršijo 3 mln. eurų, o pranešimų apie žalą gauta daugiau kaip 3 tūkst.
„Tai yra mūsų realybė, ateitis. Būtent tokių audrų, tokių stichijų jų gali būti vis daugiau ir daugiau. Ir mes privalome šiandien dienai galvodami, rinkdamiesi savo būstą, įsivertinti tas galimas būsimas rizikas ir ieškoti sprendimų anksčiau, ne po fakto“, – pasakoja ekspertė.
Viena klaida gali apsunkinti išmokos gavimą
Jei žala jau padaryta, svarbiausia žinoti, ką daryti pirmiausia.
„Pirmiausia reikėtų siekti kiek įmanoma sustabdyti tą žalą, kad to turto toliau negadintų. Tarkime, kaimynas mus apliejo, tai ieškome būdų, kiek įmanoma greičiau susisiekti, kad būtų užsukti vandens čiaupai ir nepridarytume dar daugiau žalos“, – sako S. Strockytė-Varnė.
Tuomet itin reikšminga nepulti visko iš karto valyti, išmesti ar remontuoti. Pirmiausia reikėtų išsitraukti telefoną ir kuo išsamiau užfiksuoti žalą – nufotografuoti bendrą vaizdą, sugadintus daiktus, sienas, grindis ar kitą nukentėjusį turtą.
„Labai svarbu būtų viską sufotografuoti, užfiksuoti, nufilmuoti, neskubėti visko valyti ir tvarkyti, bet pirmiausia viską užfiksuoti, kad galėtumėte parodyti draudimo kompanijai, kas vyko, kas buvo“, – aiškina asmeninių finansų specialistė.
Kai žala jau užfiksuota, reikėtų kuo greičiau susisiekti su draudimo bendrove ir pranešti apie įvykį. To geriau neatidėti iki tol, kol sugadinti daiktai jau išmesti, o būstas sutvarkytas.
„Svarbiausia nepulti visko, tvarkyti, remontuoti ir tik po laiko prisiminti, kad „gal lyg ir turėjau draudimą, gal dabar pabandysiu pasikreipti.“ Paskui gali būti labai sunku atsekti arba įrodyti, kas iš tiesų buvo sugadinta“, – įspėja ji.
Taigi, paprasčiausia veiksmų seka būtų pirmiausia sustabdyti tolesnę žalą, tada viską nufotografuoti ar nufilmuoti, kuo greičiau pranešti draudikui ir tik tuomet imtis tvarkymo ar remonto.
Neturite draudimo? Dar ne viskas prarasta
Tačiau žmogus gali būti savo turto apskritai neapsidraudęs. Ar tai automatiškai reiškia, kad visus nuostolius teks padengti pačiam? Nebūtinai. Pasak ekspertės, pirmiausia reikia išsiaiškinti, kaip įvyko nelaimė ir kas už padarytą žalą atsakingas.
Jeigu jūsų butą užliejo kaimynas, atsakomybė gali tekti jam. O jei kaimynas turi civilinės atsakomybės draudimą, dėl padarytos žalos galima kreiptis į jo draudiką.
„Jeigu kaimynas užliejo būstą, tai tikėkimės, kad kaimynas turi civilinės atsakomybės draudimą, nes jo atsakomybė yra ir tada minėtas draudimas padėtų padengti šitą žalą“, – įvardija S. Strockytė-Varnė.
Visai kita situacija, kai kaltas ne konkretus kaimynas. Pavyzdžiui, trūkus bendriems namo vamzdžiams ir užliejus kelis butus, jau reikia aiškintis, kas buvo atsakingas už gedusią namo dalį ir jos priežiūrą.
Didesnių nelaimių atvejais gyventojams kartais gali padėti ir savivaldybė. Vis dėlto vienos taisyklės, kas ir kiek atlygins, nėra – tai priklauso nuo to, kas nutiko ir kas už žalą atsakingas.
Vien turėti draudimą neužtenka
Dar viena dažna klaida – manyti, kad jeigu žmogus apsidraudė, draudimas automatiškai padengs bet kokią žalą. Taip nėra. Svarbu ne tik tai, ar turite draudimą, bet ir nuo ko konkrečiai esate apsidraudę.
Skirtingi draudimo planai apima skirtingas rizikas. Todėl prieš pasirenkant draudimą verta pasižiūrėti, ar jis apima, pavyzdžiui, audros, liūties ar kitų stichinių nelaimių padarytą žalą.
„Tas draudimo turėjimas dar nereiškia, kad nuo visko esu apsidraudusi. Labai svarbu įsivertinti, kas tame draudime yra“, – akcentuoja ekspertė.
Europos draudimo ir profesinių pensijų institucijos (EIOPA) 2025 m. Eurobarometro duomenimis, tik 17 proc. apklaustųjų nurodė turintys draudimą, kuris dengia turto žalą dėl stichinių nelaimių. Anot S. Strockytės-Varnės, tokių rizikų ateityje gali daugėti, todėl renkantis draudimą į jas verta atkreipti daugiau dėmesio.
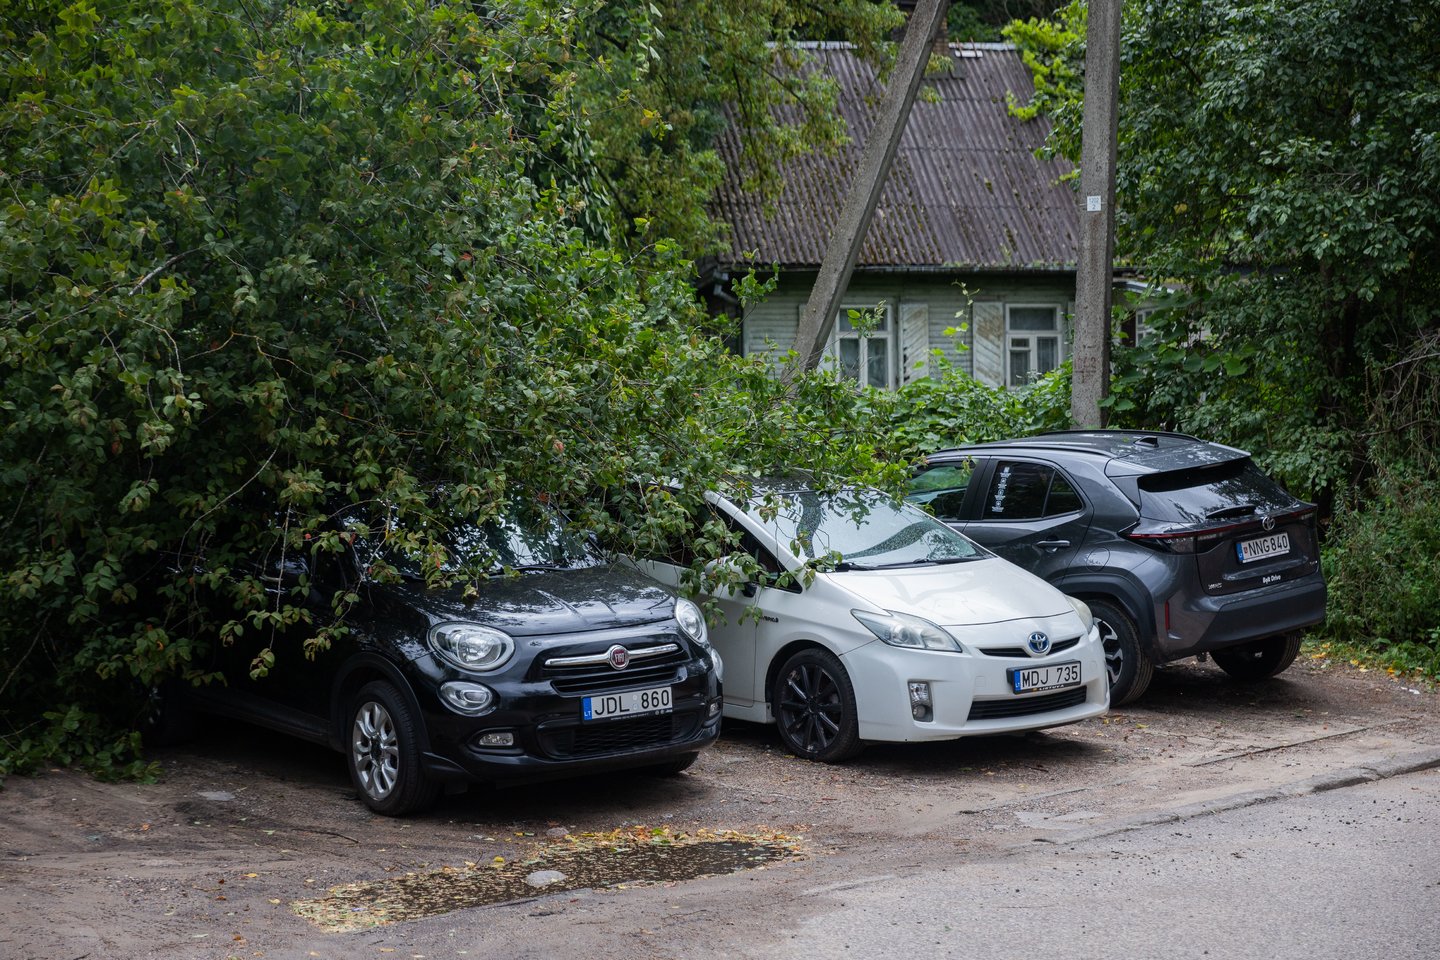
Medis užvirto ant automobilio – kas tada?
Po stiprių audrų neretai nukenčia ir automobiliai – juos apgadina nuvirtę medžiai ar nulūžusios šakos. Tokiu atveju pirmiausia verta patikrinti, ar automobilis apdraustas „Kasko“ draudimu ir kokias rizikas jis apima.
„Jeigu medis apgadina automobilį, tai jeigu turite kasko draudimą, greičiausiai tai būtų dengiama iš jo“, – įvardija S. Strockytė-Varnė.
Jeigu „Kasko“ draudimo nėra, situacija tampa sudėtingesnė. Tuomet ypač svarbu išsiaiškinti ir tai, ar už padarytą žalą nėra atsakingas kitas asmuo. Jei tokio atsakingo asmens nėra, automobilio remonto išlaidas gali tekti dengti iš savo kišenės.
Pašnekovė pabrėžia, kad kiekvieną atvejį reikia vertinti atskirai – ypač tuomet, kai audra padaro daug žalos vienu metu.
Po elektros sutrikimo sugedo technika? Kreipkitės
Elektros tiekimo sutrikimų mastas šįkart buvo milžiniškas. ESO duomenimis, audros piko metu be elektros buvo likę apie 268 tūkst. vartotojų, o antradienio popietę jos vis dar neturėjo apie 74,6 tūkst. ESO klientų.
Tad daliai žmonių gali kilti ir kitas klausimas – ką daryti, jei po elektros sutrikimo nustojo veikti televizorius, skalbimo mašina ar kita buitinė technika?
Pasak S. Strockytės-Varnės, pirmiausia verta pasitikrinti, ar žmogus turi namų turto draudimą ir kokias rizikas jis iš tiesų apima. Jei draudimas apima namuose esantį turtą, apie gedimą verta pranešti draudikui net ir tuomet, kai patys nežinote, ar konkrečiu atveju priklauso išmoka.
Ar pinigai bus išmokėti, priklausys nuo to, dėl ko technika sugedo ir ar tokia rizika įtraukta į draudimo sutartį. Tačiau pačiam žmogui visų draudimo sąlygų ir techninių niuansų išmanyti nereikia – tam ir yra žalą vertinantys specialistai.
„Mūsų, kaip gyventojų, pareiga, jeigu turiu kažkokį draudimą, man tikrai nieko nekainuoja parašyti laišką, užfiksuoti ir jau jų žalos ekspertai įvertins, ar čia buvo žala, ar pagal tą žalą galima išmokėti išmoką, ar negalima“, – atkreipia dėmesį ji.
Kitaip tariant, jei abejojate, ar konkretų gedimą padengs jūsų draudimas, geriau nespręsti už draudiką ir tiesiog kreiptis.
Blogiausiu atveju sužinosite, kad išmoka nepriklauso, o nesikreipę galite taip ir nesužinoti, kad konkreti žala galėjo būti padengta.
„Jeigu nesu tikras, vis tiek geriau paklausti, blogiau tikrai nebus, o geriau gali būti“, – apibendrina S. Strockytė-Varnė.
Daugiau apie tai, ką daryti staiga prireikus pinigų, kiek santaupų reikėtų turėti nenumatytiems atvejams, kaip elgtis po nelaimės, kada gali padėti draudimo bendrovės, ką daryti netekus darbo ir kada skola gali tapti per brangi, sužinokite naujienų portalo tv3.lt laidoje „Valdyk savo pinigus“, kurią rasite straipsnio pradžioje.
Apie ką kalbėjome:
00:00 Pradžia
00:41 Staiga prireikė kelių tūkst. eurų – nuo ko pradėti ir kodėl vertėtų neskubėti skolintis?
02:51 Panika ir noras pinigus gauti kuo greičiau – kodėl tai gali kainuoti brangiai?
04:18 Kiek santaupų reikėtų turėti „juodai dienai“ – užtenka 500 ar 1000 eurų, o gal reikia 3–6 mėnesių išlaidų?
07:27 Turite kelis tūkst. eurų santaupų ir tiek pat kainuoja netikėta išlaida – ar verta išleisti viską?
08:43 Užliejo būstą ar nutiko kita nelaimė – ką būtina padaryti pirmiausia?
10:50 Neturite draudimo – ar visus nuostolius visada teks padengti pačiam?
12:26 Medis užvirto ant automobilio – kas gali atlyginti žalą ir kada padės KASKO?
13:08 Po elektros sutrikimo sugedo buitinė technika – ar verta kreiptis į draudiką?
14:32 Santaupos ar draudimas – kada gali išgelbėti vienas, o kada kitas?
15:39 Mokėjo už gyvybės draudimą, tačiau po kojos lūžio išmokos negavo – kodėl svarbu žinoti, už ką mokate?
18:01 Netekote darbo ir turite būsto paskolą – kada jau reikėtų kreiptis į banką?
21:02 Netekus pajamų ar artimojo – kur kreiptis dėl išmokų ir kitos pagalbos?
22:37 Mirus artimajam šeima gali nežinoti apie jo paskolas, draudimą ar santaupas – koks vienas dokumentas gali būti „aukso vertės“?
26:36 Kada paskola gali tapti per brangi – ką parodo BVKKMN ir kodėl viena skola neturėtų dengti kitos?
29:33 Įsipareigojimai suvalgo didelę dalį pajamų – kada tai jau turėtų būti įspėjimas nebesiskolinti?
30:55 Gerai uždirbo, bet santaupų neturėjo – kaip automatinis taupymas gali pakeisti situaciją?
32:39 Pabaiga
„Valdyk savo pinigus“ žiūrėkite kiekvieną antradienį 19 val. naujienų portale tv3.lt ir platformoje TV3 Play.