







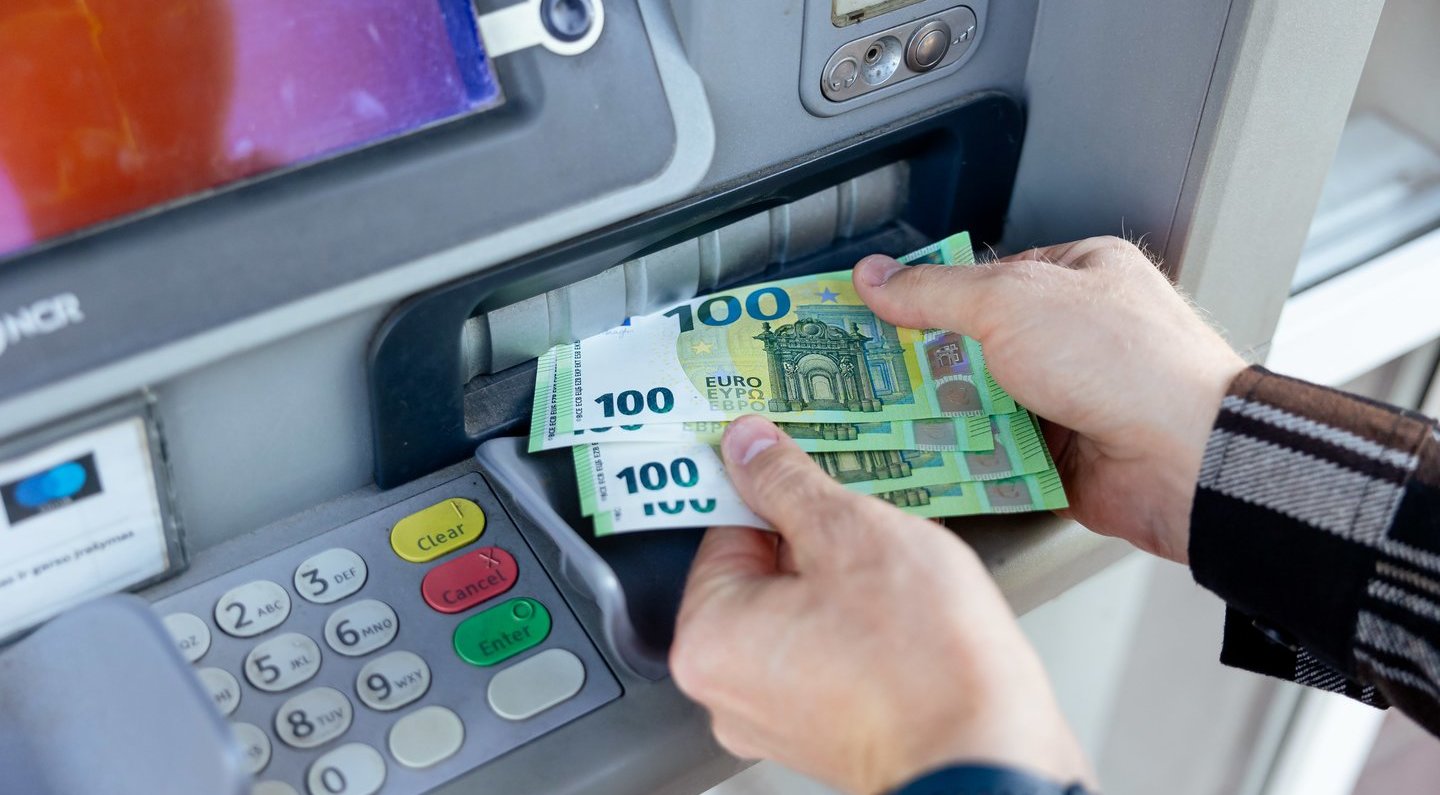
Vienas vyras socialiniame tinkle pasidalijo savo patirtimi, kaip ilgus metus taupė grynuosius pinigus, o dabar turi sukaupęs net 7 tūkst. eurų.
Jis sakė, kad dažniausiai pinigus gaudavo įvairiomis progomis – gimtadienių ar Kalėdų metu, taip pat kitomis šventėmis.


Tačiau po kiek laiko vyras nusprendė įsigyti būstą su paskola. Tam reikia pradinio įnašo, todėl dabar jis nori visus sutaupytus pinigus perkelti į savo banko sąskaitą.
Būtent čia vyras susidūrė su dilema. Aplinkiniai ir artimieji jį gąsdina, kad nunešus tokią didelę grynųjų sumą į banką, pinigai gali būti apmokestinti, o bankas gali pareikalauti aiškinti jų kilmę. Vyrui kyla klausimas, kaip šioje situacijoje elgtis saugiai ir be papildomų rūpesčių.
Taigi kaip tinkamai įnešti didelę sumą grynųjų pinigų į banko sąskaitą, kad būtų laikomasi visų teisės aktų ir nekiltų problemų dėl mokesčių ar jų kilmės įrodymo?
Bankai privalo tikrinti gyventojų pinigų kilmę
„Luminor“ banko mažmeninės bankininkystės vadovė Lietuvoje Ieva Linkutė-Urbonė pabrėžė, kad bankai privalo laikytis Lietuvos Respublikos pinigų plovimo ir teroristų finansavimo prevencijos įstatyme aprašytų pinigų plovimo prevencijos reikalavimų.
Dėl to tam tikrais atvejais klientų gali būti paprašyta paaiškinti lėšų kilmę ar pateikti ją pagrindžiančius dokumentus.
„Tai gali būti tokie dokumentai, kaip pažymos iš darbdavio arba Valstybinei mokesčių inspekcijai pateiktos pajamų mokesčio deklaracijos, kilnojamojo / nekilnojamojo turto pirkimo-pardavimo sutartys, dovanojimo sutartys, prekių pirkimo-pardavimo sutartys, transportavimo dokumentai, sąskaitos faktūros.
Vertinama ne vien konkreti suma, bet ir bendras operacijos kontekstas bei tai, ar ji atitinka klientui įprastą finansinę veiklą“, – paaiškino „Luminor“ atstovė.
Ji pridūrė, kad jeigu žmogus santaupas kaupė ilgą laiką grynaisiais, pavyzdžiui, iš darbo pajamų, gautų dovanų ar kitų teisėtų šaltinių, rekomenduojama išsaugoti jų kilmę pagrindžiančius dokumentus.
Jei tokių dokumentų nėra išlikę, kiekviena situacija vertinama individualiai ir kliento gali būti paprašyta pateikti papildomos informacijos apie tai, kaip šios lėšos buvo sukauptos.
„Planuojantiems panaudoti sukauptus grynuosius būsto pradiniam įnašui ar kitam didesniam pirkiniui rekomenduojame nelaukti paskutinės minutės ir iš anksto pasirūpinti lėšų kilmę pagrindžiančia informacija. Tai padeda išvengti papildomų klausimų ir užtikrina sklandesnį lėšų panaudojimą. Jei bankui kyla poreikis atlikti papildomą vertinimą, kliento gali būti paprašyta pateikti papildomų duomenų, o tam tikrais teisės aktuose numatytais atvejais gali būti laikinai apribotos kai kurios operacijos, kol vertinimas bus baigtas“, – aiškino pašnekovė.
Neturint kilmės įrodymų, pinigų į sąskaitą geriau neįnešinėti
Tuo metu „Swedbank“ klientų aptarnavimo departamento vadovas Saulius Drasutis pabrėžė, kad pateikti pinigų kilmę pagrindžiančius dokumentus gyventojai privalo, kai įmokama grynųjų pinigų suma yra lygi arba didesnė nei 7,5 tūkst. eurų.
„Taip pat jeigu, nepriklausomai nuo sumos dydžio, bankui kyla pagrįstų klausimų dėl lėšų kilmės ar vykdomų operacijų pobūdžio, bankas gali paprašyti paaiškinti ir šių lėšų kilmę ir operacijos pagrindą“, – aiškino jis.
Visgi kartais gyventojai pinigus grynaisiais taupo gana ilgą laiką. Pavyzdžiui kelis ar net dešimtis metų atsideda pinigus gautus gimtadienių, Kalėdų ar kitų progų metu.
Taigi kaip pinigų kilmę pagrįsti tokiu atveju, kai jie buvo padovanoti?
S. Drasutis tokioms situacijoms turi paprastą paaiškinimą. Prieš planuodamas pinigų įnešimo operaciją, kiekvienas gyventojas turėtų suprasti, kad bankas turi pareigą žinoti kliento vykdomų operacijų pobūdį ir suprasti įnešamų lėšų kilmę.
Todėl planuojant įnešti didesnę grynųjų pinigų sumą verta būti pasirengus paaiškinti, iš kur šios lėšos gautos arba kaip sukauptos.
Paprastai tariant, neturint paaiškinimo, pinigų geriau į sąskaitą neįnešinėti.
„Visais atvejais bankas taiko rizika grįstą požiūrį ir vertina visų kliento vykdomų operacijų visumą. Atsižvelgiama ne tik į įnešamą sumą, bet ir į kliento veiklos pobūdį, finansinį elgesį, operacijų istoriją bei kitą turimą informaciją. Pavyzdžiui, vertinama, ar deklaruojamas lėšų kilmės šaltinis yra suderinamas su kliento finansine situacija ir įprastu elgesiu.
Suprantame, kad kai kurie gyventojai dalį santaupų vis dar kaupia grynaisiais pinigais, tačiau kiekviena situacija yra individuali. Todėl nėra vieno universalaus kriterijaus, o sprendimai priimami įvertinus visas konkretaus atvejo aplinkybes ir turimus duomenis.“, – nurodė „Swedbank“ atstovas.
Ne visuose bankuose nustatyta konkreti suma
„Artea“ banko privačių klientų paslaugų vadovė dr. Dalia Kolmatsui pabrėžė, kad „Artea“ banke konkrečios universalios sumos, nuo kurios bankas pradeda domėtis grynųjų pinigų kilme, nėra.
„Vadovaudamiesi pinigų plovimo ir teroristų finansavimo prevencijos reikalavimais, bankai privalo pažinti savo klientus, suprasti jų atliekamų finansinių operacijų pobūdį ir prireikus įsitikinti lėšų kilmės teisėtumu.
Todėl papildomos informacijos ar lėšų kilmę pagrindžiančių dokumentų gali būti prašoma nepriklausomai nuo įnešamos sumos. Vertinama ne tik pinigų suma, bet ir jos atitiktis bankui žinomai informacijai apie klientą, jo finansinę veiklą bei kitas konkrečiu atveju reikšmingos aplinkybes.
Pavyzdžiui, jei žmogus įprastai naudojasi banko sąskaita kasdieniams mokėjimams ir staiga įneša didesnę grynųjų pinigų sumą, bankui gali kilti papildomų klausimų“, – aiškino ji.
Svarbu pabrėžti, kad toks prašymas nereiškia įtarimo neteisėta veikla. Tai įprasta finansų įstaigų taikoma prevencinė priemonė, padedanti užtikrinti finansų sistemos saugumą.


Įnešant didesnes sumas taikomi ir papildomi mokesčiai
I. Linkutė-Urbonė nurodė, kad grynuosius pinigus įnešti patogiausia į kortelės sąskaitą bet kuriame pinigus priimančiame „Luminor“ arba „Medus“ bankomate.
„Per kalendorinį mėnesį nemokamai į „Visa Debit“ kortelę įnešti galima iki 2 tūkst. eurų, viršijant šią sumą taikomas, 0,2 proc. mokestis nuo įnešamos sumos“, – pabrėžė „Luminor“ atstovė.
S. Drasutis paaiškino, kad grynųjų pinigų įnešimas į savo sąskaitą tokią funkciją turinčiuose „Swedbank“ bankomatuose yra nemokamas. Tačiau šis būdas turi limitą – per mėnesį į visas kliento sąskaitas banke bendra įnešama suma negali viršyti 7,5 tūkst. eurų.
„Norint įnešti didesnę sumą, tą reikėtų padaryti banko padalinyje iš anksto užsiregistravus.
Norint grynuosius pinigus įmokėti banko padaliniuose eurų banknotais į savo sąskaitą, reikėtų sumokėti 0,2 proc. nuo sumos, bet ne mažiau kaip 5 eurus. Jei klientas atsineša eurų monetas ir centus, tuomet mokestis siekia 4,5 proc. nuo sumos, bet ne mažiau kaip 5 eurus. Šie mokesčiai taikomi visiems grynųjų pinigų įnešimo atvejams, nesvarbu ar tai ilgus metus kaupti pinigai, ar vakar gauti“, – aiškino banko atstovas.
D. Kolmatsui taip pat pastebėjo, kad tam tikrais atvejais bankas gali laikinai apriboti operacijos vykdymą ar finansinių paslaugų teikimą, jeigu reikia papildomai patikrinti lėšų kilmę arba įvykdyti teisės aktuose nustatytus reikalavimus.
„Vis dėlto, pats prašymas pateikti papildomą informaciją dar nereiškia, kad kliento lėšų naudojimas bus apribotas. Kiekviena situacija vertinama individualiai, atsižvelgiant į nustatytas aplinkybes ir galimas rizikas.
Siekiant, kad patikrinimas vyktų kuo sklandžiau, klientams rekomenduojame bendradarbiauti su banku, pateikti tikslią informaciją ir laiku atsakyti į papildomus klausimus. Jeigu bankas negauna informacijos, būtinos teisės aktų reikalavimams įgyvendinti, gali tekti apriboti tam tikrų finansinių paslaugų teikimą“, – paaiškino pašnekovė.
Gali apriboti naudojimąsi banko sąskaitoje esančiais pinigais
„Swedbank“ klientų aptarnavimo departamento vadovas atkreipė dėmesį, kad įnešti grynieji pinigai tampa kliento sąskaitoje esančiomis lėšomis.
„Vadovaujantis Pinigų plovimo ir teroristų finansavimo prevencijos įstatymo reikalavimais, bankas tam tikrais atvejais gali apriboti galimybę disponuoti lėšomis sąskaitoje, jei kyla pagrįstų įtarimų dėl lėšų ar operacijos teisėtumo ir pagrįstumo.
Kiekviena situacija vertinama individualiai, atsižvelgiant į konkrečias aplinkybes ir turimą informaciją. Jei bankui kyla klausimų dėl lėšų kilmės ar operacijų pobūdžio, bankas gali paprašyti kliento pateikti papildomus paaiškinimus ar dokumentus“, – paaiškino jis.