





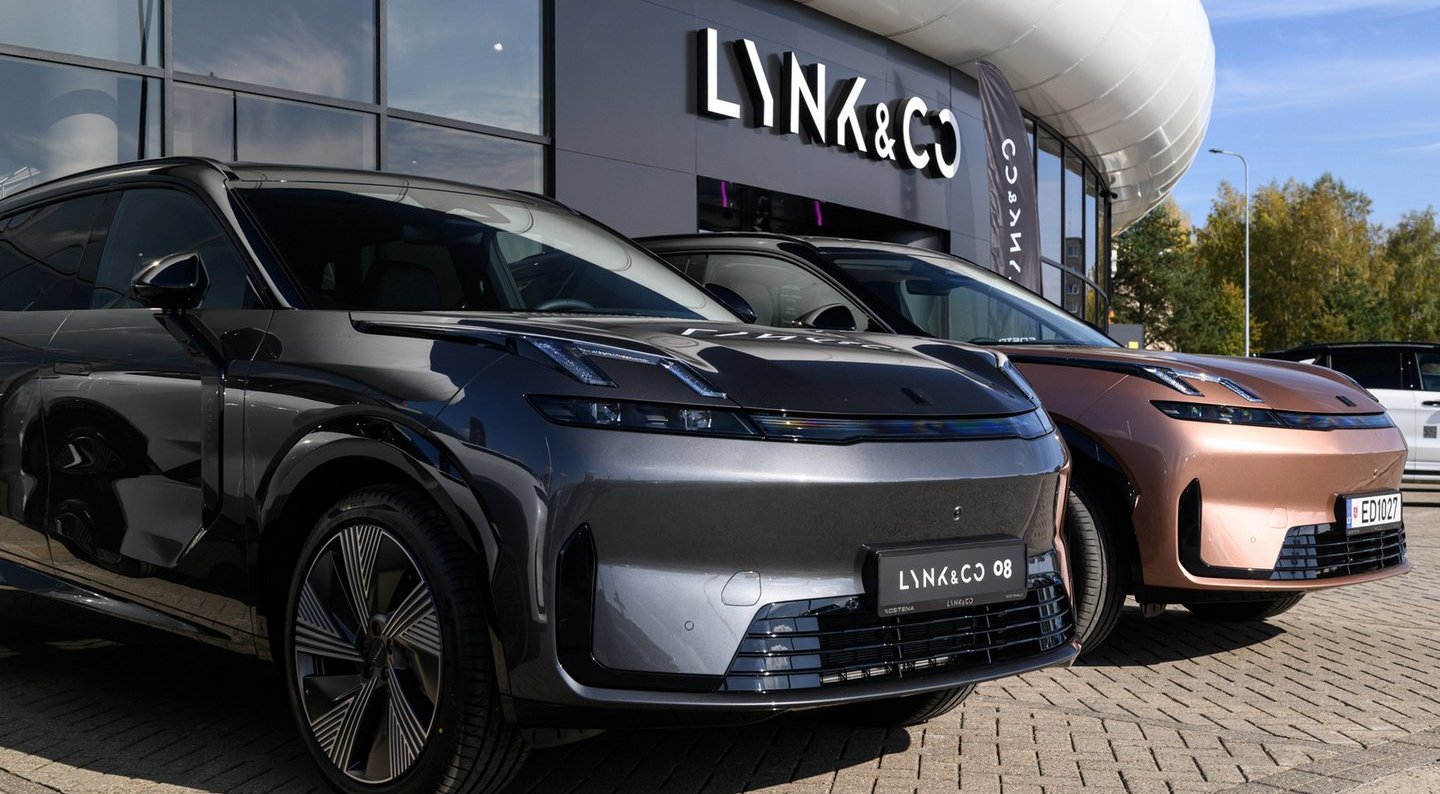


Konsultacijų bendrovė „AlixPartners“ prognozuoja, kad šiemet iš Kinijos į užsienį bus eksportuota beveik 10 mln. automobilių, palyginti su 7,1 mln. pernai. Vien Europoje, įskaitant Rusiją, Kinijos gamintojai 2026 m. turėtų parduoti apie 2,3 mln. automobilių – ketvirtadaliu daugiau nei prieš metus.
Kinijos pranašumas atsirado ne per kelerius pastaruosius metus. Dar 2011–2015 m. penkmečio plane naujosios energijos transporto priemonių, ši pramonės šaka buvo įvardyta strategiškai svarbia sritimi. Investicijos apėmė ne tik automobilių gamintojus, bet ir visą tiekimo grandinę – nuo baterijų elementų iki jų gamybai reikalingų medžiagų.


Rezultatas šiandien ypač ryškus baterijų sektoriuje. Tarptautinės energetikos agentūros duomenimis, 2025 m. Kinijoje pagaminta daugiau kaip 80 proc. visų pasaulio baterijų elementų, o Kinijos gamintojams teko beveik 75 proc. elektromobiliuose panaudotų baterijų. Dar didesnė šalies dalis tenka kai kurių katodų ir anodų medžiagų gamybai.
Vieną elektromobilį pagaminti – beveik 11 tūkst. dolerių pigiau
Tokia tiekimo grandinės koncentracija Kinijos automobilių gamintojams suteikia didelį kainos pranašumą. „Berylls by AlixPartners“ vadovo Alexanderio Timmerio skaičiavimu, Kinijoje gaminamo kiniško elektromobilio gamybos savikaina vidutiniškai siekia apie 20,2 tūkst. JAV dolerių. Europoje pagaminto europietiško elektromobilio – maždaug 31 tūkst. dolerių.
A. Timmerio vertinimu, toks atotrūkis pakankamai didelis, kad Kinijos gamintojas galėtų padengti net iki 35 proc. importo muitą ir vis tiek išsaugoti galimybę uždirbti.
Mažesnes sąnaudas lemia ne vien pigesnė darbo jėga. Kinijoje jau sukurta milžiniška vietinė baterijų ir komponentų tiekimo grandinė, gamintojai dirba didžiuliu mastu, o nauji modeliai projektuojami ir gamybai parengiami greičiau.
Pigių pinigų vaidmuo
Kitas Kinijos pramonės modelio ypatumas – finansavimas. Rugsėjį paskelbtoje „Rhodium Group“ studijoje teigiama, kad valstybės kontroliuojami ir politinės valdžios stipriai veikiami Kinijos bankai prioritetiniams sektoriams suteikia daugiau bei pigesnio kapitalo, nei jiems tektų grynai rinkos sąlygomis.
Pavyzdžiui, 2025 m. Kinijos centrinių valstybės valdomų bendrovių vidutinės palūkanos buvo 0,4 procentinio punkto mažesnės nei privačių įmonių. Gamybos įmonės taip pat naudojosi mažesnėmis efektyviosiomis skolinimosi palūkanomis net ir įvertinus jų pelningumą bei riziką.
„Rhodium Group“ vertinimu, tokia sistema leidžia tęsti investicijas ir gamybą net tuose sektoriuose, kuriuose pelningumas prastėja ir jau susidarė pertekliniai pajėgumai. Nuostolingoms ar mažai pelningoms bendrovėms nebūtinai tenka taip greitai trauktis iš rinkos, kaip tai vyktų neturint galimybės nuolat refinansuoti skolų.
Vis dėlto A. Timmeris pagrindinį Kinijos automobilių kainos pranašumą sieja ne su pigesniais kreditais, o su pačia automobilių konstrukcija, gamybos efektyvumu ir tiekimo grandine.
Pajėgumų daug, pirkėjų – gerokai mažiau
Didžiulė pramoninė bazė dabar susiduria su kita problema – Kinijos vidaus automobilių rinka traukiasi. „AlixPartners“ prognozuoja, kad 2026 m. Kinijoje bus parduota apie 24,6 mln. lengvųjų automobilių – maždaug 10 proc. mažiau nei pernai. Tuo pat metu gamybos pajėgumai vertinami maždaug 40 mln. automobilių per metus.
Dar aštresnė konkurencija vyksta elektromobilių sektoriuje. „AlixPartners“ skaičiavimu, iš 30 Kinijoje veikiančių gamintojų, orientuotų vien į NEV kategorijos modelius, 2025 m. visus metus pelningai dirbo tik trys. Prognozuojama, kad iki 2030-ųjų pelningumo ribą pasieks septyni, o silpnesnėms bendrovėms teks pasitraukti arba būti perimtoms konkurentų.
Automobilių kainos Kinijoje nuo 2023 m. pradžios iki 2026 m. vidurio, „AlixPartners“ skaičiavimu, sumažėjo apie 19 proc. Gamintojai todėl kovoja ne tik dėl pirkėjų, bet ir dėl galimybės išnaudoti jau pastatytas gamyklas.
Eksportuojami ne vien elektromobiliai
Perteklinė gamyba vis dažniau nukreipiama į užsienį. Ir priešingai nei gali pasirodyti stebint Europos diskusijas apie kiniškus elektromobilius, didžiąją eksporto dalį sudaro ne vien jie.
„AlixPartners“ duomenimis, apie 47 proc. iš Kinijos eksportuojamų automobilių vis dar turi vidaus degimo variklius. Grynieji elektromobiliai sudaro 31 proc., įkraunami hibridai – 15 proc., o kiti hibridai – apie 7 proc.
Tai svarbu ir Europai. Papildomi Europos Sąjungos muitai, įvesti reaguojant į subsidijas, šiuo metu taikomi Kinijoje pagamintiems gryniesiems elektromobiliams, tačiau ne įkraunamiems hibridams. Pastarųjų eksportas todėl tampa vis svarbesniu Kinijos gamintojų plėtros kanalu.
Europa tampa viena svarbiausių krypčių
Europos rinka pati nėra itin sparčiai auganti. „AlixPartners“ prognozuoja, kad čia pardavimo apimtys artimiausiais metais iš esmės stagnuos, tačiau Kinijos gamintojų dalis toliau didės.
2026 m. Kinijos markėms Europoje, įskaitant Rusiją, prognozuojama maždaug 12 proc. rinkos dalis. Iki 2030 m. ji gali pasiekti apie 16 proc.
Pokytis matomas ir Europos Sąjungoje. ACEA duomenimis, jau 2025 m. Kinijoje pagaminti automobiliai sudarė apie 7 proc. visų ES parduotų naujų automobilių. Į šį skaičių patenka ne tik kiniškų markių, bet ir Kinijoje gaminami Vakarų bendrovių modeliai.
A. Timmeris Europą dėl to vadina vis svarbesniu „vožtuvu“ Kinijos pertekliniams gamybos pajėgumams. Didelė dalis kitų stambių rinkų kiniškiems automobiliams jau taiko aukštus prekybos barjerus, todėl galimybės didinti eksportą ten yra ribotesnės.
Spaudimas veikia abiem kryptimis. Kol Kinijos gamintojai didina savo dalį Europoje, užsienio automobilių bendrovės praranda pozicijas Kinijoje.
„Berylls“ skaičiavimu, užsienio gamintojų rinkos dalis Kinijoje nuo 57 proc. 2020 m. sumažėjo iki maždaug 31 proc. šiemet. Iki 2030 m. ji gali kristi iki 25 proc.
Ypač skaudžiai pokytį jaučia Vokietijos koncernai, dešimtmečius Kiniją laikę viena svarbiausių savo pelno rinkų. Vietos pirkėjams sparčiai renkantis BYD, „Geely“, „Changan“ ir kitų Kinijos gamintojų modelius, mažėja ir bendrų įmonių gamyklų apkrovimas.
Kinijos konkurencinis pranašumas elektromobilių srityje taip pat neapsiriboja vien mažesne kaina. Vietos gamintojai gerokai anksčiau pradėjo orientuotis į programinę įrangą, salono skaitmenizaciją ir dažną modelių atnaujinimą, o baterijų tiekimo grandinėje Kinijos persvarą IEA vertina kaip struktūrinę.
Pekinas su „perteklinės gamybos“ vertinimu nesutinka
Kinijos valdžia atmeta Vakarų šalyse vis dažniau vartojamą teiginį, kad šalies pramonės plėtra yra perteklinės gamybos problema.
Liepos pabaigoje Kinijos prekybos ministerija paskelbė atskirą dokumentą, kuriame teigė, kad didelis eksportas ar prekybos perteklius savaime nereiškia perteklinių gamybos pajėgumų.
Pekino pozicija tokia, kad Kinijos gamintojų konkurencingumą pirmiausia sukūrė masto ekonomija, technologinė pažanga ir pasaulinė elektrifikuoto transporto paklausa, o prekybos apribojimai esą tampa protekcionistine priemone vietos pramonei apsaugoti.
Tačiau vien eksporto tempas rodo, kokiu mastu Kinijos automobilių pramonė dabar ieško pirkėjų už savo šalies ribų. „AlixPartners“ prognozuojamas šuolis nuo 7,1 mln. eksportuotų automobilių 2025-aisiais iki beveik 10 mln. šiemet reiškia, kad konkurencija Europos rinkoje stiprės net ir tuo atveju, jei pati Europos automobilių paklausa beveik neaugs.


Patiko straipsnis? Užsiprenumeruokite mūsų naujienlaiškį ir gaukite svarbiausias dienos naujienas bei įdomiausius straipsnius kiekvieną darbo dieną 11 val. Tiesiai į Jūsų el. paštą!


