












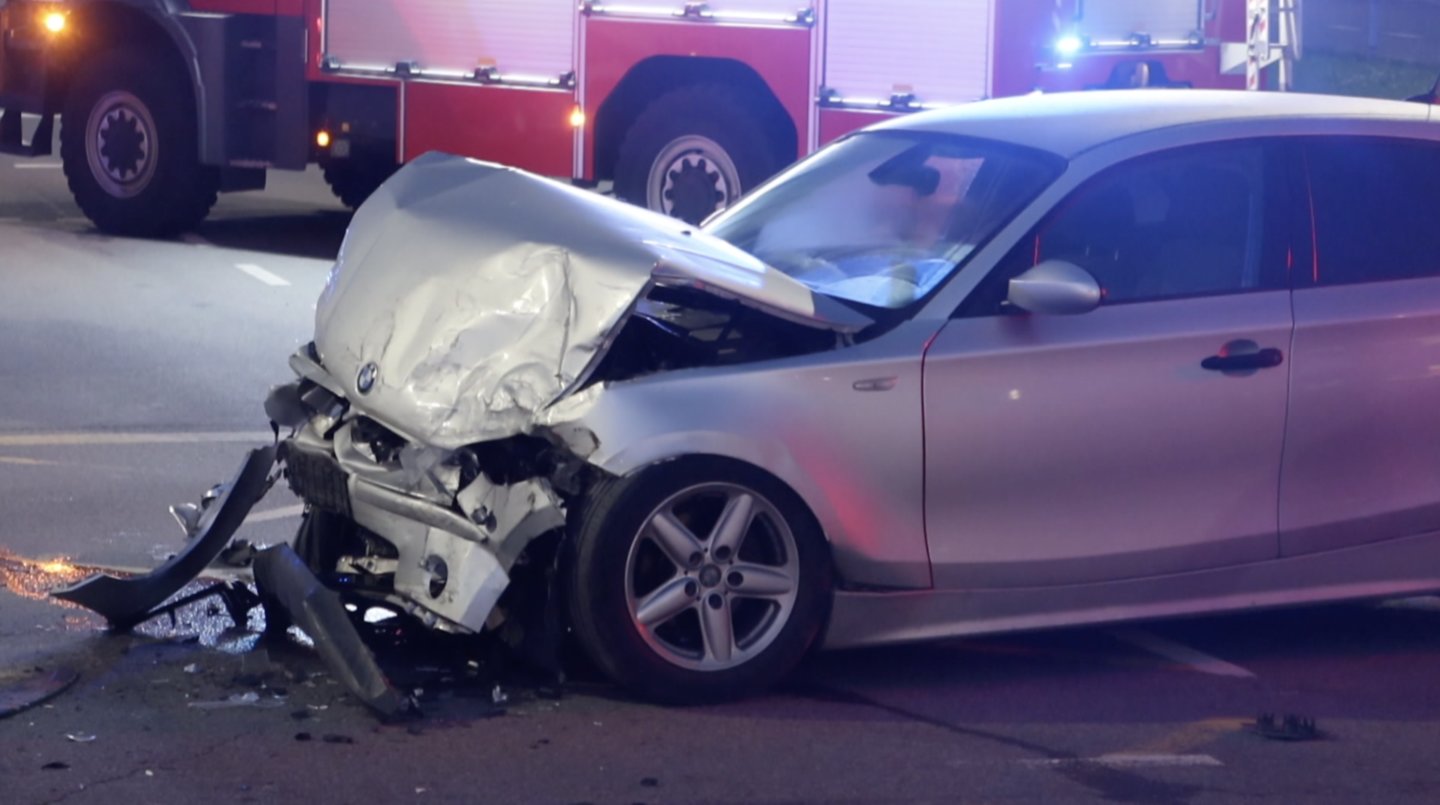
Naktį 19-metės vairuojamas BMW rėžėsi į apšvietimo stulpą, o šio įvykio metu žuvo du kartu važiavę jaunuoliai. Vėliau paaiškėjo, kad vairuotojo pažymėjimą mergina buvo gavusi mažiau nei prieš mėnesį, o tai kartu paskatino sugrįžti prie siūlymų riboti automobilių, kuriuos leidžiama vairuoti nedidelį stažą turintiems žmonėms, galią.


Vieno recepto Europoje nėra
Europos valstybės pradedančiųjų vairuotojų riziką mėgina mažinti skirtingais būdais. Bene tiesiausią kelią pasirinko Italija. Pirmuosius trejus metus nuo B kategorijos vairuotojo pažymėjimo gavimo čia neleidžiama vairuoti automobilio, kurio galios ir masės santykis viršija 75 kW/t. M1 kategorijos lengviesiems automobiliams papildomai taikoma 105 kW didžiausios galios riba.
Taigi ribojama ne tik absoliuti variklio galia – vertinama ir tai, kokio svorio automobilį ji turi išjudinti.
Kitos šalys daugiau dėmesio skiria ne pačiam automobiliui, o pradedančiojo elgesiui. Prancūzijoje bandomuoju laikotarpiu galioja mažesni greičio apribojimai. Ten, kur patyrę vairuotojai automagistralėje gali važiuoti 130 km/val., pradedantiesiems leidžiama ne daugiau kaip 110 km/val.
Jiems taip pat taikoma gerokai mažesnė leistina alkoholio koncentracija – 0,2 promilės.
Austrijoje pirmuosius trejus metus galioja bandomasis laikotarpis ir 0,1 promilės alkoholio riba. Pradedančiajam padarius sunkų pažeidimą, pavyzdžiui, gerokai viršijus greitį ar pasinaudojus telefonu vairuojant, gali būti skiriami papildomi mokymai, o bandomasis laikotarpis pratęsiamas dar vieniems metams. Pakartotiniai pažeidimai gali baigtis ir privalomu sveikatos bei eismo psichologijos vertinimu.
Dar kitokiu principu veikia Jungtinės Karalystės rinka. Jaunam vairuotojui galingas automobilis nėra tiesiogiai uždraustas, tačiau jo pasirinkimas gali smarkiai padidinti draudimo kainą.
Automobiliai čia vertinami pagal jų dinamines savybes, saugumą, apsaugą nuo vagysčių, remonto sudėtingumą ir tikėtiną žalos dydį. Todėl Jungtinėje Karalystėje jauno vairuotojo pasirinkimą dažnai riboja ne tiesioginiai teisiniai ribojimai, o finansinės galimybės.
Pavyzdžiui, draudimo pasiūlymų palyginimo platformos „Compare the Market“ duomenimis, ką tik vairuotojo teises gavusiam vairuotojui BMW automobilio draudimas vidutiniškai atsieitų 3 600 eurų, „Audi“ – 3 164 eurus, „Volkswagen“ – 2 430 eurų.
Vis dėlto, pasirinkus mažesnius ir mažiau galingus modelius, tokius kaip „Ford Ka“, „Hyundai i10“ ar „Volkswagen Up“, draudimo metinės įmokos sumažėja iki vidutiniškai 700–800 eurų.
Būtent todėl Jungtinėje Karalystėje draudimas tampa savotišku ekonominiu filtru. Teoriškai, ką tik teisės išsilaikęs vairuotojas gali įsigyti BMW ar bet kurį kitą galingą automobilį, tačiau draudimo įmoka dažnai gali prilygti ar net pranokti automobilio kainą.

Lietuvoje - automobilio galia nėra svarbiausias veiksnys
Jungtinėje Karalystėje veikiantis modelis iš pirmo žvilgsnio galėtų atrodyti kaip gana paprastas būdas pradedančiuosius atgrasyti nuo galingų automobilių. Vis dėlto „Lietuvos draudimo“ standartizuotos rizikos skyriaus vadovas Andrius Gimbickas pabrėžia, kad Jungtinėje Karalystėje taikoma automobilių klasifikacija nėra vienintelė draudimo kainą lemianti sistema.
Pasak A. Gimbicko, Jungtinėje Karalystėje daugiau kaip 80 proc. automobilių draudžiami visapusiškuoju draudimu, apimančiu tiek civilinę atsakomybę, tiek žalą apdraustam automobiliui. Lietuvoje kasko draudimą, bendrovės vertinimu, turi tik apie 10–15 proc. privalomuoju civilinės atsakomybės draudimu apdraustų automobilių.
Šis skirtumas svarbus todėl, kad vertinant privalomojo ir kasko draudimo riziką tie patys kriterijai turi nevienodą svorį.
„Draudžiant tik transporto priemonių valdytojų civilinės atsakomybės draudimu, apdrausto automobilio remonto kaina ir trukmė nėra tokios reikšmingos kaip kasko draudimo atveju“, – pažymi pašnekovas.
Vis dėlto automobilio modelis ir galia Lietuvoje taip pat turi įtakos draudimo kainai, tik ji nėra tokia didelė, kaip gali pasirodyti žvelgiant į Jungtinės Karalystės pavyzdį.

„Automobilio modelio ir galios įtaka draudimo įmokai nėra tokia didelė, kaip dažnai manoma“, – sako A. Gimbickas.
Nustatant privalomojo civilinės atsakomybės draudimo kainą „Lietuvos draudime“, automobilio modelis ir galia nepatenka tarp dešimties svarbiausių kriterijų. Kasko atveju jų reikšmė gerokai didesnė – šios savybės patenka tarp penkių svarbiausių kainą lemiančių veiksnių.
Bendrovės pateiktas skaičiavimas, vienerių metų vairavimo patirtį turinčiam 19-mečiui 200 kW galios automobilio privalomasis civilinės atsakomybės draudimas kainuotų apie 11 proc. daugiau nei pasirinkus 70 kW galios automobilį. Kasko įmokos skirtumas būtų gerokai ryškesnis – siektų maždaug 60 proc.
Kita galimybė – draudimo įmoką sieti ne vien su automobilio savybėmis, bet ir su faktiniu žmogaus elgesiu kelyje. Jungtinėje Karalystėje daliai jaunų vairuotojų siūlomi telematika grindžiami produktai, kurių kaina gali priklausyti nuo pasirinkto greičio, staigių manevrų, važiavimo laiko ar kitų surinktų duomenų.
„Apie tokį produktą svarstėme ir net esame išbandę supaprastintą jo versiją, tačiau tuomet jis nepasiteisino, todėl toliau šios idėjos nevystėme“, – pasakoja A. Gimbickas.
Pasak jo, pagrindinė kliūtis – ne pati technologija, o jos kaina ir galimas vartotojų susidomėjimas.
„Lietuvos rinka yra palyginti nedidelė ir konkurencinga. Mūsų skaičiavimais, įvertinus potencialių tokio produkto naudotojų skaičių, esamą draudimo kainų lygį, reikalingas investicijas ir nuolatines sistemos palaikymo išlaidas, tokio sprendimo ekonominė nauda tiek draudikui, tiek klientui šiuo metu būtų ribota“, – aiškina jis.
Bendros sistemos Lietuvoje nėra
Lietuvos banko teigimu, dabartinis teisinis reguliavimas nesudaro sąlygų turėti bendrą automobilių rizikos grupių ir draudimo rizikos vertinimo sistemą.
„Lietuvoje kiekvienas draudikas turi savo atskiras draudimo rizikos vertinimo metodikas, kurios dažniausiai turi sąsajų su motininėse draudimo įmonėse taikomais principais“, – nurodo Lietuvos bankas.
Priežiūros institucija kartu pabrėžia, kad ir Jungtinėje Karalystėje automobilių suskirstymas į rizikos grupes draudikams nėra privalomas galutinės įmokos tarifas. Automobilio klasifikacija tėra viena iš priemonių, o kiekviena bendrovė, vertindama konkretų klientą, vis tiek taiko savo metodiką.
Jeigu Lietuvoje būtų siekiama sukurti bendrus automobilių vertinimo kriterijus, reikėtų apsispręsti, kas juos nustatytų, prižiūrėtų ir finansuotų. Lietuvos bankas neatmeta, kad tokio vaidmens galėtų imtis Lietuvos Respublikos transporto priemonių draudikų biuras.
„Galbūt tokios sistemos kriterijų nustatytojas galėtų būti Lietuvos Respublikos transporto priemonių draudikų biuras, o skaidrumą galėtų užtikrinti patys draudikai, atskleisdami tokią informaciją savo interneto svetainėse“, – teigiama tv3.lt portalui atsiųstame Lietuvos banko komentare.
Vis dėlto net bendra automobilių klasifikacija neleistų tiksliai pasakyti, kodėl vienam vairuotojui pasiūlyta būtent tokia draudimo kaina. Įmoką lemia daug tarpusavyje susijusių veiksnių, kurių svarba kiekvienos bendrovės skaičiavimuose gali skirtis.
„Be vairavimo patirties, automobilio galios, modelio, remonto išlaidų ar žalų istorijos, nustatant konkrečią draudimo įmoką didelę įtaką turi ir infliacija, ypač žalų infliacija, sutarties sudarymo ir administracinės sąnaudos, konkurencija, regionas, kuriame transporto priemonė eksploatuojama, ir kiti veiksniai“, – aiškina Lietuvos bankas.
Institucijos duomenimis, vidutinė metinė transporto priemonių valdytojų civilinės atsakomybės draudimo įmoka Lietuvoje siekia apie 100 eurų. Todėl atskirai parodyti, kokią konkrečios įmokos dalį nulėmė vairuotojo patirtis, automobilio galia ar kitas kriterijus, būtų sudėtinga.
Atsakomybę reikia susieti su vairuotoju
Vairavimo mokytojų gildija siūlo problemos nesusiaurinti iki automobilio techninių parametrų. Jos vertinimu, didelė galia savaime nesukuria pavojingo vairuotojo, tačiau gali gerokai padidinti jo klaidų pasekmes.
„Pavojingiausia automobilio savybė visada yra už vairo – tai vairuotojas, nesuvokiantis rizikų ir nejaučiantis atsakomybės už savo bei kitų saugumą. Pakliūti į nelaimę kelyje, deja, užtenka ir mažos galios automobilio“, – teigia asociacijos atstovai.
Vairavimo mokytojų gildijos atstovų nuomone, greitas įsibėgėjimas, didelė galia, galinių ratų pavara ar galimybė išjungti elektronines saugumo sistemas nėra pirminė avarijų priežastis. Šios savybės tik sumažina klaidai ištaisyti liekantį laiką ir gali pasunkinti padarinius, jei vairuotojas neįvertina savo gebėjimų ar situacijos kelyje.
„Galia ir kitos automobilio savybės ne sukuria riziką, o tik padidina vairuotojo rizikos nesuvokimo pasekmes. Todėl esmė yra sąmoningumo ugdymas, o ne techninės charakteristikos“, – pabrėžia Vairavimo mokytojų gildija.

Dėl šios priežasties organizacija abejoja, ar vien didesnė galingo automobilio draudimo įmoka Lietuvoje pakeistų jaunų vairuotojų pasirinkimą. Ekonominis mechanizmas galėtų veikti tik tuomet, jeigu draudimo atsakomybė būtų aiškiai susieta su konkrečiu žmogumi.
„Tai veiktų tik tada, jei draudimo objektas būtų vairuotojas, o ne automobilis. Dabartinėje sistemoje, kur polisas pririšamas prie transporto priemonės, jauni vairuotojai automobilius perka ir registruoja tėvų ar kitų artimųjų, patyrusių vairuotojų vardu. Tokiu būdu į konkretų asmenį nukreiptos atsakomybės nebelieka“, – priduria organizacijos atstovai.
Vairavimo mokytojų gildija palankiau vertina galimybę draudimo kainą sieti su faktiniu vairuotojo elgesiu. Greičio, staigaus stabdymo, važiavimo laiko ir kitų duomenų vertinimas, jos nuomone, galėtų paskatinti žmogų geriau suvokti, kad rizikingi sprendimai turės ne tik trumpalaikių, bet ir ilgalaikių finansinių pasekmių.
„Tai galėtų būti vienas iš žingsnių, padedančių vairuotojui geriau suprasti save ir savo elgesį. Jis žinotų, kad draudimas kainuoja jam, o ne automobiliui, ir kad jo rizikingo elgesio istorija keliaus kartu bei turės įtakos draudimo kainai ateityje“, – teigia pašnekovai.
Tiesioginių galios apribojimų pradedantiesiems Vairavimo mokytojų gildija nepalaikytų pirmiausia dėl abejonių, ar tokią tvarką būtų įmanoma veiksmingai kontroliuoti. Vietoje bendro draudimo ji siūlo svarstyti individualios atsakomybės modelį, kuriame vairuotojo polise būtų nustatyta, kokios galios automobilį jis gali vairuoti.
„Pavyzdžiui, apsidraudei atsakomybę vairuoti automobilį iki 100 kW – tokį ir vairuoji. Jei žmogus būtų pagautas vairuojantis galingesnį automobilį, jam grėstų tokia pati atsakomybė kaip vairuojant be civilinės atsakomybės draudimo. Kitais metais dėl tokio elgesio draudimas jam taptų dar brangesnis“, – priduria pašnekovai.
Vis dėlto vien draudimo reformos organizacija nelaiko pakankama priemone. Pasak jos, eismo dalyvių sąmoningumas ir atsakomybė turi būti ugdomi nuosekliai, o vairuotojų rengimas turėtų veikti kaip vientisa sistema, turinti aiškų tikslą ir apibrėžtą rezultatą.
Patiko straipsnis? Užsiprenumeruokite mūsų naujienlaiškį ir gaukite svarbiausias dienos naujienas bei įdomiausius straipsnius kiekvieną darbo dieną 11 val. Tiesiai į Jūsų el. paštą!


