









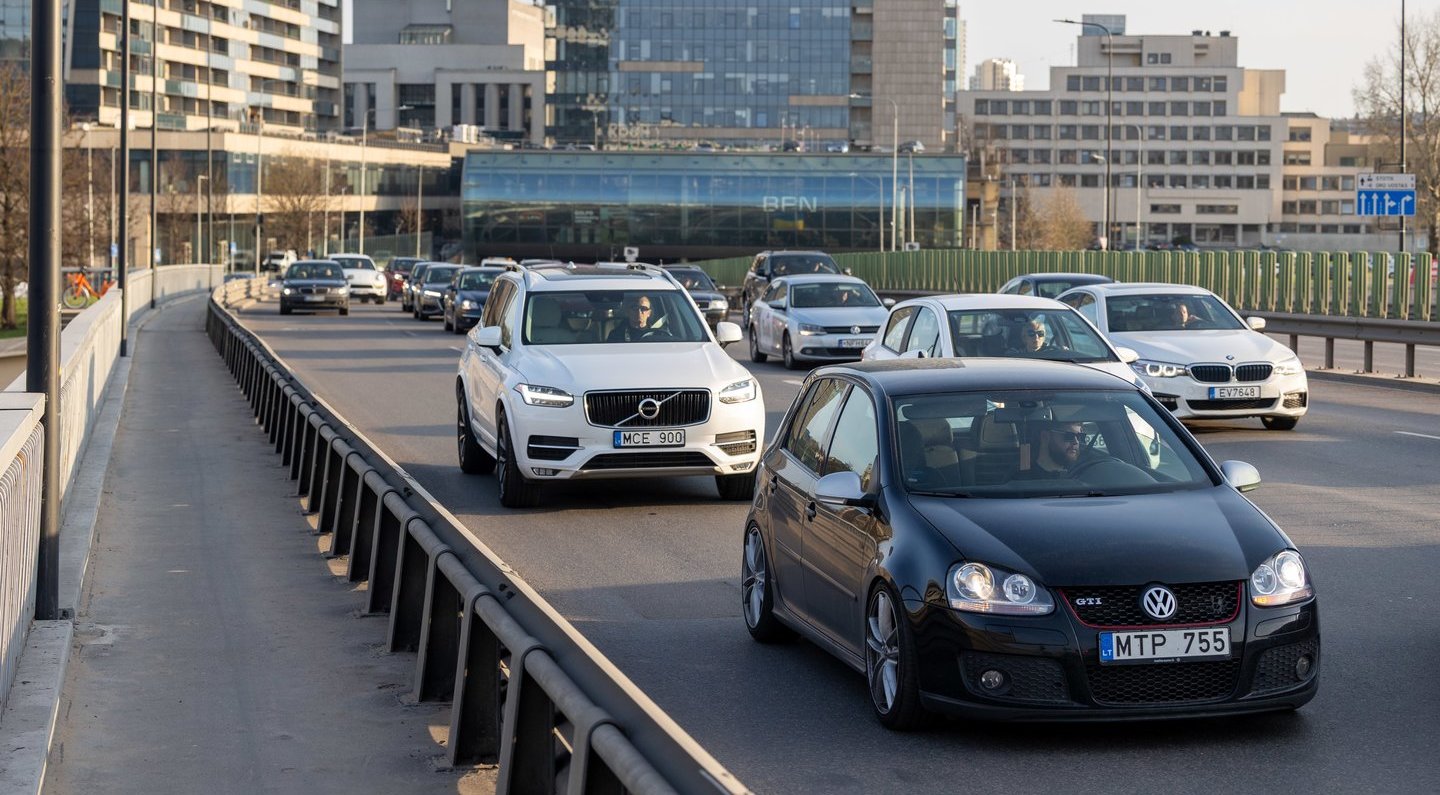
Jose atsirado nauja, su valstybės gynybos poreikiais susijusi eilutė, kuri savanoriškojo kasko draudimo įmoką padidino lygiai 10 proc.
Nors privalomajam civilinės atsakomybės draudimui šis mokestis nėra taikomas, tačiau norintiesiems savo automobilį apsaugoti nuo visų įmanomų rizikų tenka susitaikyti su išaugusiomis išlaidomis.


Tiesa, Valstybinė mokesčių inspekcija ramina, kad pulti peržiūrėti jau turimų draudimo sutarčių nereikia. Jei su draudikais spėjote sutartį pasirašyti dar praėjusiais metais, polisas be jokių papildomų priedų galios iki pat jo pabaigos.
Naujasis mokestis pradedamas skaičiuoti tik sudarant naujus sandorius arba išplečiant senuosius. Pavyzdžiui, nusprendus į jau galiojančią sutartį įtraukti dar vieną automobilį, 10 proc. įnašas bus taikomas tik tam kainos skirtumui, kuriuo pabrango bendra įmoka. O jeigu atlikus pakeitimus draudimo kaina sumažėja – valstybei papildomai atseikėti nereikės.
Vis dėlto, ar nuo 2026 m. sausio 1-osios dienos įsigalioję pokyčiai paveikė automobilius perkančius ir apsaugoti siekiančių vairuotojų elgesį? tv3.lt portalo pakalbinti ekspertai teigia, kad padidėjusios įmokos vairuotojus veikia skirtingai.
Automobilio įsigijimo neatsisako
„Swedbank“ draudimo produktų platinimo vadovas Gediminas Marius Pakeltis pastebi, kad automobilių lizingo rinkoje reikšmingų pokyčių kol kas nematyti.
„Šiais metais automobilių lizingo paraiškų skaičius nesumažėjo. Priešingai – stebimas maždaug 5–10 proc. augimas, palyginti su praėjusių metų pradžia.
Gyventojų pasirinkimai taip pat išlieka stabilūs, o populiariausių modelių viršūnėje ir toliau karaliauja kompaktiški miesto visureigiai. Todėl šiuo metu dar anksti vertinti, ar draudimo sutartims pritaikytas saugumo įnašas tiesiogiai keičia klientų apsisprendimą įsigyti naują transporto priemonę“, – aiškina G. M. Pakeltis.
Šią tendenciją patvirtina ir Lietuvos banko skelbiami draudimo rinkos duomenys. Remiantis jais, šių metų sausio mėnesį, palyginti su praėjusių metų sausiu, galiojančių „Kasko“ draudimo sutarčių skaičius Lietuvoje išaugo net 20 proc.
Visgi ekspertas atkreipia dėmesį į svarbią detalę – nuo sausio pirmosios įsigaliojusios tvarkos finansines pasekmes vairuotojai pajus kiek vėliau.
Daugelis gyventojų saugumo įnašo įtakos draudimo kainoms dar nepastebėjo, kadangi šis mokestis taikomas tik naujai sudaromoms sutartims. Vadinasi, didžioji dalis vairuotojų su padidėjusia finansine našta susidurs tik bėgant metams, kai ateis laikas atnaujinti šiuo metu dar galiojančius polisus.
Visgi tie vairuotojai, kurie sprendimą įsigyti automobilį priima būtent dabar, pakitusias Kasko draudimo įmokas privalo įvertinti iškart.
„Priklausomai nuo pasirinkto automobilio, Kasko draudimas gali sudaryti gana reikšmingą lizingo įmokos dalį – vidutiniškai ji siekia apie 13 proc.
Todėl rinkdamiesi transporto priemonę ir vertindami savo finansines galimybes, klientai dažniausiai skaičiuoja bendrą lizingo bei Kasko draudimo mėnesio įmoką.
Svarbu prisiminti ir tai, kad didesnę Kasko draudimo kainą įprastai tenka mokėti galingesnių bei prabangių automobilių savininkams“, – apibendrina „Swedbank“ atstovas.
Draudimo rinka auga
Šias lizingo rinkos tendencijas patvirtina ir draudimo paslaugų tarpininkai. Draudimo brokerių bendrovės „Edrauda“ direktorė Rima Kazlauskaitė-Alkinė antrina, kad net ir atsiradus papildomam mokesčiui, sudaromų kasko sutarčių kiekis, palyginti su praėjusiais metais, nesumažėjo, o automobilių draudimo rinka toliau demonstruoja augimą.
Nors papildomos automobilio apsaugos vairuotojai neatsisako, dėl išaugusių išlaidų jie akivaizdžiai keičia savo įpročius.
Ieškodami būdų, kaip sušvelninti naujojo mokesčio naštą, automobilių savininkai pradėjo aktyviai medžioti pačius pigiausius draudimo pasiūlymus. Visgi pašnekovė pastebi, kad aklas mažiausios kainos vaikymasis nėra pats geriausias sprendimas, nes kritiniu atveju tai gali atnešti daugiau nuostolių nei naudos.
„Labai svarbu suprasti, kokias tiksliai sąlygas suteikia pigiausias pasiūlymas ir ar žalų administravimo kokybė išliks aukšta.
Pavyzdžiui, mes savo platformoje klientams rodome ne tik galutinę sumą, bet ir vertės reitingą – kainos bei papildomų naudų santykį. Būtent į tai reikėtų kreipti didžiausią dėmesį“, – perspėja draudimo specialistė.
Ar įmanoma sumažinti išlaidas be papildomos rizikos?
Siekdami sumažinti galutinę įmokos sumą, automobilių savininkai ne tik lygina skirtingų draudikų įkainius, bet ir patys ryžtasi koreguoti apsaugos sąlygas.
Vienas dažniausių kompromisų – didesnės asmeninės finansinės atsakomybės prisiėmimas. Ieškodami būdų, kaip sušvelninti išaugusią „Kasko“ draudimo kainą, vairuotojai dažnai svarsto galimybę padidinti sutarties išskaitą (franšizę).
Tačiau „Edrauda“ vadovė tokio kelio rinktis nepataria, nes įvykus avarijai finansinės pasekmės gali būti kur kas skausmingesnės nei iš pradžių sutaupyta įmokos dalis.
Užuot rizikavus su didele išskaita, R. Kazlauskaitė-Alkinė rekomenduoja tiesiog atidžiau vertinti draudimo bendrovių siūlomas sąlygas.
„Patartume palyginti visų draudimo bendrovių pasiūlymus ir surasti tą, kuri palankiausiai vertina jūsų asmeninius duomenis: automobilio modelį, vairuotojo amžių, gyvenamąją vietą ir kitas rizikas.
Dėl skirtingų vertinimo algoritmų kainos tarp atskirų bendrovių pasiūlymų gali skirtis drastiškai. Svarbiausia yra nepamiršti įsivertinti sutarties sąlygų ir rasti geriausią vertės bei kainos santykį“, – pataria ekspertė.
Patiko straipsnis? Užsiprenumeruokite mūsų naujienlaiškį ir gaukite svarbiausias dienos naujienas bei įdomiausius straipsnius kiekvieną darbo dieną 11 val. Tiesiai į Jūsų el. paštą!


