

Valstybinės mokesčių inspekcijos (VMI) skaičiavimu, už 100 tūkst. eurų vertės palikimą kai kuriems žmonėms reikėtų sumokėti 3 350 eurų mokesčio.


Na, o kam teks susimokėti, pirmiausia priklauso nuo to, kas paliko turtą.

Kada reikia sumokėti paveldimo turto mokestį?
Pavyzdžiui, žmogui paliktas butas, tačiau mokesčiui tam pinigų tiesiog nėra. Teisės firmos „Sorainen“ Lietuvos biuro vadovaujanti partnerė Saulė Dagilytė paaiškina, kodėl ne visada pavyks susimokėti pardavus būstą.
„Jeigu įpėdinis turi mokėti paveldimo turto mokestį, situacija gali komplikuotis, jei jis neturi lėšų sumokėti mokestį iš anksto. Pagal įstatymą paveldimo turto mokestis turi būti sumokėtas prieš išduodant paveldėjimo teisės liudijimą, tai yra, prieš įforminant nuosavybės teisę į paveldėtą turtą.
Įstatymas numato galimybę savivaldybės tarybai nuo paveldimo turto mokesčio atleisti arba jo mokėjimą atidėti. Tačiau, negavęs tokio sprendimo, įpėdinis gali susidurti su situacija, kai negali įforminti paveldėjimo, ir dėl to parduoti paveldėto turto mokesčiams sumokėti, nes neturi lėšų mokesčiui iš anksto sumokėti“, – aiškina ji.
Savivaldybės taryba gali mokestį sumažinti, o mokėjimą atidėti ne ilgiau kaip metams po paveldėjimo teisės liudijimo išdavimo. Tam reikia jos sprendimo.
Kam nereikia mokėti paveldimo turto mokesčio?
Tokios pat vertės butą iš mamos ir iš tetos paveldėję žmonės gali sumokėti skirtingas sumas. S. Dagilytė paaiškina, kuo išsiskiria Lietuvoje taikoma tvarka.
„Lietuvoje taikoma viena palankiausių paveldimo turto apmokestinimo sistemų. Kai turtą paveldi artimi giminaičiai, net ir labai didelės vertės turtas neapmokestinamas“, – atskleidžia S. Dagilytė.
Savo ruožtu VMI vadovas Martynas Endrijaitis išvardija, kam ši lengvata priklauso.
„Paveldimo turto mokestis Lietuvoje netaikomas ir turtas visiškai neapmokestinamas, kai jį paveldi artimieji giminaičiai – sutuoktinis, vaikai, tėvai, seneliai, vaikaičiai, broliai ir seserys“, – nurodo jis.
Lengvata taip pat taikoma įvaikiams, įtėviams, globėjams, rūpintojams, globotiniams ir rūpintiniams.
Tetos, dėdės, pusbrolio ar draugo palikimui ši lengvata netaikoma.
„Lengvatos šeimos nariams taikomos daugelyje šalių, tačiau dažniausiai jos yra gerokai siauresnės apimties. Šeimos nariams taikomi mažesni nei standartiniai tarifai arba paveldimas turtas neapmokestinamas tik iki tam tikros vertės“, – tikina S. Dagilytė.
Kiek reikia mokėti paveldimo turto mokesčio?
Paveldimo turto mokestis skaičiuojamas ne nuo visos palikimo vertės.
„Pagal Paveldimo turto mokesčio įstatymą mokestis apskaičiuojamas nuo apmokestinamosios vertės, kuri sudaro 70 proc. visos paveldimo turto vertės, pritaikius 3 tūkst. eurų neapmokestinamąją vertę“, – nurodo M. Endrijaitis.
Tarifas parenkamas pagal 70 proc. turto vertės, dar neatėmus 3 tūkst. eurų lengvatos. Jei ši suma neviršija 150 tūkst. eurų, taikomas 5 proc. tarifas, jei viršija – 10 proc. Jis taikomas visai po lengvatos likusiai sumai.
VMI pateikė keturis pavyzdžius žmogui, kuriam netaikoma artimųjų lengvata.
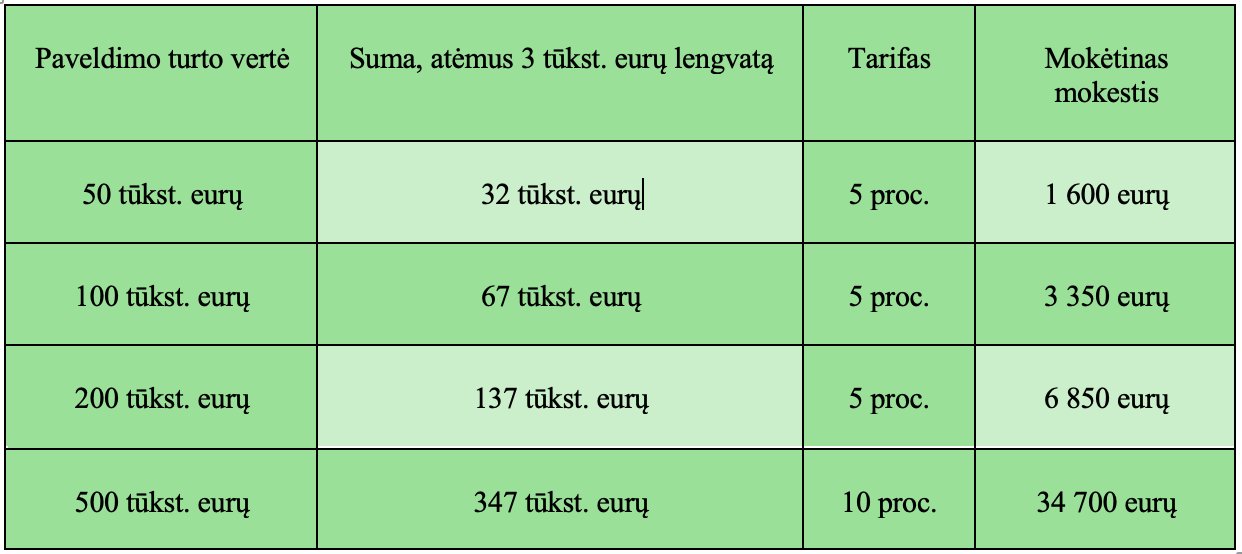
Jei 70 proc. palikimo vertės neviršija 3 tūkst. eurų, mokesčio mokėti nereikia ir žmogui, kuriam artimųjų lengvata netaikoma.
Dokumentų tvarkymo išlaidos į šias sumas neįtrauktos.
Kiek Lietuvoje surenkama paveldimo turto mokesčio?
VMI duomenyse 2025 metais užfiksuoto paveldimo turto vertė svyravo nuo 1 euro iki maždaug 2,85 mln. eurų. Nuo didžiausios vertės turto buvo apskaičiuotas 199 493 eurų paveldimo turto mokestis.
Bendra VMI duomenyse užfiksuoto paveldimo turto vertė 2025 metais siekė 132,54 mln. eurų.
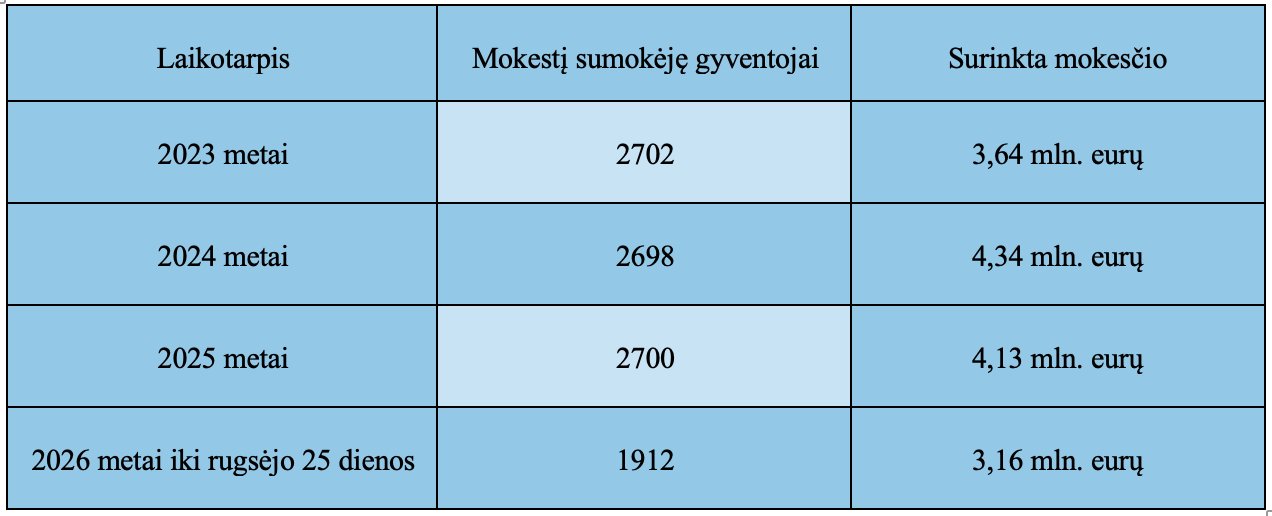
Mokėtojų skaičius beveik nesikeitė. 2025 metais surinkta daugiau nei 2023-iaisiais, tačiau mažiau nei 2024-aisiais. 2026 metų duomenys apima tik dalį metų.
Paveldimo turto mokestis įskaitomas į savivaldybių biudžetus.
„Per pastarąjį laikotarpį pastebimai brangstant nekilnojamajam turtui bei kitiems paveldimiems objektams, bendra paveldimo turto vertė natūraliai dažniau perkopia šias įstatymo ribas, o nuo jos, taikant Įstatymo 6 straipsnyje numatytus tarifus, 5 proc. arba 10 proc., didėja ir surenkamo mokesčio sumos“, – aiškina VMI vadovas.
Turto brangimas artimųjų lengvatos nekeičia.
Kodėl paveldimo turto vertė ateityje gali didėti?
Ekonominio bendradarbiavimo ir plėtros organizacija (EBPO) ataskaitoje apie socialinės apsaugos finansavimą prognozuoja, kad vienam žmogui ateityje vidutiniškai turėtų atitekti didesnis palikimas.
Priežastys dvi – brangsta būstas ir kitas turtas, o šeimose gimsta mažiau vaikų. Vadinasi, didesnės vertės palikimą gali dalytis mažiau žmonių.
Dėl to paveldėjimo mokesčiai ateityje galėtų sudaryti didesnę valstybių pajamų dalį. 2024 metais paveldėjimo ir dovanojimo mokesčiai ES ir EBPO šalyse vidutiniškai sudarė 0,4 proc. bendrų valdžios pajamų.
Tačiau šie mokesčiai nėra populiarūs. 27 šalyse atliktoje EBPO apklausoje turtingiausiems žmonėms taikomus paveldėjimo ir dovanojimo mokesčius teisingais arba labai teisingais laikė mažiau nei trečdalis apklaustųjų.
Ar planuojama keisti paveldimo turto mokestį Lietuvoje?
Naujienų portalas tv3.lt paklausė Finansų ministerijos, ar svarstoma keisti mokesčio tarifus, lengvatas ar tai, kam jis taikomas.
„Vyriausybės programoje nėra numatyti paveldimo turto apmokestinimo pokyčiai“, – nurodė ministerija.
Kalbėdama apie dabartinę tvarką, ministerija išskiria kelias svarbias aplinkybes.
„Tačiau, kaip ir visų mokesčių atžvilgiu, svarbu periodiškai įvertinti, ar galiojanti sistema išlieka proporcinga ir atitinka savo tikslus.
Vertinant paveldimo turto apmokestinimo sistemą, reikėtų atsižvelgti ne tik į turto vertės augimą, bet ir į realią paveldėto turto struktūrą, paveldėtojų mokumą, administracinę naštą“, – tvirtina ministerija.
Ministerija įvardija ir argumentus už didesnį mokestį.
„Paveldimo turto mokesčių didinimo argumentai pirmiausia sietini su teisingesniu mokestinės naštos paskirstymu, turto koncentracijos mažinimu bei neutralesniu jų poveikiu ekonomikos augimui“, – komentuoja Finansų ministerija.
Papildomų pajamų sumos ministerija neįvardija.
„Galimos papildomos pajamos iš paveldimo turto mokesčio priklausytų ne vien nuo paveldimo turto vertės augimo. Reikšmės turėtų paveldėjimo apimtys, paveldėtojų struktūra, taikomos lengvatos, mokesčio tarifai, turto vertinimo metodika ir gyventojų elgsena“, – aiškina ministerija.

Kaip skaičiuojamas gyventojų pajamų mokestis (GPM) pardavus paveldėtą būstą?
Net jei būstą paveldėjote be mokesčio, jį pardavus gali tekti mokėti GPM. Šis skaičiavimas aktualus, jei pardavimo pajamoms netaikoma lengvata.
„Kitaip tariant, jeigu vaikai paveldėjo 100 tūkst. eurų vertės butą, jie mokesčio nemokės, nes jiems bus taikoma lengvata. Jeigu po metų butas bus parduotas už 120 tūkst. eurų, GPM būtų skaičiuojamas ne nuo 120 tūkst. eurų, o nuo 20 tūkst. eurų skirtumo, tai yra 120 tūkst. – 100 tūkst.“ – vardija S. Dagilytė.
Apmokestinamą skirtumą gali sumažinti dokumentais pagrįstos įstatyme leidžiamos išlaidos, pavyzdžiui, privalomi mokėjimai notarui ar už turto registravimą.