
Kaip yra pritaikomas paslaugos mokestis dalijasi ir vienas naujienų portalo tv3.lt skaitytojas.
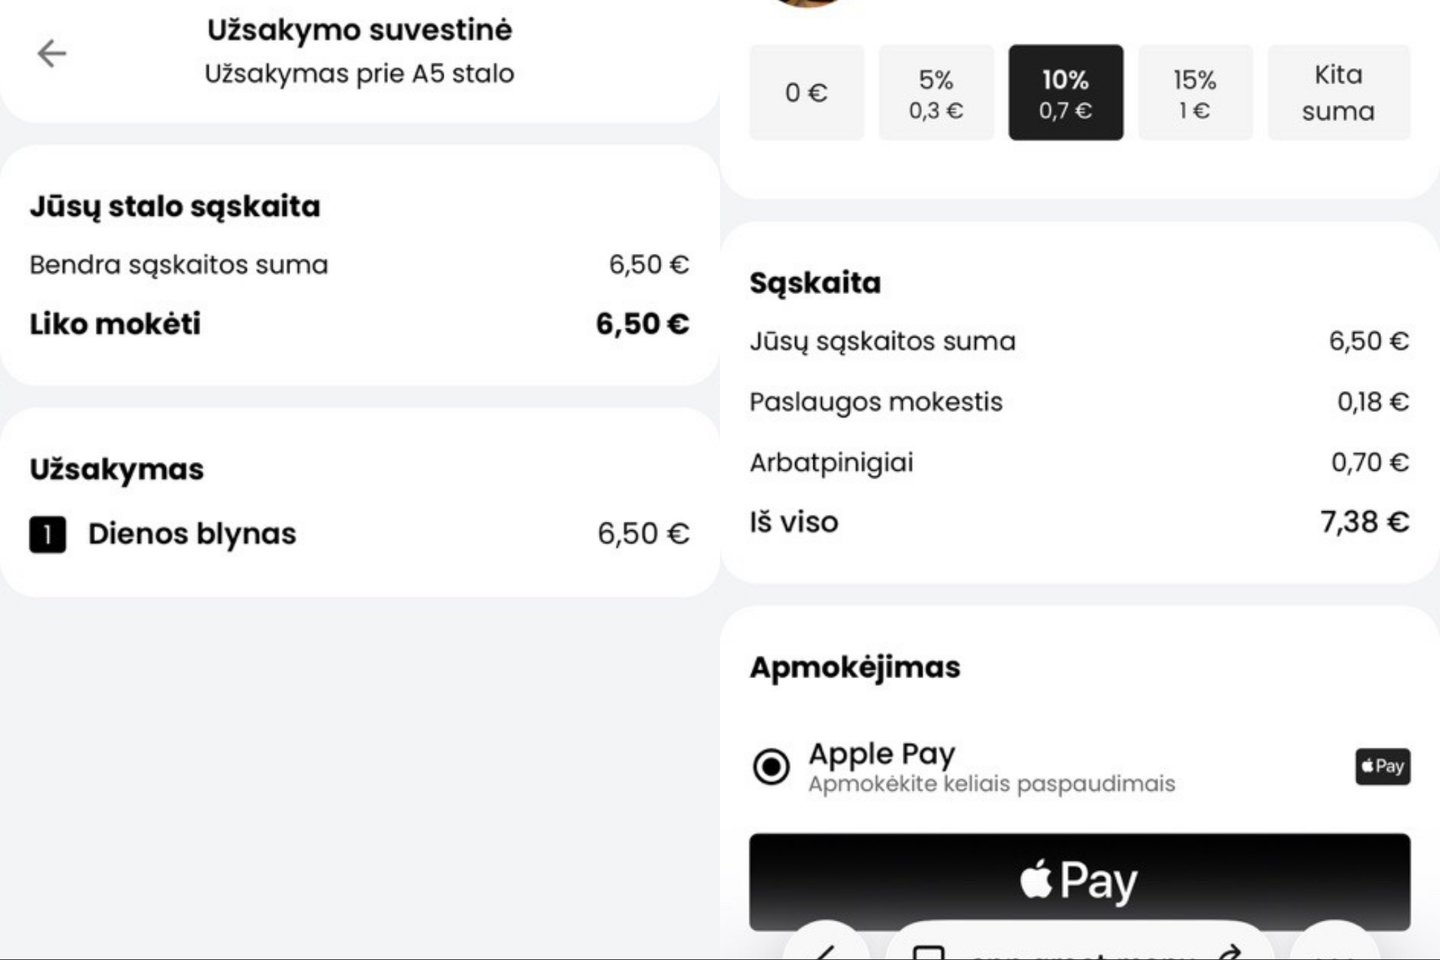
Valdas (tikras vardas redakcijai žinomas) pasakojo, kad pietavo restorane „Talutti“ Vilniuje. Vyras nusprendė apmokėti sąskaitą pasinaudodamas QR kodu ir liko nustebintas.


„Pirma parodo normalią kainą, o jau tada su 0,18 euro mokesčių. Ar taip gali daryti neperspėję?“ – teiraujasi skaitytojas.
Rugsėjo 3 dieną LB pranešė, kad plinta praktika, kai už prekę ar paslaugą atsiskaitančiam vartotojui tenka mokėti prekybininko pasirinktam mokėjimo paslaugų teikėjui.
Bankas atkreipia dėmesį, kad kai kuriais atvejais toks mokestis negali būti taikomas, kitais – vartotojas turi būti apie jį aiškiai informuotas ir turėti galimybę pasirinkti nemokamą atsiskaitymo su prekybininku būdą.
Taigi kaip elgtis, jei papildomas mokestis pridedamas ir pirkėjas apie tai iš anksto nėra įspėjamas?
Su tokiu mokesčiu susiduriama dažnai
LB nurodo, kad su tokiomis situacijomis gyventojai gali susidurti apsipirkdami internetu, mokėdami už parkavimą programėlėje, atsiskaitydami kavinėje per QR kodą ar mokėdami už viešąsias ir kitas paslaugas.
„Vartotojas ateina nusipirkti prekės ar paslaugos ir neturėtų papildomai mokėti už prekybininko pasirinktą atsiskaitymo būdą.
Ypač nepriimtinos situacijos, kai žmogus už mokėjimo paslaugas jau moka savo bankui ar kitam paslaugų teikėjui, pavyzdžiui, turi mokėjimo paslaugų krepšelį, tačiau, atlikdamas konkretų mokėjimą, turi susimokėti dar kartą“, – sako LB valdybos narys Evaldas Ruzgys.
Jis pabrėžia, kad LB nepalankiai vertina rinkoje esančią praktiką ir naujai atsirandančius veikimo modelius, pagal kuriuos vartotojas turi apmokėti už lėšų gavėjo, t. y. prekybininko, pasirinktą apmokėjimo būdą.
„Kai prekybininkas suteikia galimybę atsiskaityti mokėjimo kortele, mokėjimų priėmimo paslaugą jam teikia paties prekybininko pasirinktas mokėjimo paslaugų teikėjas.
Pagal galiojančius teisės aktus už šią paslaugą turi mokėti prekybininkas, šių sąnaudų negalima perkelti pirkėjui kaip papildomo mokesčio už atsiskaitymą kortele.
Daugelis prekybininkų atsiskaitant internete, išmaniųjų įrenginių programėlėse nukreipia vartotoją į jo internetinę bankininkystę mokėjimui inicijuoti ir patvirtinti. Tai vadinamoji mokėjimo inicijavimo paslauga (MIP), kurią teikia prekybininko pasirinktas mokėjimo paslaugų teikėjas, dar vadinamas mokėjimo tarpininku. Teisės aktais nedraudžiama MIP teikėjui imti iš vartotojo mokestį“, – aiškina LB.
Tačiau tarpininką pasirenka prekybininkas, siekdamas patogiai surinkti mokėjimus už savo prekes ar paslaugas.
LB vertinimu, prekybininkai mokėjimų priėmimo sąnaudas turėtų laikyti savo veiklos sąnaudomis ir į jas atsižvelgti nustatydami prekių ar paslaugų kainas, o ne perkelti jas vartotojui, pasirinkusiam konkretų atsiskaitymo būdą.
„Taip būtų laikomasi teisės aktuose įtvirtinto principo, kad tiek pirkėjas, tiek pardavėjas už mokėjimo įvykdymą moka tik savo mokėjimo paslaugų teikėjui. Vis dėlto, jei už MIP vartotojui būtų taikomas mokestis, apie jį vartotojas turi būti aiškiai informuotas iš anksto ir turėti galimybę pasirinkti kitą, papildomai nekainuojantį atsiskaitymo būdą“, – aiškina LB atstovas.


Ragina prašyti paaiškinimo arba pranešti LB
LB ragina gyventojus prieš patvirtinant mokėjimą patikrinti, ar prie prekės ar paslaugos kainos nėra pridedamas papildomas mokestis, susijęs su pasirinktu atsiskaitymo būdu.
„Ne visi atsiskaitymo būdai visais atvejais privalo būti nemokami, tačiau prekybininkas turi iš anksto informuoti vartotoją apie papildomus mokesčius ir sudaryti realią galimybę pasirinkti kitą, už kurį nereikia papildomai mokėti, atsiskaitymo būdą“, – priduria bankas.
Visgi, jei vartotojai susidurtų su tokia situacija, kai įsigydami prekę ar paslaugą turi papildomai sumokėti už pasirinktą atsiskaitymo būdą (pavyzdžiui, jeigu skiriasi prekės, paslaugos kaina ir galutinė mokama suma, kurią prašoma patvirtinti), jie gali paprašyti prekybininko paaiškinimo.
„Jeigu toks mokestis siejamas su konkrečia atsiskaitymo priemone ar paslauga, vartotojas gali kreiptis į Lietuvos banką ir pranešti apie tai.
Lietuvos bankas kiekvieną atvejį nagrinėja individualiai. Atitinkamai vykdomi priežiūriniai veiksmai ir galimos poveikio priemonės, įskaitant baudas. Lietuvos bankas jau buvo pritaikęs poveikio priemonę už tokio pobūdžio netinkamą praktiką“, – nurodo banko atstovai.
Visada leidžia pasirinkti kitą atsiskatymo būdą
Naujienų portalas tv3.lt taip pat susisiekė su „Talutti“ ir pasiteiravo, ar restoranas informuoja klientus apie taikomą mokestį.
Restorano atstovai nurodo, kad QR kodai ant stalų yra padaryti skubančio svečio patogumui, greitam atsiskaitymui, kaip papildoma paslauga.
„Tai jokiu būdu ne kaip pagrindinis ar vienintelis atsiskaitymo būdas, svečiai visada gali atsiskaityti sulaukę įprastos sąskaitos, prie staliuko arba baro, grynais, kortele ar dovanų čekiais, kuriuos priimame, be jokio papildomo mokesčio“, – komentuoja „Talutti“ atstovai.
Jie priduria, kad „Talutti“ kavinėse naudojama „Greet“ programėlė nėra mokėjimo paslaugų teikėjas.
„Greet“ yra platforma, per kurią galima peržiūrėti meniu, palikti arbatpinigių, pasidalinti sąskaitą, palikti atsiliepimą ir t.t. Už šią paslaugą „Greet“ taiko paslaugos mokestį“, – pabrėžia restorano atstovai.