












Apie tai, ar lietuviai jau išleido visus sukauptus pinigus, naujienų portalo tv3.lt laidoje „Dienos pjūvis“ diskutavo ekonomistai Marius Dubnikovas ir Nerijus Mačiulis.


Gitano Nausėdos pasisakymas apie anuitetus
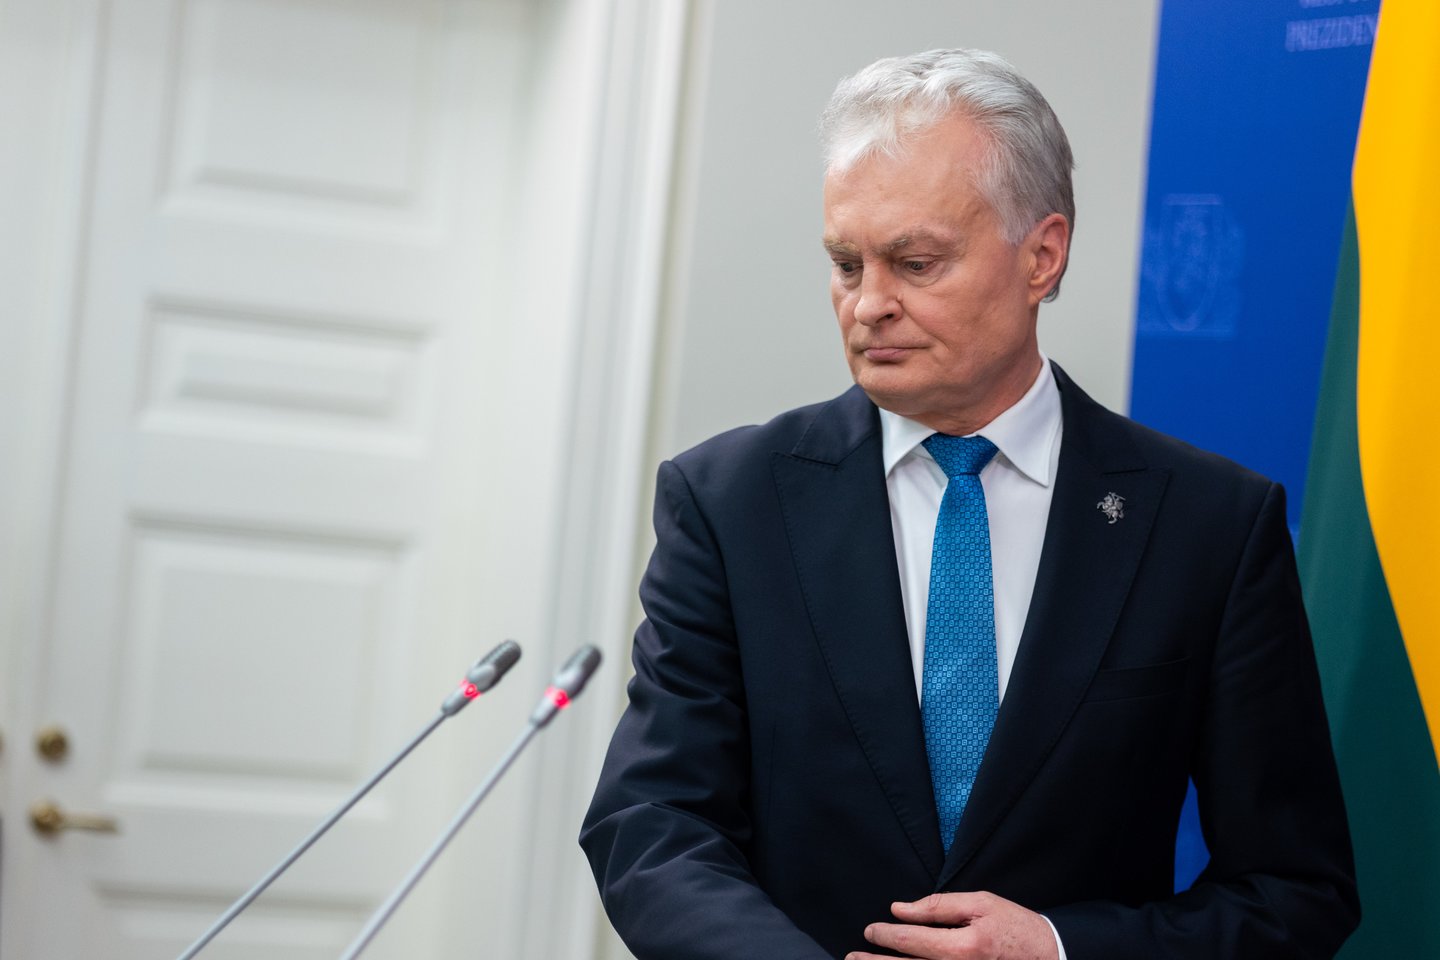
Priminsiu klausytojams ir žiūrovams, kad šiandien antradienį Gitanas Nausėda pasakė, kad galbūt reikėtų naikinti pensijų anuitetą. Sureaguokite į tai, kaip ši idėja paveiktų mus visus?
N. Mačiulis: Žiūrėkite, jeigu gyventojai nėra patenkinti ir nesupranta, kaip veikia anuitetas, tai nėra sprendimas griauti ar naikinti. Mes galime pažiūrėti, kaip elgiasi kitos valstybės. Pavyzdžiui, sėkmingai tai veikia Estijoje. Esmė tame, kai ateina pensinis amžius, gyventojas turintis 10–100 tūkst. savo sąskaitoje turėtų turėti lankstumą, ką jis nori ir gali daryti su tais pinigais.
Vienam gyventojui galbūt yra poreikis pasiimti visus pinigus ir ar grąžinti paskolas, ar keliauti aplink pasaulį, ar vaikams nupirkti būstą. Čia jau yra kiekvieno žmogaus laisvė. Kiti nenori tokios didelės pinigų sumos, nes jie turbūt planuoja savo dar ilgą pensinį amžių ir nežino, kaip patiems investuoti. Tokie asmenys gali imti anuiteto paslaugą ir jie gaus kas mėnesį 50–100 eurų papildomos išmokos prie pensijos. Tai priklauso nuo to, kiek jie bus sukaupę.
Tai turi būti tiesiog pasirinkimas. Anuiteto naikinimas yra nesusipratimas, nes tokia galimybė turi egzistuoti. Ar ją pasiūlys privati rinka, ar draudimo bendrovės, ar pensijų fondai, ar „Sodra“. Dabar iš tiesų buvo nesusipratimų. Pavyzdžiui, iki tam tikros sumos sukaupęs pinigus negali gauti anuiteto. Tam tikrą sumą pasiekęs gali pirkti anuitetą, bet virš kažkurios sumos vėl turi išsigryninti. Toks klampus, keistas, perlipdytas produktas.
Labai paprasta pažiūrėti, ką daro valstybės, kurios turi jau dešimtmečių patirtį. Yra pasirinkimas: tu perki anuitetą arba dalį pinigų pasiimi, išsigrynini, iš likusios dalies gali pasiimti papildomą priedą prie pensijos kiekvieną mėnesį. Kai žmogus gali pasirinkti senatvėje, sulaukęs pensinio amžiaus, tada jau iš karto yra aiškiau. Dabar aišku yra, kad tai yra vienas iš veiksnių, kuris didino nepasitikėjimą visa sistema.
Žinoma, mes turime kitą truputėlį paradoksą, žmonės sako: „Nepasitikiu, politikai keičia į vieną pusę, į kitą, dabar galima, kitą dieną negalima.“ Bėda tame, kad jie atsitraukdami iš pensijų fondų tampa labiau priklausomi nuo politikų sprendimų, nes trečdalį savo sukauptų antros pakopos pensijų fondo pinigų atiduoda į „Sodros“ rezervą. Kaip ta valstybė tvarkys savo finansus ir kiek galės mokėti pensijas ateityje, priklausys tiktai nuo valstybės finansų tvarumo, nuo politikų sprendimo.


Jie atsiduoda pilnai į politikų rankas. Tai nėra gerai. Senėjančioje visuomenėje pensijų sistema neturėtų priklausyti tik nuo einamaisiais mokėjimais grįstos sistemos, tai yra tik nuo to, kiek surenkama mokesčių iš dabar dirbančiųjų. Dėl to buvo ir sukurta šita antra pakopa, kad gyventojai turėtų savo rezervą, kurį jau patys arba senatvėje pasiims visą, arba pasiims anuitetus ir kas mėnesį gaus priedus. Tą reikėtų ir išsaugoti.
Ką rodo Estijos pavyzdys?
Mes dažnai girdime, kad yra minimas Estijos pavyzdys. Estai taip pat leido atsiimti, jie atsiėmė ir nutiko kažkas gero arba blogo. Galite trumpai paaiškinti, kokia buvo Estijos situacija, kuo mes iš esmės nuo jų skiriamės, kai lyginame mus su savo partnerine valstybe?
M. Dubnikovas: Pats pagrindinis principas, kad gali atsiimti lėšas. Buvo šiek tiek kitas būdas, į „Sodrą“ ten pinigai negrįžo. Pas mus buvo tas pasirinktas, kad dalis pinigų, kurie neva sumokėti valstybės, nors iš tikrųjų tai yra žmogaus uždirbti pinigai, turėjo grįžti į „Sodrą“. Estams reikėjo susimokėti gyventojų pajamų mokestį ir atsiimant lėšas. Mums to daryti kaip ir nereikėjo.
Tokie turbūt esminiai skirtumai. Kitas dalykas, pas mus yra skiriamas labai ilgas laiko tarpas, per kurį gali galima trauktis – du metai. Čia turbūt yra esminiai dalykai. Pratęsiant, ką Nerijus pasakojo apie finansines pamokas ir apie tai, ką mes čia gauname, kokį rezultatą, tai mes dažnai diskutuojame tik apie tuos pinigus, kuriuos mes atsiėmėme iš antros pakopos.
Mes pamirštame dar vieną svarbų momentą. Atsiėmus reikia pagalvoti ne tik, kur padėti tuos pinigus, kur juos investuoti, galbūt perkelti į trečią pakopą, investicinius fondus ir panašiai, bet ir nepamiršti tų naujų įmokų, kurios turėjo būti tęsiamos. Dalis žmonių, kurie atsiėmė ir sėkmingai pervesdavo po 3 proc. savo atlyginimo, gali būti, kad to nebedarys.

Tas kaupimas nutraukiamas, nes kaupimas yra ne tik esamų lėšų perkėlimas. Maža to, jeigu mes apsiimame tą riziką, kad patys sprendžiame, kur ir kaip investuojame, patys valdome, tai dar išnyksta ir indeksavimo mechanizmas. Antroje pakopoje buvo 3 proc., kylant žmogaus pajamoms pinigų suma, kuri buvo pervedama, taip pat didėjo.
Šiuo atveju didelė dalis žmonių, netgi tie, kurie nuspręs taupyti, pervedinėti periodiškai, nepadarys sekančio veiksmo. Neperžiūrės savo pajamų ir taupymo normos, kas yra dažna klaida. Mums į estus turbūt lygintis per daug nereikia.
Mums reikia susitvarkyti dabar tą žalą, kuri yra padaryta. Tai yra, peržiūrėti savo taupymus, periodinius investavimus ir užsidėti ant pečių atsakomybę, kad reguliariai turėsime tą taupymą prižiūrėti.
LAIDĄ „DIENOS PJŪVIS“ RASITE STRAIPSNIO PRADŽIOJE.
Svarbiausios dienos naujienos, ekspertų ir politikų įžvalgos bei komentarai – kiekvieną darbo dieną laidoje „Dienos pjūvis“ portale tv3.lt ir platformoje TV3 Play.
Kviečiame atrasti naują tv3.lt turinį! Nuo šiol portale jūsų laukia ne tik kasdien nauji testai, bet ir kryžiažodžiai – išbandykite savo žinias, spręskite ir smagiai praleiskite laiką.


