







Daugiau apie tai – TV3 Žinių reportaže.
27-erių Vilius į elektronikos prekių parduotuvę atvyko naujo monitoriaus. Kaip pats sako – nori antro ir pigaus.
„Kokį biudžetą sau nusistatęs? – 100 eurų. – Kam naudosite? – Žiūrėti „Youtube“ video, „chatinti“ su draugais“, – sakė pirkėjas Vilius.
Už tokius pirkinius Vilius dažniausiai sumoka iš karto. Tačiau, kai tenka pakloti didesnę sumą, neslepia, kad yra pirkęs ir išsimokėtinai.
„Geras šaldytuvas, daug kainuojantis. – Kiek teko mokėti jums? – 800 grubiai. Man jau išeina daug, tai dalimis atrodė patogiau“, – kalbėjo Vilius.


Kai kurie gyventojai taip pat yra pirkę lizingu.
„Automobilį. – Ir kiek ten jis kainavo, jei ne paslaptis? – Apie 30 tūkstančių“, – minėjo vyras.
„Mano tėvai viską linkę pirktis – telefonai, televizoriai“, – pridūrė moteris.
„Gal neturi pinigų arba tiesiog neskaičiuoja žmonės“, – svarstė pirkėjas.
Daugėja pirkėjų mokančių dalimis
Naujas televizorius, telefonas ar šaldytuvas – už tokias prekes gyventojai neretai atsiskaito ne iš karto. Ir pardavėjai pastebi, kad lietuviai finansinių įsipareigojimų nevengia.
Ir panašu, kad skolinasi ne tik pirkdami telefonus ar buitinę techniką. Naujausi „Swedbank“ duomenys rodo, kad per šių metų 9 mėnesius gyventojams paskolų išdavė net 15 procentų daugiau. O jų suma viršija 7 milijardus eurų. Gyventojų būsto paskolų padaugėjo 16 procentų, o automobilių lizingo finansavimo apimtys ūgtelėjo beveik penktadaliu.
„Būstui besiskolinantis klientas vidutiniškai ėmė 129 tūkstančius eurų, automobilio įsigijimui lizingu skolinosi 25 tūkstančius eurų. Šiais metais vartojimo paskolų išdavėme už 146 milijonus eurų. Trečdalis paskolų buvo skirta būsto remontui, apie 50 milijonų eurų buvo skolinamasi“, – skaičiavo „Swedbank“ atstovas Tomas Pulikas.
Lietuvos banko duomenimis, būsto paskolų metinės palūkanos per mažiau nei metus ūgtelėjo 0,5 proc. punktais. Šių metų rugpjūtį pakilo iki daugiau kaip 4 procentų. Tad, pavyzdžiui, 150 tūkstančių eurų paskolą 25 metams paėmusiam gyventojui mėnesio įmoka būtų išaugusi maždaug 40 eurų ir siektų kiek daugiau nei 800 eurų.
Vartojimo paskolų palūkanos išlieka gerokai aukštesnės
Rugpjūtį vartojimo paskolų metinės palūkanos vidutiniškai siekė 8,5 procento. Tad, pavyzdžiui, 5 metams pasiskolinus 10 tūkstančių eurų, kas mėnesį tektų mokėti daugiau kaip 200 eurų.
„Saulės elektrinei fiksuotos palūkanos nesiekia 5 procentų, būsto remontui nesiekia 8 procentų, automobilių įsigijimui – iki 9 procentų“, – sakė T. Pulikas.
O kai kuriais atvejais, galutinė kredito kaina gali būti gerokai didesnė.
„Skolintojai, kurie specializuojasi finansuodami smulkesnius daiktus, dar prideda prie palūkanų mėnesinį kredito administravimo mokestį. Tai ta bendra metinė kredito kaina gali pasidaryti ir 20 procentų“, – pasakojo Lietuvos centrinės kredito unijos valdybos narys Rūtenis Šukevičius.
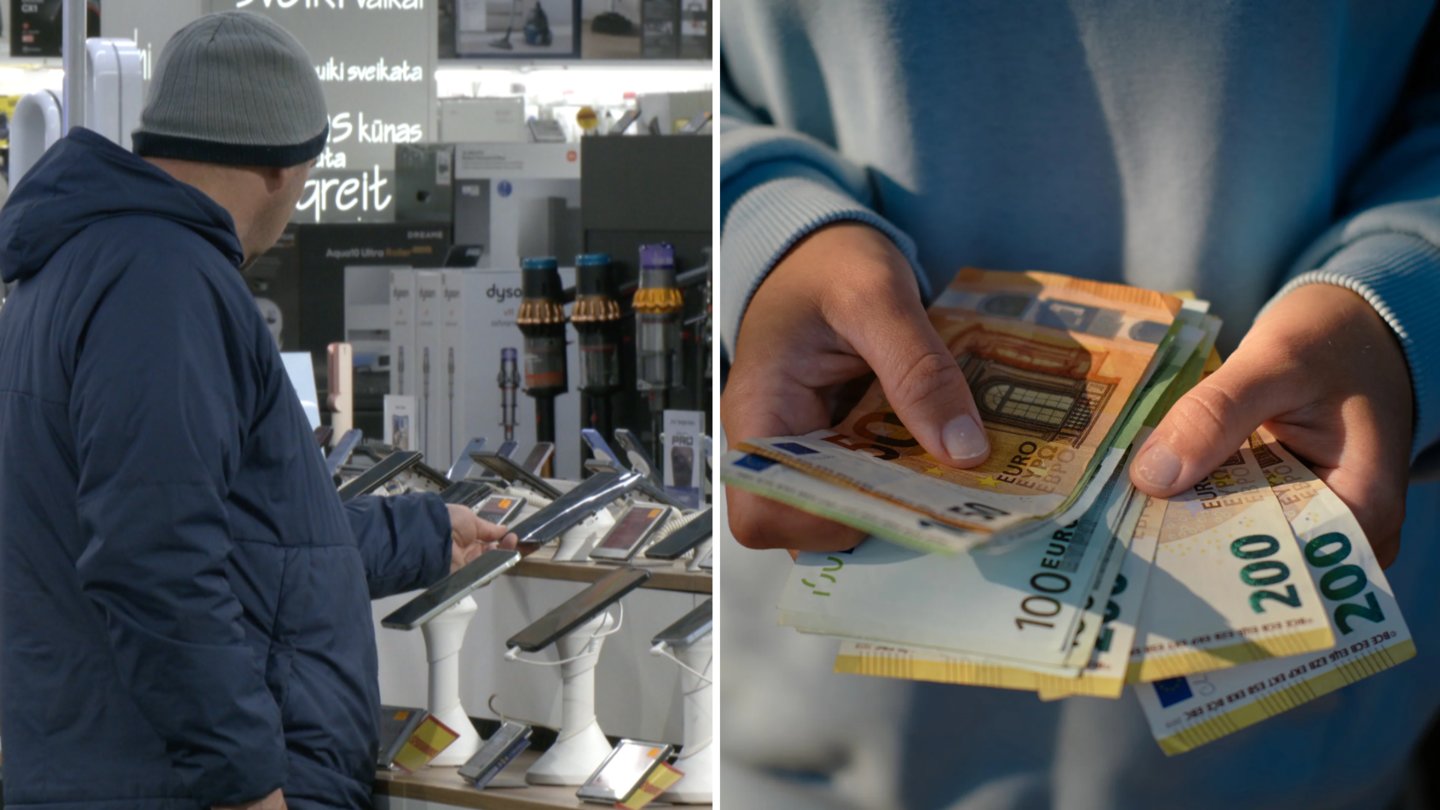
„Jeigu 600 eurų kainuotų telefonas, finansuojant išeitų 750–800, kažkiek tiek“, – minėjo „Topo Centro“ atstovas Algis Paukštas.
Ekonomistai aiškina, kad augančias skolinimosi apimtis lemia ne tik gyventojų noras įsigyti naują būstą, daiktą ar automobilį, bet ir kylančios kainos.
„Vilniaus mieste pirmą ketvirtį būstas pabrangęs, lyginant su praėjusiais metais – 15 proc., antrą ketvirtį – 12 procentų. Supranti vieną dalyką: kad žmonės įpirktų tą patį fizinį kvadratinių metrų kiekį, jiems reikia pasiskolinti paprasčiausiai daugiau“, – kalbėjo Vilniaus universiteto ekonomistas Algirdas Bartkus.
Pasak ekonomistų, gyventojų apetitas skolintis artimiausiu metu gali mažėti dėl ekonominio neapibrėžtumo ir didelių palūkanų.
Daugiau apie tai sužinokite straipsnio pradžioje esančiame vaizdo įraše.