












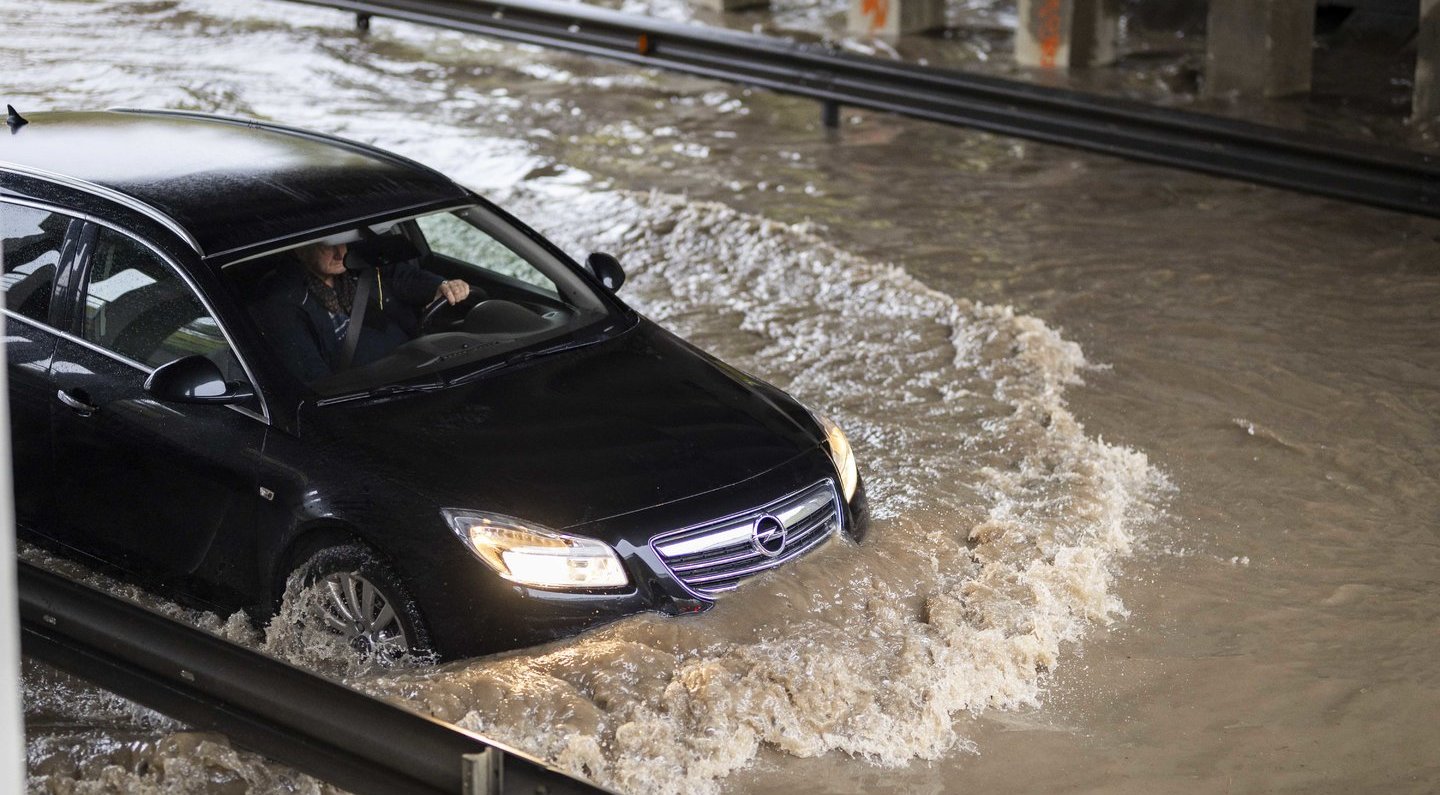
Vis dėlto, tokie bandymai dažniausiai baigiasi spengiančia tyla, kai pro apsemtą gatvę važiavęs automobilis staiga užgęsta. Tačiau didžiausias šokas vairuotojų gali laukti po to.


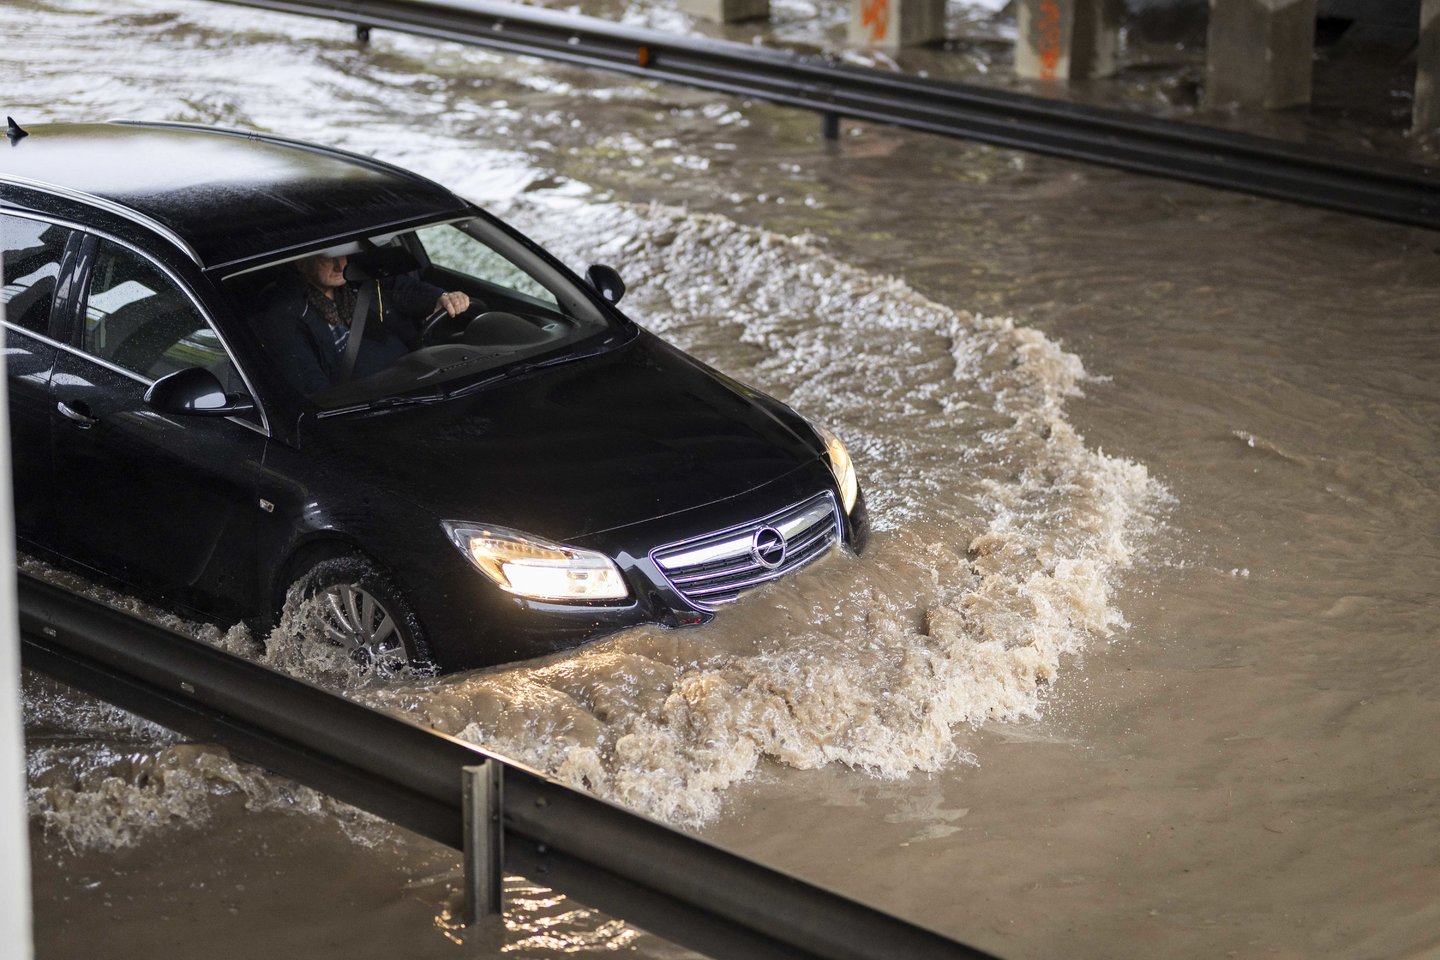
Kaip suprasti, kad gatvė tapo per gili?
Nustatyti tikrąjį užlieto kelio gylį pro priekinį automobilio stiklą – užduotis ne iš lengvųjų. Vairuotojai dažnai rizikuoja pasikliaudami vien aklais spėjimais, tačiau nepriklausomas automobilių meistras Tadas Kiršda pabrėžia, kad lemiamu faktoriumi čia tampa ne vairuotojo nuojauta.
„Kiekvieno automobilio techninė konstrukcija skiriasi. Daugelyje žemesnių automobilių oro paėmimo angos yra įrengtos gana žemai – ties posparniais arba už priekinio bamperio grotelių. Važiuojant susidariusi vandens banga gali pasiekti oro paėmimo sistemą net tada, kai stovinčiame vandenyje jo lygis iš pirmo žvilgsnio neatrodo pavojingas“, – priduria pašnekovas.
Anot specialisto, vertinti reikėtų ne tik vandens gylį, bet ir tai, ar matomas kelio paviršius, šaligatvio borteliai bei kiti orientyrai. Įspėjimu turėtų tapti situacija, kai vanduo siekia lengvojo automobilio slenksčius, apsemia didelę ratų dalį.
„Jeigu vanduo visiškai paslėpė šaligatvio bortelius arba siekia lengvojo automobilio slenksčius, važiuoti toliau jau labai rizikinga. Kilus abejonių, saugiausia apsisukti ir rinktis kitą maršrutą“, – pabrėžia T. Kiršda.
Žala gali būti neatlyginta
Gatvę užliejęs vanduo yra klastingas – jis sėkmingai slepia gilias duobes, atvirus šulinius ar nuplautus kelkraščius. Vis dėlto, vien įvažiavimas į balą automatiškai teisių į draudimo išmoką nepanaikina. Kiekviena situacija vertinama individualiai, atsižvelgiant į oro sąlygas, matomumą ir vairuotojo galimybes pasirinkti kitą maršrutą.
„Compensa Vienna Insurance Group“ Žalų departamento vadovas Mindaugas Balinskas sako, kad draudikas gali mažinti išmoką arba jos visai nemokėti tik tada, jei nustatomas akivaizdus vairuotojo neatsargumas ar sąmoningai rizikingas elgesys.
„Jeigu vandens gylis kelyje buvo akivaizdžiai matomas – pavyzdžiui, kiti vairuotojai apsemtą ruožą apvažiuodavo, buvo įspėjamieji ženklai – ir asmuo vis tiek nusprendė važiuoti toliau, draudimo bendrovė tai vertina kaip sąmoningą rizikos prisiėmimą“, – aiškina M. Balinskas.


Didžiausia klaida – pakartotinis variklio užvedimas
Viena brangiausiai kainuojančių vairuotojų klaidų įvyksta jau sustojus vandenyje. Jei per apsemtą ruožą važiavęs automobilis užgeso, tai aiškus signalas, kad vanduo jau pasiekė degimo kamerą arba užliejo svarbius elektros komponentus.
„Pakartotinis variklio užvedimas, kai degimo kameroje yra patekusio vandens, gali padaryti dar didesnę žalą.
Svarbu nesusigundyti tik trumpam pasukti užvedimo raktelio ar paspausti variklio paleidimo mygtuko, tikintis patikrinti, ar automobilis dar veikia“, – perspėja draudimo ekspertas.
Tokį veiksmą draudimo bendrovė gali traktuoti kaip papildomos žalos padarymą jau po pirminio įvykio. Tokiu atveju skiriama techninė ekspertizė, o draudikas gali atsisakyti atlyginti papildomai atsiradusią žalos dalį, kuri atsirado būtent dėl bandymo užvesti automobilį.
Ką daryti įstrigus?
Jeigu automobilis nebegali pajudėti iš vietos, tolesni vairuotojo veiksmai ir elgesys tampa lemiamu veiksniu administruojant būsimą žalą.
„Pirmiausia svarbu užtikrinti saugumą – jei įmanoma, saugiai pasišalinti iš apsemtos vietos ir joje nepasilikti“, – pabrėžia M. Balinskas.
Tuo tarpu kitas žingsnis turėtų būti įvykio aplinkybių užfiksavimas. Pasak draudimo specialisto, naudinga nufotografuoti arba nufilmuoti vandens lygį aplink automobilį ir važiuojamojoje dalyje. Kad būtų galima įvertinti gylį, nuotraukose arba vaizdo įraše turėtų matytis šaligatvio bortelis, kelio ženklai ar kiti orientyrai.
Taip pat verta užfiksuoti automobilį iš kelių pusių, platesnę aplinką, eismo ribojimus ir įspėjamuosius ženklus arba tai, kad jų nebuvo.
Pašnekovas taip pat pabrėžia, kad būtų naudinga, jeigu nuotraukose ar vaizdo įrašuose išlieka informacija apie jų padarymo laiką.
Gedimai gali pasirodyti vėliau
Jeigu automobilis apsemtą ruožą įveikė ir variklis neužgeso, tai dar nereiškia, kad galima džiaugtis laiminga pabaiga. T. Kiršda perspėja, kad dalis vandens sukeltų pažeidimų iš karto yra nepastebimi, o pasekmės išryškėja tik nuvažiavus kelis ar keliolika kilometrų.
„Vairuotojai dažnai klysta galvodami, kad jei variklis veikia, vadinasi, grėsmė praėjo. Išvažiavus iš užlieto ruožo, pirmiausia reikėtų atkreipti dėmesį į automobilio elgesį.
Apie galimą gedimą gali įspėti pasikeitęs variklio garsas, trūkčiojimas greitėjant, sumažėjusi galia, neįprastas diržų cypimas ar salone besikaupianti drėgmė“, – aiškina T. Kiršda.

Remontas gali viršyti 10 tūkst. eurų
Viena dažniausių ir didžiausių žalų, deklaruojamų po važiavimo per gilų vandenį, yra variklio pažeidimas dėl hidrosmūgio.
„Tai itin brangiai kainuojantys gedimai, kurių dydis priklauso nuo automobilio modelio ir variklio tipo. Pasitaiko atvejų, kai variklio remontas po hidrosmūgio yra ekonomiškai netikslingas ir reikalingas viso variklio keitimas. Tuomet remonto kaštai dažnu atveju gali viršyti ir 10 tūkst. eurų“, – pasakoja M. Balinskas.
Dideli nuostoliai gali susidaryti ir tuomet, kai vanduo pasiekia automobilio elektronikos bei elektros sistemas. Šiuolaikiniuose automobiliuose įvairūs valdymo blokai, jutikliai ir laidynai įrengti skirtingose kėbulo vietose, todėl tikrasis gedimų mastas ne visada paaiškėja iš karto.
„Tokio tipo įvykiuose automobilio remontas dažnu atveju tampa labai brangus ir ilgas, nes pirmiausia ardomas visas automobilio salonas, atliekamas džiovinimas, defektavimas ir tik tuomet – remonto darbai“, – aiškina draudimo bendrovės Žalų departamento vadovas.
Privalomasis draudimas nepadės, o Kasko sąlygas verta pasitikrinti iš anksto
Lietuvos bankas ir šiuo metu galiojantys įstatymai nurodo, kad privalomasis draudimas skirtas atlyginti tik kitiems žmonėms ar jų turtui padarytai žalai.
„Privalomasis transporto priemonių valdytojų civilinės atsakomybės draudimas atlygina žalą, kurią vairuotojas padaro kitiems asmenims ar jų turtui, tačiau nedengia paties kaltininko automobilio žalos. Todėl per liūtį ar užliejimą apgadinto automobilio žalos šis draudimas paprastai neatlygina“, – patvirtina M. Balinskas.
Tokiai žalai gali būti taikomas Kasko draudimas, tačiau draudimo specialistas pabrėžia, kad būtina vertinti konkrečios sutarties sąlygas.
Kadangi Kasko yra savanoriškas draudimas, jo suteikiama apsauga ir draudžiamųjų įvykių apimtis priklauso nuo konkretaus poliso – ne visose sutartyse stichinių ar gamtos reiškinių, tokių kaip liūtis ar potvynis, rizika yra įtraukta automatiškai.
Patiko straipsnis? Užsiprenumeruokite mūsų naujienlaiškį ir gaukite svarbiausias dienos naujienas bei įdomiausius straipsnius kiekvieną darbo dieną 11 val. Tiesiai į Jūsų el. paštą!


