












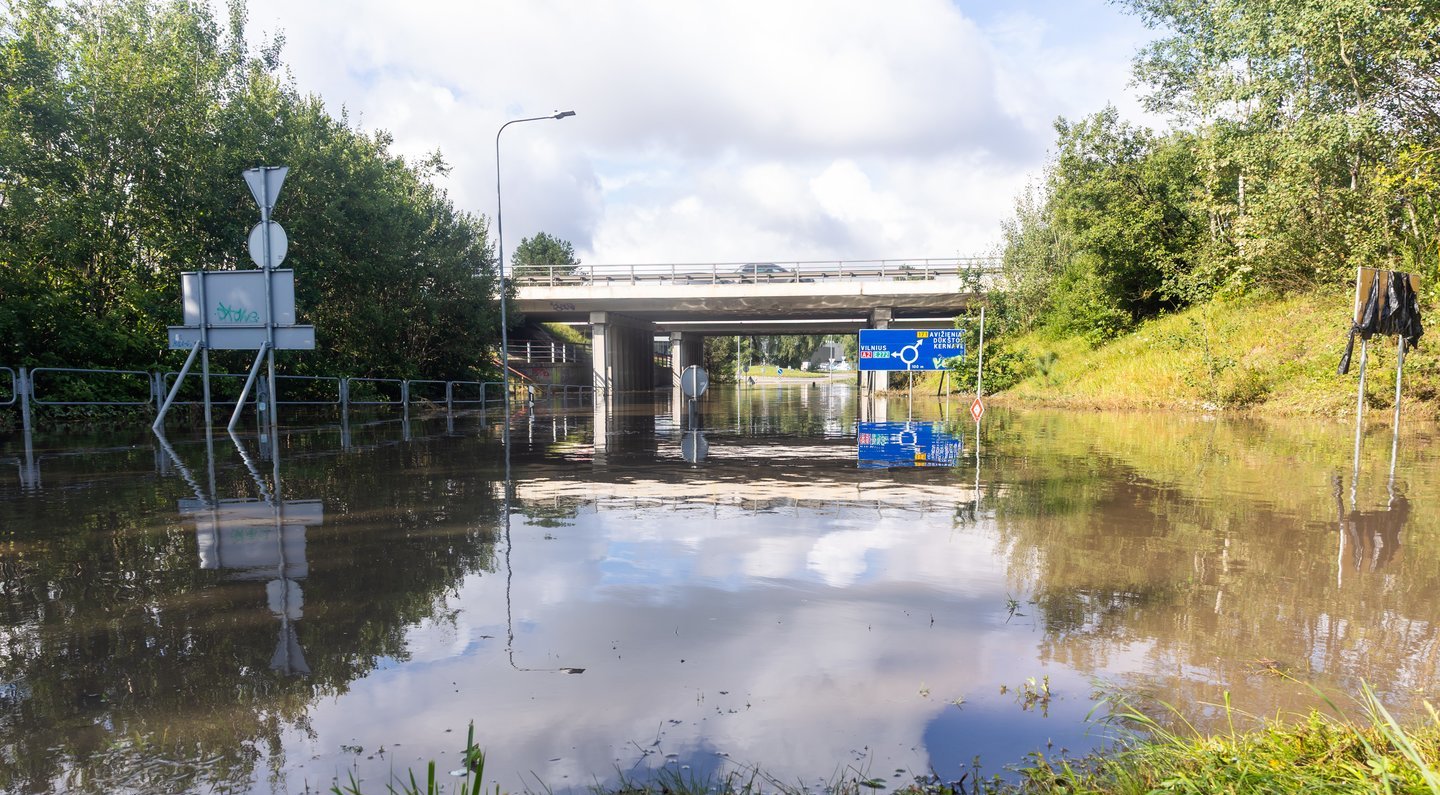
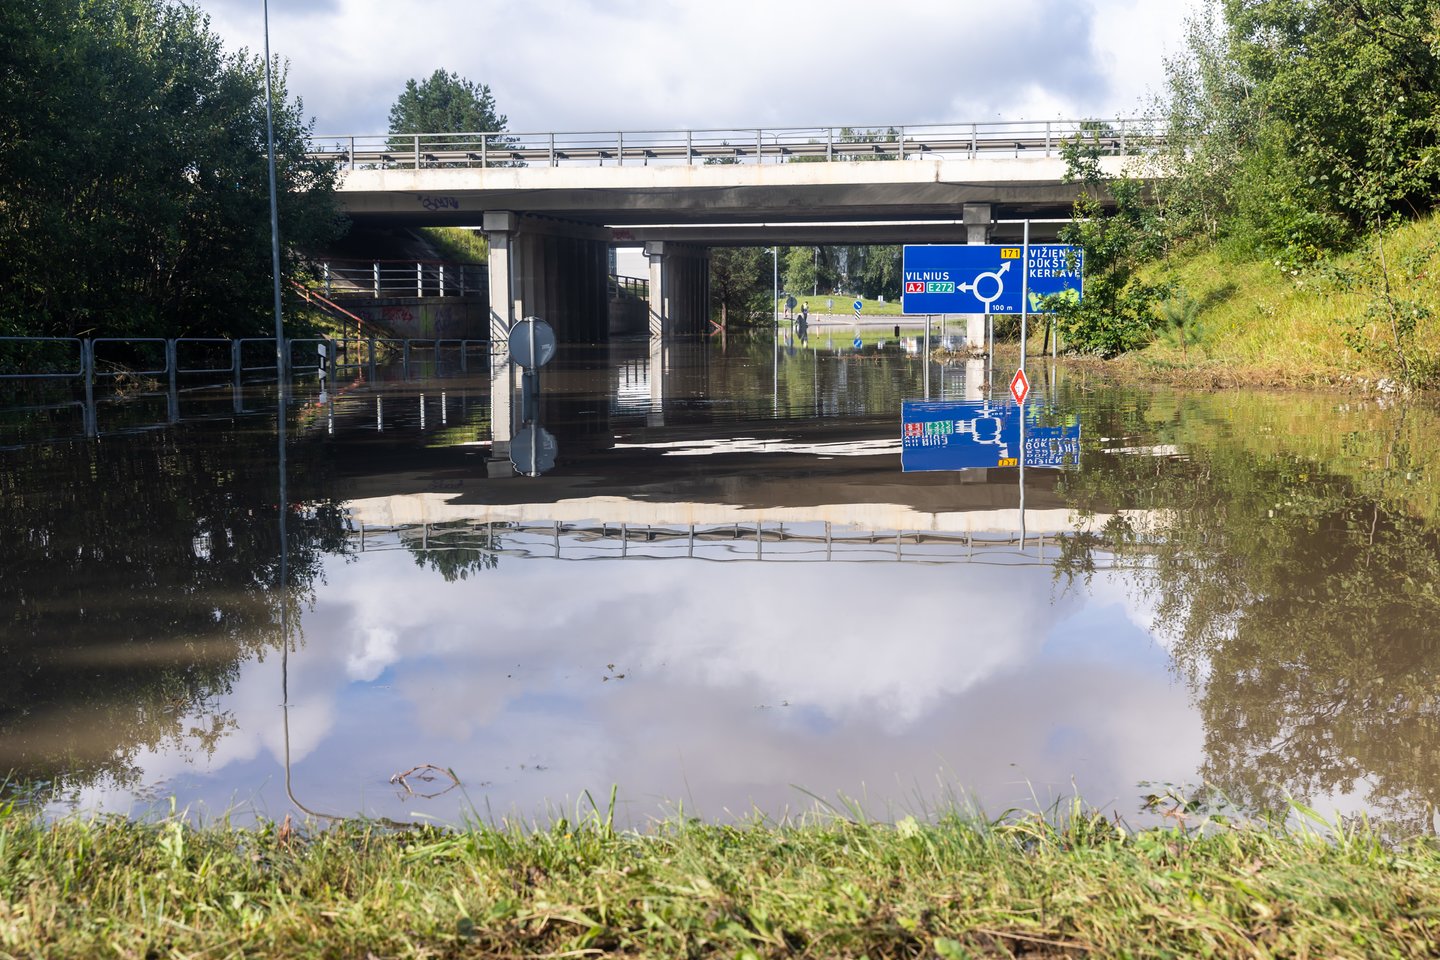
Vieni gyventojai savaitgalį siautusios audros metu dalijosi, kad požeminėse parkavimo aikštelėse ar keliuose buvo užlieti jų automobiliai.


Tuo metu kiti gyventojai patyrė žalos savo namuose. Nemažai lietuvių socialiniuose tinkluose dalijosi ant namų užvirtusių medžių ar apsemtų patalpų nuotraukomis.
Taigi kada galima tikėtis draudimo išmokos, o kada už nuostolius teks mokėti iš savo kišenės?
Audringas savaitgalis ryškiai padidino pranešimų skaičių
Mindaugas Balinskas, ne gyvybės draudimo bendrovės „Compensa Vienna Insurance Group“ Žalų departamento vadovas pabrėžė, kad po audringo savaitgalio „Compensa Vienna Insurance Group“ skambučių srautas dėl patirtų žalų yra 40 proc. didesnis nei įprastą dieną.
„Audros pasekmių mastas paaiškės per būsimas kelias dienas, svarbu, kad žalą patyrę apsidraudę gyventojai kreiptųsi kaip galima greičiau. Tiesa, po tokių audrų padaugėja skambučių ne tik iš žmonių, kurie patyrė nuostolius ir buvo apsidraudę, bet ir iš tų, kurie nori apsaugoti savo turtą nuo panašių audrų ateityje“, – nurodė jis.
Tuo metu „Lietuvos draudimo“ duomenimis, savaitgalį Lietuvą talžiusi audra gyventojams jau sukėlė nuostolių už beveik 500 tūkst. eurų. Bendrovė iki šiol užregistravo daugiau kaip 300 žalų, o jų skaičius toliau auga.
„Vertindami pirmuosius duomenis matome, kad ši audra stipriausiai smogė gyventojų turtui. Daugiau nei devyni iš dešimties pranešimų yra susiję su gyvenamaisiais namais, ūkiniais pastatais, kiemo statiniais ir kitu privačiu turtu. Automobilių žalų fiksuojame gerokai mažiau, tačiau kai kurie atvejai taip pat yra reikšmingi“, − sako Mantas Norkus, „Lietuvos draudimo“ Klientų aptarnavimo centro vadovas.
Registruotos žalos siekia dešimtis tūkstančių
„Lietuvos draudimo“ duomenimis, labiausiai nuo savaitgalio audros nukentėjo Vilniaus miestas ir rajonas.
„Šiose teritorijose registruojama daugiausia pranešimų dėl apgadintų gyvenamųjų namų, ūkinių pastatų, kiemo statinių, užliejimų ir vėjo sukeltų nuostolių. Gyventojai praneša apie nuplėštus stogus, lietaus vandens užlietą turtą, išvartytų medžių apgadintus statinius ir kitas žalas“, – nurodo draudimo atstovai.
Pasak jų, tarp audros padarinių vyrauja užlieti rūsiai bei kitos patalpos, nuplauti arba apgadinti sklypai, nuvirtusių medžių ir nulūžusių šakų padaryta žala, stipraus vėjo išvartyti daiktai, sugadintos tvoros ar kiti kiemo statiniai.
„Preliminariai didžiausios registruotos žalos siekia dešimtis tūkstančių eurų. Vienu atveju stiprios audros metu buvo nuplėšta dalis gyvenamojo namo stogo, jis stipriai užlietas. Kitu atveju, audra nuplėšė dalį stogo, suniokojo jo konstrukcijas, nutraukė elektros laidus, pažeidė tvorą“, − komentuoja M. Norkus.
Fiksuota ir didelių žalų dėl smarkiai požeminėse aikštelėse užtvindytų automobilių. Tokiais atvejais žala taip pat įprastai siekia tūkstančius eurų, o automobiliai gali būti sugadinami nepataisomai.
Pasak draudimo eksperto, pastarųjų metų žalų duomenys rodo aiškią kryptį: gamtos stichijų padariniai tampa brangesni, o lokalios audros gali sukelti didelius nuostolius konkrečioms vietovėms.
„Vasaros audros dažnai būna staigios ir labai koncentruotos. Jos gali trukti trumpai, tačiau per tą laiką padaryti didelės žalos namams, automobiliams ir kiemo infrastruktūrai. Šį kartą matome būtent tokį scenarijų – stiprus vėjas ir liūtis per trumpą laiką sukėlė šimtus žalų, o didžiausias smūgis teko Vilniaus miestui ir rajonui“, − sako M. Norkus.
Tuo metu ne gyvybės draudimo bendrovės „Compensa Vienna Insurance Group“ duomenys rodo, kad audrų metu dažniausiai išdaužiami langai, apgadinami namų stogai, lietvamzdžiai, balkonų apdaila ir lauke palikti kilnojami daiktai. Taip pat nuo virstančių medžių ar vėjo nešamų objektų dažnai nukenčia lauke palikti automobiliai.
„Vidutinė žala po vasaros audros siekia apie 1200-1400 eurų, tačiau tai tik statistinis vidurkis. Praktikoje nuostoliai neretai būna gerokai didesni – esame fiksavę atvejų, kai dėl netikėtų liūčių sukeltų užliejimų žala naujai įrengtame būste siekė net 40 tūkst. eurų“, – nurodo M. Balinskas.


„If“ draudimo Lietuvos turto žalų grupės vadovė Dalia Kazlauskė pasidalijo, kad didžiausia audros žala, bendrovės Lietuvoje buvo išmokėta 2025 m., siekė apie 80 tūkst. eurų.
Tuo metu praėjusių metų vidutinės audros žalos siekė apie 3 500–4 000 eurų.
„Ergo“ Žalų administravimo departamento vadovas Baltijos šalyse Gytis Matiukas nurodė, kad dažniausiai audrų, liūčių, krušos ir kitų gamtos stichijų sukeltos žalos gyventojams siekia nuo kelių šimtų iki maždaug tūkstančio eurų.
2025 m. vidutinė tokios žalos suma sudarė apie 1 000 eurų, o 2026 m. vidutinė žala siekė apie 800 eurų.
Tuo metu automobilių savininkai, anot jo, po audrų dažniausiai kreipiasi dėl krušos apgadinto kėbulo, skilusių stiklų, ant transporto priemonių užvirtusių medžių ar šakų bei užlietų automobilių. Praktika rodo, kad tokių žalų dydis dažniausiai svyruoja nuo kelių šimtų iki kelių tūkstančių eurų.
„Vis dėlto stiprios audros gali sukelti ir gerokai didesnių nuostolių. Tarp didžiausių „Ergo“ registruotų pastarųjų metų žalų buvo apie 40 tūkst. eurų komercinio turto žala po stiprios liūties, apie 21 tūkst. eurų žala dėl audros apgadinto ūkinio pastato bei apie 19 tūkst. eurų žala, kai vėtra nuplėšė stogą ir sugriovė pastato sieną“, – aiškino pašnekovas.
Nuostolius pastebi ne iš karto
„Lietuvos draudimo“ atstovas pažymėjo, kad po tokio pobūdžio audrų, žalų skaičius dažnai auga dar kelias dienas.
„Dalis žmonių nuostolius pastebi ne iš karto. Pavyzdžiui, vanduo per pažeistą stogą gali pradėti sunktis vėliau, o konstrukcijų, elektros instaliacijos ar vidaus apdailos pažeidimai išryškėja tik pradėjus tvarkymo darbus. Todėl, pasak draudiko atstovo, tikėtina, kad tiek žalų skaičius, tiek rezervuota suma dar didės“, – aiškino pašnekovas.
Pasak jo, patyrus žalą dėl audros, pirmiausia rekomenduojama pasirūpinti savo ir artimųjų saugumu. Jei kyla pavojus dėl elektros, nestabilių konstrukcijų, nuvirtusių medžių ar ant kelio esančių stogo dalių, reikėtų kviesti avarines tarnybas.
„Jei įmanoma, gyventojams rekomenduojama imtis veiksmų tolimesniems nuostoliams mažinti. Pavyzdžiui, laikinai uždengti pažeistą stogą, išnešti daiktus iš užlietų patalpų, atjungti elektros prietaisus, apsaugoti turtą nuo papildomo vandens patekimo. Taip pat svarbu užfiksuoti sugadinimus nuotraukose ir kuo greičiau kreiptis į savo draudimo bendrovę dėl žalos atlyginimo“, – pridūrė M. Norkus.
„Compensa Vienna Insurance Group“ atstovas taip pat pabrėžė, kad audros akivaizdoje pirmas prioritetas pasirūpinti žmonių saugumu, ir tik tada – turtu.
„Jei kyla pavojus dėl elektros laidų, virstančių medžių ar kitų objektų, reikia skambinti bendruoju pagalbos numeriu 112. Jei stichija apgadino turtą, pirmiausia rekomenduojama užfiksuoti padarinius ir bendrą situaciją, aplinką – nuotraukos, vaizdo įrašai padės vėliau įvertinti aplinkybes bei nustatyti žalą.
Toliau, jei yra saugu, reikėtų imtis veiksmų, kad patirti nuostoliai dar labiau nedidėtų – uždengti pažeistą stogą, užkalti išdaužtą langą ar kitaip apsaugoti turtą. Reikėtų kaip galima greičiau pranešti apie žalą draudimo bendrovei“, – aiškino M. Balinskas.
Anot jo, kuo anksčiau pateikiama informacija, tuo greičiau galima pradėti žalos vertinimą ir atkurti turto būklę, be to, draudimo bendrovės, priklausomai nuo draudimo sąlygų, ne tik išmoka draudimo išmoką už draudiminius įvykius, bet gali teikti ir pagalbą tvarkant padarinius.
Kokių audros padarinių draudimas neatlygina?
„Compensa Vienna Insurance Group“ atstovas įvardijo, kad labai svarbu vertinti konkrečias draudimo sąlygas, nes jos kiekvienu atveju gali būti skirtingos.
Pavyzdžiui, svarbu, ar žmogus draudimo polisu apsaugojo tik patį nekilnojamąjį turtą, ar ir jame esančius daiktus, tokius įrenginius kaip saulės jėgainė ant stogo ir kita.
„Bendras galiojantis principas, kad draudimas neatlygina tos žalos, kuri atsirado ne dėl audros, o dėl ilgalaikio pastato nusidėvėjimo, netinkamos priežiūros ar akivaizdžių konstrukcijų defektų, nesandarių stogo ar sienų konstrukcijų, jei vanduo pateko dėl jų prastos būklės“, – aiškino jis.
Jis pridūrė, kad kiekviena situacija yra individuali, todėl labai svarbu užfiksuoti ir įvertinti visas aplinkybes.
Pavyzdžiui, vien faktas, kad medis augo kaimyno sklype, dar nereiškia, jog jis automatiškai privalės atlyginti žalą.
„Jeigu medis nuvirto dėl išskirtinės audros, o jo savininkas buvo tinkamai prižiūrėjęs medį ir nebuvo aplaidus, dažniausiai kalbama apie stichiją. Tokiu atveju žalą paprastai atlygina turto draudikas, jeigu turtas buvo apdraustas, o ne kaimynas.
Kita situacija būtų tuomet, jei būtų nustatyta, kad medis buvo akivaizdžiai avarinės būklės, tačiau savininkas nesiėmė jokių veiksmų. Tokiu atveju gali kilti kaimyno civilinė atsakomybė“, – dalijosi M. Balinskas.
Jis pridūrė, kad panašus principas galioja ir prekybos centrų stovėjimo aikštelėse.
Vien tai, kad automobilis buvo užsemtas prekybos centro teritorijoje, dar nereiškia, jog prekybos centras automatiškai atsako už žalą.
„Reikėtų vertinti, ar prekybos centro valdytojas tinkamai prižiūrėjo teritoriją ir ar nebuvo jo kaltės, pavyzdžiui, dėl neveikiančios lietaus nuotekų sistemos. Jeigu užliejimą sukėlė gamtos stichija, dažniausiai tokia žala atlyginama pagal automobilio „Kasko“ draudimą“, – pasakojo draudimo bendrovės atstovas.
Tuo metu pasak D. Kazlauskės, pastarųjų metų patirtis rodo, kad dėl oro sąlygų atsiradę nuostoliai gali paveikti tiek naujesnius, tiek senesnius nekilnojamojo turto objektus.
„Daugeliu atvejų reikšmingą įtaką daro ne tik pačios oro sąlygos, bet ir turto techninė būklė bei jį supanti aplinka. Žmonės dažnai daugiausia dėmesio skiria pačiam būstui – tam, kas vyksta jo viduje, tačiau ne mažiau svarbu pasirūpinti ir aplinkine teritorija, lietaus vandens nuvedimo sistema bei bendra turto technine būkle.
Rekomenduojama patikrinti stogo dangą, išvalyti lietaus nuvedimo sistemas nuo lapų, samanų ir kitų nešvarumų, taip pat atlikti langų ir jų sandariklių priežiūrą bei kitus reguliarius pastato priežiūros darbus. Laiku pasiruošus galima ne tik sumažinti galimus nuostolius, bet ir išvengti nenumatytų remonto darbų, papildomų išlaidų bei laiko sąnaudų, kurias vėliau tektų skirti padariniams šalinti“, – paaiškino ji.
Kas laukia nedraudžiančių savo turto?
M. Balinskas pabrėžė, kad neturint draudimo stichijos padarytus nuostolius dažniausiai tenka prisiimti pačiam turto savininkui.
„Išimtys galimos tik tada, kai įrodoma konkretaus kito asmens, bendrovės ar organizacijos kaltė, pavyzdžiui, buvo neprižiūrėtas avarinės būklės medis, netinkamai prižiūrėta teritorija, nebuvo vykdomos pareigos užtikrinti infrastruktūros saugumą ir kita, tačiau tokiu atveju įrodymo procesas ir žalos kompensavimas yra pakankamai sudėtingas.
Fiksuojame, kad audros dažnėja ir jų padariniai ir žalos didėja, todėl draudimas šiame kontekste tampa vis svarbesniu įrankiu rizikų valdymui“, – aiškino pašnekovas.



