





Būtent ši dalis daugeliui kelia daugiausiai neaiškumų – žmonės svarsto, ar tie pinigai „dingsta“, ar jie vis dar turi realią vertę, ir kaip konkrečiai jie vėliau paveiks būsimą pensiją.


Kadangi pensijų sistema gyventojams dažnai atrodo paini ir sunkiai suprantama. Tad natūraliai kyla klausimų, ką reiškia toks sprendimas ir kokios jo finansinės pasekmės ilguoju laikotarpiu.
Taigi kas nutinka II pakopos lėšų daliai, kuri pasitraukus iš kaupimo yra pervedama į „Sodros“ sistemą ir paverčiama apskaitos vienetais.
Kas vyks su pinigais, kurie keliaus į „Sodrą“?
Kaip žinoma, žmogui atiteks tik ta dalis pinigų, kurią jis sumokėjo pats ir investicinis prieaugis. Tačiau jis neatgaus pinigų, kurie už jį buvo mokėti iš „Sodros“ ir valstybės biudžeto.
Pavyzdžiui, gyventojo sukaupto turto vertė yra 10 tūkst. eurų. Iš jų 7 tūkst. eurų jis į sistemą įmokėjo pats, tuo metu likę 3 tūkst. eurų yra iš „Sodros“ ir valstybės biudžeto.
Tai reiškia, kad jei jis pasitrauks iš II pakopos, į jo banko sąskaitą bus pervesti jo įmokėti 7 tūkst. eurų, tuo metu likę 3 tūkst. eurų nukeliaus į „Sodrą“. Ten jie virs apskaitos vienetais (AV), nuo kurių kiekio priklauso pensijos individualios dalies dydis.
1 AV yra prilyginamas 1 vidutiniam darbo užmokesčiui (VDU), kuris Lietuvoje šiuo metu siekia 2312,15 euro (neatskaičius mokesčių). Tai reiškia, kad už 3 tūkst. eurų šis gyventojas įsigytų apie 1,3 AV (3000 / 2312,15).
Taigi, kiek 1,3 AV padidintų jo pensiją?
Šiuo metu skaičiuojant individualiąją pensijos dalį laikoma, kad 1 AV yra 8,11 euro. Tai reiškia, kad šio gyventojo pensija kas mėnesį padidėtų per 10,5 euro (8,11 x 1,3).
Kad gyventojui atsipirktų šie 3 tūkst. eurų, jam pensiją reikėtų gauti 285 mėnesius arba ilgiau nei 23 metus (3000 / 10,5).
Svarbu pabrėžti, kad kasmet AV vertė yra indeksuojama, tad atsipirkimas nominalia verte gali būti ir greitesnis.
Sukauptas lėšas išleis kasdieninėms reikmėms?
Naujausi duomenys rodo, kad sukauptas lėšas iš II pensijų kaupimo pakopos atsiimti planuojantys šalies gyventojai daugiausia jas ketina panaudoti kasdienėms reikmėms, pavyzdžiui, sveikatos stiprinimui ar būsto atnaujinimui. Taip pat gyventojai svarsto pinigų skirti ir alternatyviems investavimo būdams.
Bendrovės „PZU Lietuva gyvybės draudimas“ užsakymu „Spinter“ atlikta reprezentatyvi apklausa apie šalies gyventojų finansinius prioritetus, saugumą ir lėšų kaupimo pasirinkimus atskleidė, kad 17 proc. respondentų, kaupiančių II pensijų pakopoje, planuoja neliesti sukauptų lėšų ir dabartinėje pensijų sistemoje kaupti toliau.
Tuo metu 20 proc. gyventojų ketina visą išsiimtą sumą arba dalį jos panaudoti savoms reikmėms, o 12 proc. – investuoti kitais būdais.
„Panašu, kad daugelis gyventojų sukauptas lėšas labiau nori matyti kaip greitai pasiekiamą finansinį rezervą, o ne kaip ilgalaikę investiciją. Nors trumpalaikiai poreikiai gyvenime taip pat gali būti svarbūs, geležinė finansinio raštingumo taisyklė sako, kad kaupti ateičiai, ruoštis nenumatytiems atvejams, turėti rezervą juodai dienai – būtina.
Išsiėmus lėšas ir jas spontaniškai išleidus ilgalaikis finansinis saugumas tikrai suprastės. Laimei, yra sakančių, kad rinksis alternatyvius kaupimo būdus, pavyzdžiui, 4 proc. gyventojų teigia ketinantys visą ar dalį sumos nukreipti į gyvybės draudimą. Deja, planuojančių ir toliau kaupti ateičiai dalis nėra itin didelė“, – sako „PZU Lietuva gyvybės draudimas“ Vilniaus ir Pietryčių Lietuvos Regiono direktorius Marius Basevičius.
Vertindamas apklausos rezultatus finansų ekspertas teigia, kad gyventojų noras išsiimti sukauptas lėšas iš II pensijų kaupimo pakopos ir panaudoti jas kasdienėms reikmėms ar nebūtiniems pirkiniams gali būti rizikingas sprendimas.
„Kai iki pensijos likę dvidešimt ar trisdešimt metų, galvoti apie jos dydį labai sunku, juolab kad visi ir dabar turime didelių finansinių įsipareigojimų ir poreikių. Vis dėlto pensijai kauptus pinigus išleidę vartojimui ateityje tai tikrai pajausime. Kad ir kaip nesinori galvoti apie ateitį, valdant savo finansus aukso viduriuką rasti yra labai svarbu“, – sako „PZU Lietuva gyvybės draudimas“ ekspertas M. Basevičius.

Apklausos duomenimis, per pastaruosius 12 mėnesių 43 proc. respondentų taupė tradiciniais būdais – grynaisiais arba pervedimais į banko sąskaitą. Kas penktas (20 proc.) investavo į vertybinius popierius, pensijų fondus, nekilnojamąjį turtą ar panašias priemones.
Likusieji netaupė ar neinvestavo: 27 proc. nurodė, kad neturėjo tam finansinių galimybių, 12 proc. – kad nematė tokio poreikio, o 9 proc. – kad turėjo kitų finansinių prioritetų.
Įspėja apie suaktyvėjusius sukčius
Kadangi šiuo metu visuomenėje itin aktyviai aptarinėjami II pakopos pensijų pokyčiai, ekspertai perspėja, kad tuo gali naudotis ir sukčiai, todėl svarbu išlikti ypatingai budriems ir prisiminti kelias paprastas saugumo taisykles.
„Sukčiai visada pasitelkia aktualijas – tai jiems padeda pelnyti susidomėjimą ir išlaikyti pokalbį telefonu kuo ilgesnį. Tad dėl dabartinio gyventojų susidomėjimo savo finansais, atsiranda pokalbių, kur prisistatantys pensijų fondų ar finansų konsultantais siūlo padėti atsiimti sukauptas lėšas“, – sako Linas Marcinkevičius, „Tele2“ Kredito ir rizikos kontrolės vadovas.
Specialistai primena, kad sukčiai dažnai naudojasi skubos jausmu – prašo patikslinti duomenis, skubiai imtis veiksmų, patvirtinti informaciją. Tokiose situacijose svarbu neskubėti reaguoti ir išlikti budriems.
„Nusikaltėliai yra puikūs psichologai ir moka kalbėti apibendrintomis frazėmis, kurios tinka daugeliui. Dėl to gali susidaryti įspūdis, kad jie viską apie jus žino. Tai nėra tiesa. Tokių menamų „finansų ekspertų“ atakų tikslas vienas – sukčiai nori pavogti jūsų pinigus arba asmens duomenis, todėl visada siūlys suvesti savo duomenis pagal atsiųstą papildomą nuorodą ar prašys padaryti pavedimą. To tikrai nereikėtų daryti“, – akcentuoja L. Marcinkevičius.
Piktavaliai dažniausiai veikia apsimesdami valstybinių institucijų, pensijų fondų ar finansų konsultantų atstovais.
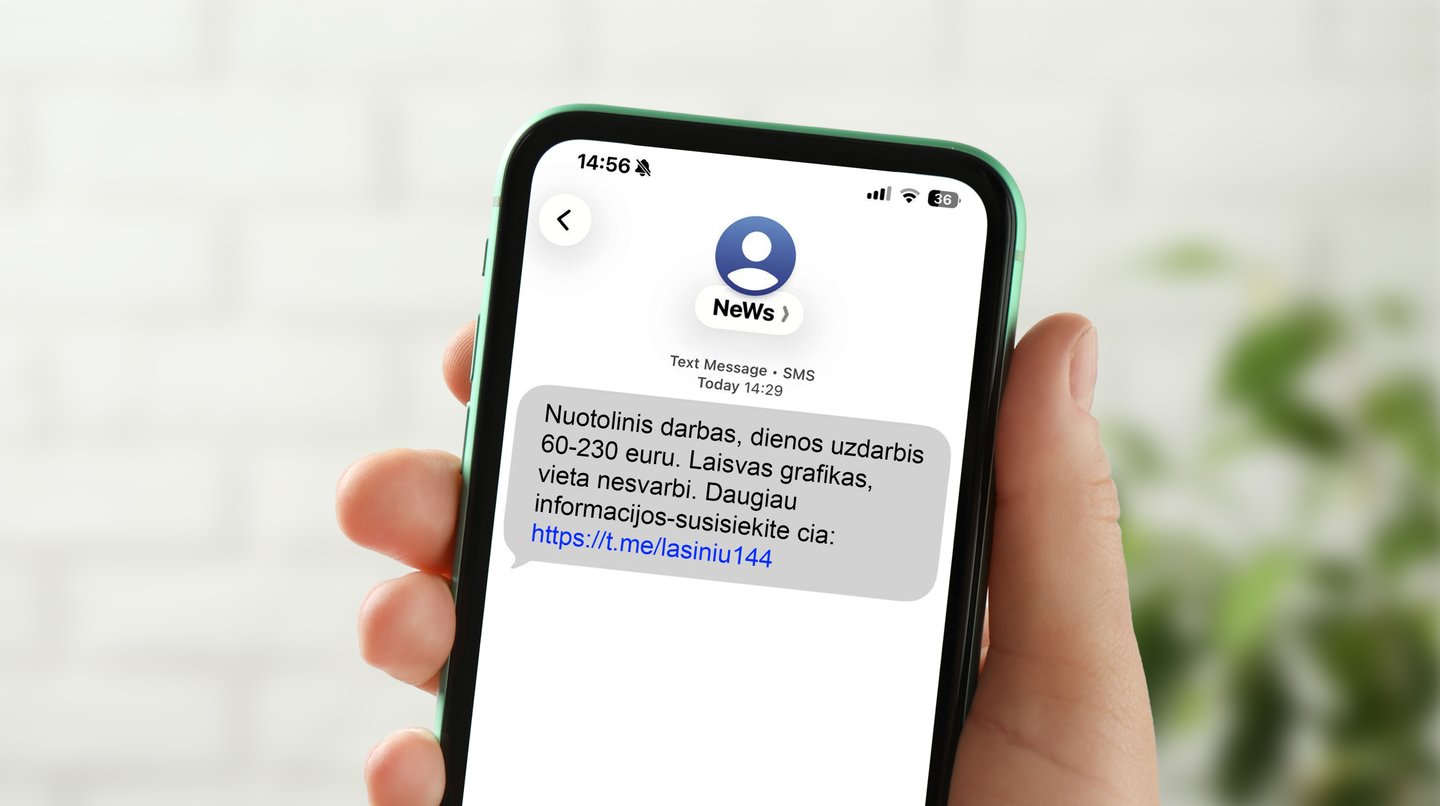
„Gyventojams siunčiami elektroniniai laiškai, trumposios žinutės ar skambučiai, kuriuose siūloma „padėti susigrąžinti pinigus“, „paspartinti išėjimo iš antrosios pakopos procesą“ ar „patikrinti, ar asmeniui priklauso išmoka“.
Tokiais atvejais prašoma pateikti asmens duomenis, prisijungimus prie elektroninės bankininkystės arba paspausti nuorodą, vedančią į vizualiai į oficialią panašią, tačiau suklastotą interneto svetainę. Taip išviliojami jautrūs duomenys arba sudaromos sąlygos neteisėtai pasisavinti lėšas“, – sako L. Marcinkevičius
Ekspertas pabrėžia, kad šiuo atveju galioja auksinė budrumo taisyklė – sulaukus įtartino skambučio ar žinutės, su įstaiga susisiekti oficialiais kanalais ir patikrinti informaciją.
„Sprendimai dėl kaupimo antroje pensijų pakopoje priimami tik per oficialias sistemas, o visa aktuali informacija skelbiama institucijų interneto svetainėse. Bet koks raginimas skubėti, pasinaudoti „riboto laiko pasiūlymu“ ar sumokėti mokestį už tariamą konsultaciją turėtų būti vertinamas kaip galimas sukčiavimo požymis“, – atkreipia dėmesį L. Marcinkevičius.
Siekiant apsisaugoti, gyventojams rekomenduojama kritiškai vertinti neoficialius pranešimus, nespausti neaiškių nuorodų ir niekada nesidalinti asmens ar finansiniais duomenimis su nepatikrintais asmenimis.
Sulaukus įtartino pranešimo, rekomenduojama savarankiškai susisiekti su atitinkama įstaiga ar organizacija oficialiais kontaktais ir pasitikrinti, ar informacija yra tikra. Jokiu būdu nereikėtų naudotis pranešime pateiktais telefono numeriais ar nuorodomis.
„Jeigu vis dėlto susiduriama su sukčiavimo bandymu ar patiriama žala, apie tai svarbu pranešti Nacionaliniam kibernetinio saugumo centrui (NKSC) bei policijai. Tai padeda greičiau identifikuoti grėsmes ir apsaugoti kitus gyventojus.
Taip pat verta pagalvoti apie papildomas saugumo priemones, pavyzdžiui, interneto apsaugos paslaugą, kuri gali įspėti vartotojus apie galimai žalingas svetaines ar nuorodas dar prieš jas atidarant“, – sako telekomunikacijų ekspertas.



