












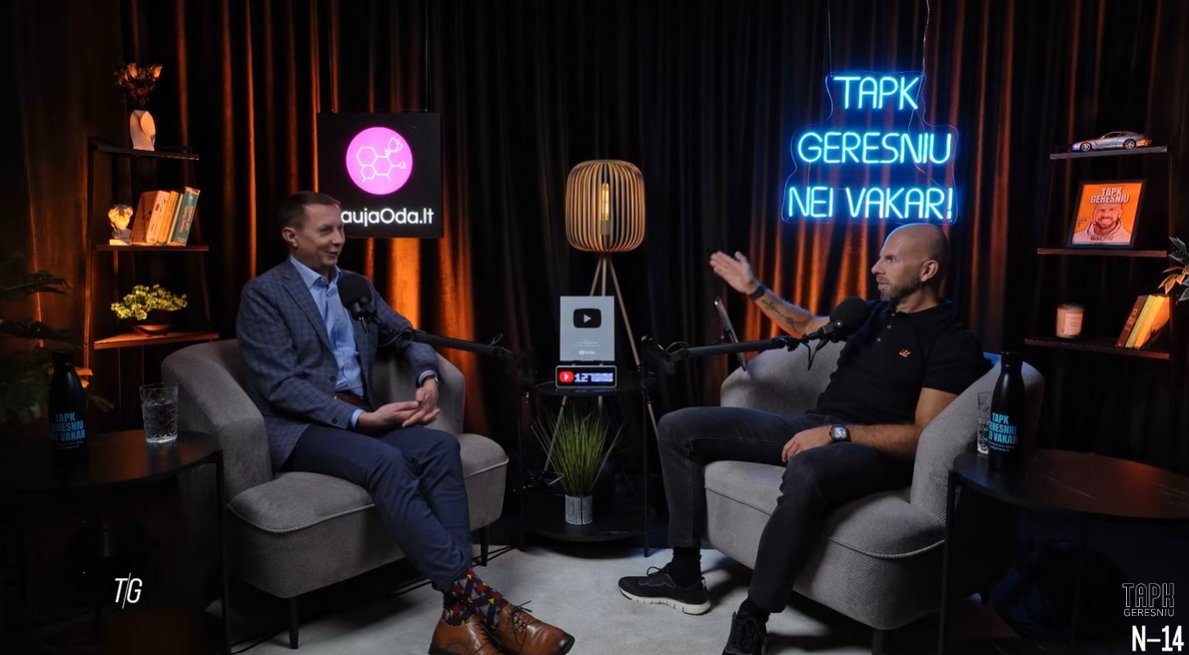
Joje ekonominius procesus ir pensijų reformą aptarė investuotojas, „Citywire“ AAA reitingo „Artea Asset Management“ fondų valdytojas Arvydas Jacikevičius ir tinklalaidės vedėjas A. Lebedenko.


Pensijų pakopos: kuo skiriasi ir kodėl svarbi antroji?
Tinklalaidėje A. Jacikevičius paprastai paaiškino, kuo skiriasi skirtingos pensijų pakopos. Pasak jo, nulinė ir pirmoji pakopos veikia perskirstymo principu – šiandien surinkti mokesčiai iš karto atiduodami dabartiniams pensininkams.
„Nulinė ir pirma pakopos yra surenkami mokesčiai, tie pinigai niekur neišsilaiko ir yra atiduodami pensininkams. Vadinasi, dirbantieji sumoka ir išlaiko tuos, kuriems reikia pensijos“, – aiškina jis.
Tuo metu antroji ir kitos pakopos veikia visiškai kitaip – tai yra kaupimas sau.
Anot investuotojo, šiose pakopose žmogus dalį savo pajamų atsideda, investuoja ir kaupia kapitalą tam laikotarpiui, kai pats nebegalės dirbti. Sukauptos lėšos vėliau tampa papildomomis pajamomis senatvėje.
Antros pakopos augimas: per 10 metų – beveik 5 kartus
Laidos vedėjas A. Lebedenko atkreipė dėmesį į reikšmingą statistiką. Pasak jo, per pastarąjį dešimtmetį antros pakopos pensijų fonduose sukauptas gyventojų turtas išaugo nuo 2 mlrd. iki beveik 10 mlrd. eurų.
Tai sudaro apie 21 proc. viso Lietuvos gyventojų likvidaus finansinio turto – antrą didžiausią dalį po indėlių ir kitų piniginių priemonių.
„Per 10 metų užaugome beveik 5 kartus“, – pabrėžė A. Lebedenko.
Natūralu, kad matant tokį spartų augimą visuomenei kyla klausimų, kas valdo taip smarkiai išaugusias lėšas ir kiek gyventojams kainuoja pats kaupimas. Atsakydamas į dažną klausimą, kur „išeina“ antros pakopos pinigai, A. Jacikevičius paaiškino, kad juos valdo sertifikuotos investicijų valdymo įmonės.
„Profesionalūs valdytojai valdo pensijų fondus Lietuvoje, kurių yra 5–6. Jie investuoja, kontroliuoja riziką ir siekia tinkamos grąžos“, – teigia jis.
Pasak investuotojo, antros pakopos fondai yra viena pigiausių investavimo priemonių rinkoje, nes jų mokesčiai yra griežtai reguliuojami.
„Jeigu kalbame apie 0,4–0,5 proc. valdymo mokestį – tai yra vienintelė kaupiančiojo išlaida. Jei investuotum pats, susidurtum su brokerio mokesčiais, sąskaitų priežiūra, vertybinių popierių saugojimu“, – aiškina jis.
Rizikos, anuitetas ir mitai apie „pavogtus pinigus“
Kalbėdamas apie rizikas, A. Jacikevičius įvardijo tris dažniausiai pasitaikančias baimes.
„Pirmas dalykas – „aš nepasitikiu valdžia“. Antras – keiksmažodis „anuitetas“. Trečias – baimė, kad uždirbsiu per mažai arba valdytojai pavogs pinigus“, – sako jis.
Pasak investuotojo, anuitetas yra svarbiausia sistemos dalis, nes valstybė nori, kad sukauptos lėšos būtų naudojamos pagal paskirtį – didesnei pensijai.

Kas nutiks ekonomikai, jei žmonės masiškai išsiims pinigus?
Diskutuodami apie 2026 metus, pašnekovai svarstė, kas nutiktų, jei didelė dalis gyventojų nuspręstų pasitraukti iš antros pakopos ir išleistų pinigus vartojimui.
„Gali susiformuoti paklausos šokas, kai staiga išaugs paklausa tam tikroms prekėms ar paslaugoms – tiek greito vartojimo, tiek paslaugų sektoriuje.
Paklausa kuria pasiūlą, o pasiūlos pusėje veikia žmonės, įmonės ir paslaugų teikėjai: jie kurs infrastruktūrą, didins pajėgumus ir taip įsisuksime į tam tikrą ekonominę spiralę“, – aiškina A. Jacikevičius.
A. Lebedenko taip pat priminė, kad nuo 2026 m. rugpjūčio 1 d. pirmam būstui reikalingas pradinis įnašas mažės nuo 15 iki 10 proc.
Anot A. Jacikevičiaus, tai dar labiau paskatins būsto paklausą:
„Paklausa augs tiek dėl sumažinto pradinio įnašo, tiek dėl to, kad dalis žmonių parduos turimą būstą ir ieškos, ką įsigyti ar į ką investuoti toliau. Prie to prisidės ir antros pakopos lėšos.
Visa tai susidės į bendrą vaizdą, tačiau makrolygiu laimėtojų greičiausiai nebus – sudėtingiausia situacija laukia tų, kuriems reikės įsigyti pirmą būstą, nes kainos kils ir pirkti teks brangiau“, – sako A. Jacikevičius.
Visą „Tapk geresniu“ tinklalaidės laidą galite žiūrėti čia:
Sužinokite vaiko vardo reikšmę ir kilmę
Daugiau nei 4000 vardų reikšmių rasite tevu-darzelis.lt
Žmonės, jie jus debilais laiko...


