










Po eismo įvykio tenka rūpintis apgadintu automobiliu, galvoti, kur jį remontuoti, tvarkyti dokumentus ir derinti žalos administravimo klausimus. Tačiau ir taip nemalonią situaciją dar labiau apsunkina ginčai su draudimo bendrove, kai jos apskaičiuota išmoka, vairuotojo vertinimu, neatitinka realios automobilio vertės.


Po avarijos – ginčas dėl automobilio vertės
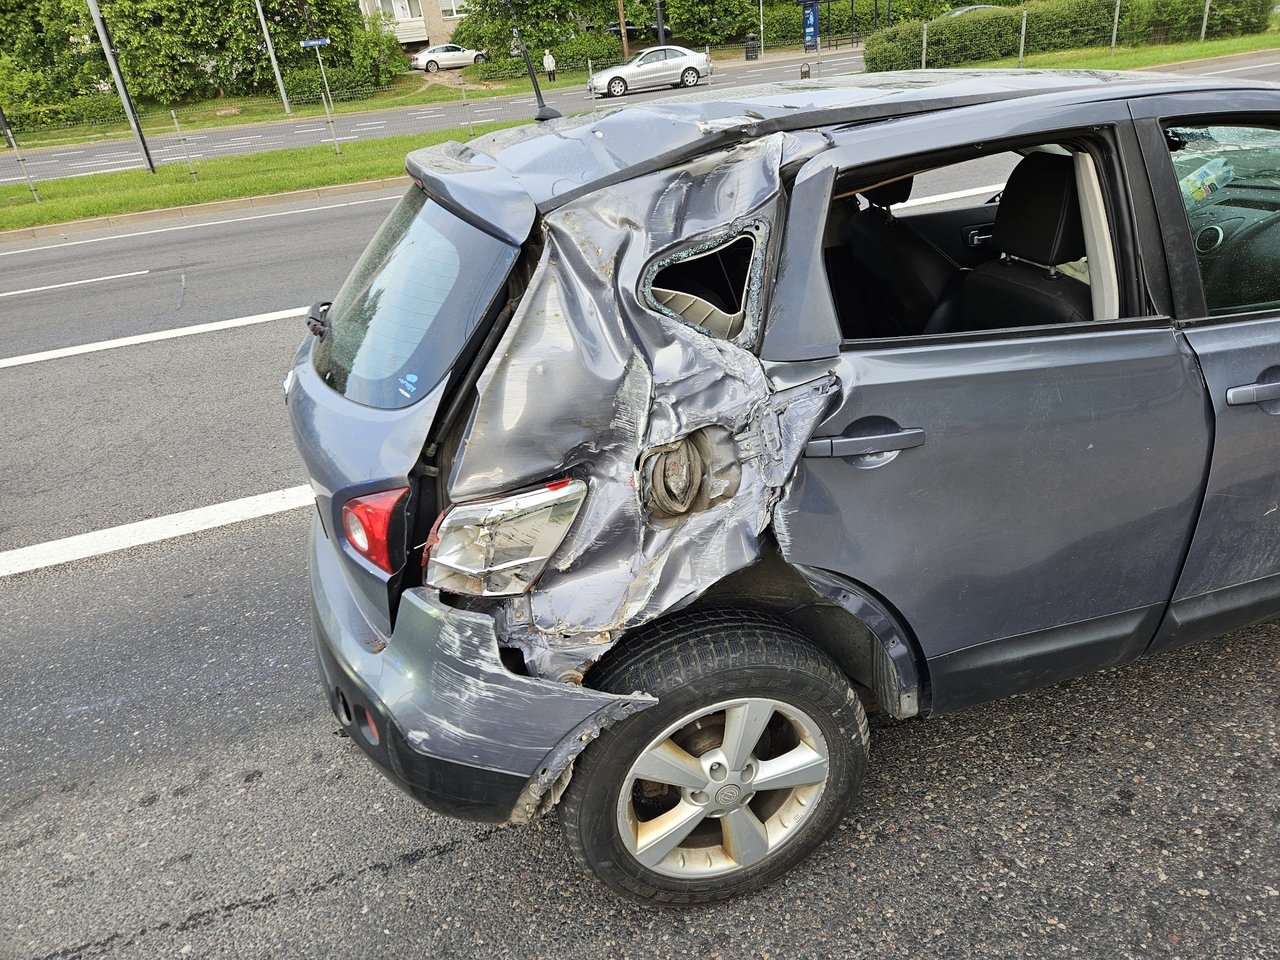
Į tv3.lt portalą kreipėsi skaitytojas teigia automobilį apdraudęs Kasko draudimu, tačiau po įvykio susidūrė su kita problema – draudiko siūloma išmokos suma, jo vertinimu, neatitinka realios automobilio rinkos vertės.
Pasak skaitytojo, po avarijos svarstoma automobilį pripažinti neremontuotinu ir nurašyti. Vis dėlto vairuotojas tvirtina, kad siūloma suma yra gerokai mažesnė nei ta, už kurią jis automobilį įsigijo prieš vienerius metus.
Situaciją, anot jo, apsunkina ir tai, kad tokių pačių metų automobilių pasiūla rinkoje labai maža. Skelbimuose jis rado vos kelis panašius automobilius. Penki iš jų, skaitytojo teigimu, yra su gerokai didesne rida ir prastesne komplektacija, o štai vienas – iš esmės identiškas jo turėtam automobiliui.
Tačiau būtent pastarasis skelbimas, pasak vairuotojo, draudikui netinka kaip pagrindinis vertės orientyras, nes automobilis esą yra brangiausias rinkoje.
Vertina ne pirkimo kainą, o rinkos vertę įvykio dieną
„Lietuvos draudimo“ Transporto žalų skyriaus vadovas Giedrius Petrikas aiškina, kad Kasko draudimo atveju žalos dydis skaičiuojamas pagal transporto priemonės rinkos vertę draudžiamojo įvykio dieną.
Pasak jo, rinkos vertė suprantama kaip suma, už kurią analogiška transporto priemonė tuo metu galėtų būti parduota rinkoje. Ji nustatoma remiantis realiais rinkos pasiūlymais ir viešai skelbiamais šaltiniais Lietuvoje.
Kitaip tariant, draudikas pirmiausia žiūri ne į tai, kiek konkretus automobilis kainavo jo savininkui prieš kelis mėnesius, o į tai, kokia tokios transporto priemonės vertė buvo įvykio dieną. Pirkimo–pardavimo sutartis, pasak G. Petriko, gali būti vertinama kaip papildoma informacija, tačiau ji nėra pagrindinis rinkos vertės nustatymo dokumentas.
„Rinkos vertė yra nustatoma pagal rinkos sandorio kainą tarp pirkėjo ir pardavėjo konkrečiu momentu, o ne pagal konkretų istorinio sandorio dokumentą“, – nurodo G. Petrikas.
Jis taip pat pabrėžia, kad Kasko draudimo taisyklės nenumato nei minimalaus konkrečių analogų skaičiaus, nei vienos privalomos vertinimo metodikos. Todėl tais atvejais, kai Lietuvos rinkoje yra vos keli tokio paties modelio automobiliai, vertinami visi prieinami duomenys.
Anot „Lietuvos draudimo“ atstovo, tokiu atveju svarbi ne vien skelbime nurodyta kaina. Vertinama ir tai, kiek konkretus automobilis iš tiesų panašus į apgadintą transporto priemonę pagal techninius parametrus, komplektaciją, ridą, būklę ir kitus vertę lemiančius veiksnius.
Jeigu vietinėje rinkoje artimų analogų trūksta arba jų skaičius itin ribotas, gali būti pasitelkiami ir kitų šalių rinkų duomenys. Vis dėlto, pasak G. Petriko, tai nėra daroma automatiškai, nes skirtingose rinkose kainų lygis gali reikšmingai skirtis.
„Pirmiausia remiamasi Lietuvos rinkos duomenimis, o užsienio šaltiniai pasitelkiami tik tais atvejais, kai vietinėje rinkoje nepakanka objektyviam vertinimui reikalingos informacijos“, – teigia jis.
Atskira tvarka taikoma tais atvejais, kai automobilis draudžiamas pasirinkus sąlygą „Transporto priemonės draudimas nauja verte“. Tokiu atveju draudimo suma, kaip nurodo bendrovė, būtų lygi atkūrimo vertei.
Jeigu po įvykio transporto priemonė pripažįstama sunaikinta arba neremontuotina, išmoka apskaičiuojama iš automobilio rinkos vertės iki įvykio atėmus jo likutinę vertę. Pastaroji, draudiko teigimu, kiekvienu atveju nustatoma individualiai, įvertinus konkrečios transporto priemonės būklę po avarijos ir rinkos duomenis.
Svarbiausia – pagrįsti analogai
Nepriklausomų vertintojų „Marleksa“ atstovų teigimu, automobilio rinkos vertės nustatymas tais atvejais, kai rinkoje yra mažai tiesiogiai palyginamų automobilių, nėra vien paprastas kelių skelbimų kainų vidurkio skaičiavimas.
Pasak vertintojų, draudikai vertę paprastai nustato vadovaudamiesi savo kriterijais – pasiūla, pasiūlymų kainų vidurkiais ir rinkos tendencijomis. Nepriklausomi vertintojai, rengdami vertinimą, remiasi vertinimo standartais, teisės aktais ir dažniausiai taiko lyginamąjį metodą: atrenka kuo panašesnius objektus iš Lietuvos arba, jei reikia, Europos Sąjungos rinkos.
Kadangi pasiūloje esantys automobiliai įprastai skiriasi rida, gamybos metais, galia, komplektacija ar technine būkle, šie skirtumai turi būti įvertinami ir koreguojami. Kitaip tariant, lyginamasis automobilis turi būti kuo labiau „priartintas“ prie vertinamos transporto priemonės.
„Tikslas – remiantis rinkos logika ir protingumo kriterijais parinkti tinkamus lyginamuosius objektus ir jų skirtumus tinkamai pakoreguoti“, – nurodo „Marleksa“ vertintojai.
Jeigu automobilis yra itin retas, pavyzdžiui, vienetinis ar riboto leidimo modelis, gali būti taikomi ir kiti vertinimo metodai, tarp jų – kaštų metodas. Vis dėlto vertintojai pabrėžia, kad tai yra išimtiniai atvejai.
Kalbėdami apie atvejus, kai draudikas atmeta artimiausią pagal metus, ridą ar komplektaciją analogą vien todėl, kad jis yra brangiausias rinkoje, vertintojai akcentuoja, jog toks sprendimas turi būti argumentuotas. Į kainų kraštutinumus paprastai žiūrima atsargiai, tačiau vien aukščiausia kaina savaime nereiškia, kad konkretus skelbimas netinkamas palyginimui.
Jei brangiausias automobilis pagal komplektaciją, ridą, būklę ar kitus parametrus yra artimiausias vertinamai transporto priemonei, jis gali būti reikšmingas nustatant vertę.
„Vien tik dėl to, kad jis brangiausias ir kažkam patinka, tai nėra kriterijus jį naudoti arba atmesti palyginimui“, – pažymi vertintojai.
Vairuotojui, nesutinkančiam su draudiko nustatyta verte, vertintojai pataria pirmiausia surinkti dokumentus, pagrindžiančius automobilio būklę iki įvykio. Tai gali būti serviso istorija, atliktų remontų sąskaitos, dokumentai apie papildomus pagerinimus, pavyzdžiui, antikorozinį padengimą ar apsauginės plėvelės uždėjimą. Tokia informacija gali turėti įtakos automobilio vertei.
Taip pat svarbūs dokumentai, pagrindžiantys pačią transporto priemonės vertę: pirkimo sąskaita ar sutartis, skelbimų ir pasiūlymų pavyzdžiai, nepriklausomo vertintojo ataskaita arba, ginčui persikėlus į teismą, teismo paskirta vertės ekspertizė.
Jeigu vairuotojas, pateikęs papildomus dokumentus, vis tiek nesutinka su draudiko nustatyta verte, „Marleksa“ vertintojai pataria kreiptis į atestuotus turto vertintojus. Jų parengta automobilio rinkos vertės ataskaita gali tapti pagrindu dar kartą kreiptis į draudiką ir argumentuoti, kodėl išmoka turėtų būti perskaičiuota. Jei draudikas ir po to savo pozicijos nekeičia, vartotojas gali kreiptis į Lietuvos banką, nagrinėjantį draudikų ir vartotojų ginčus, arba į teismą.
Kartu vertintojai atkreipia dėmesį, kad rinkos vertė nebūtinai reiškia sumą, už kurią analogišką automobilį galima rasti ir nupirkti nedelsiant. Jų teigimu, rinkos vertė yra pusiausvyra tarp pirkėjo ir pardavėjo konkrečiu metu.
„Tikėtina, kad už teisingai suskaičiuotą rinkos vertę analogiško automobilio teks kurį laiką paieškoti“, – nurodo vertintojai.
Ginčą su draudiku reikia pradėti raštu
Lietuvos banko Komunikacijos skyriaus vyr. specialisto Giedriaus Šniuko pateiktame komentare nurodoma, kad vartotojas į Lietuvos banką gali kreiptis tada, kai mano, jog draudikas pažeidė jo teises ar teisėtus interesus, susijusius su Kasko sutarties vykdymu.
Tokie ginčai gali kilti dėl draudimo išmokos dydžio, automobilio rinkos vertės, sprendimo įvykį pripažinti nedraudžiamuoju ar nesutarimo, ar remontas ekonomiškai tikslingas. Vis dėlto prieš kreipiantis į Lietuvos banką pirmiausia būtina raštu pateikti pretenziją pačiam draudikui.
„Prieš kreipdamasis į Lietuvos banką vartotojas pirmiausia turi pateikti draudikui rašytinę pretenziją ir joje aiškiai nurodyti, su kokiais draudiko sprendimais ir kodėl nesutinka, pateikti aiškius reikalavimus draudikui bei pridėti juos pagrindžiančius dokumentus“, – nurodoma Lietuvos banko komentare.
Draudikas į pretenziją turi atsakyti per 15 darbo dienų, o atsakymas turi būti išsamus ir motyvuotas. Jeigu per šį terminą atsakymo nepateikiama arba vartotojas su juo nesutinka, jis gali kreiptis į Lietuvos banką. Svarbu ir tai, kad Lietuvos bankui galima kelti tik tuos reikalavimus, kurie prieš tai buvo pateikti draudikui.
Lietuvos bankas taip pat pabrėžia, kad draudiko sprendimas neturėtų apsiriboti vien nurodyta suma. Klientui turi būti aišku, kaip ji apskaičiuota.
„Jeigu klientui kyla neaiškumų dėl automobilio rinkos vertės nustatymo, draudikas turėtų paaiškinti, kaip ją apskaičiavo ir kokiais duomenimis rėmėsi. Sprendimas neturėtų apsiriboti tik konkrečia suma ir klientui turi būti aišku, iš ko ji susideda ir kodėl buvo apskaičiuota būtent taip“, – nurodoma komentare.
Jeigu vairuotojas mano, kad draudikas nepagrįstai atmetė pagal metus, ridą ar komplektaciją artimiausią skelbimą, jis gali prašyti paaiškinti, kodėl šiam pasiūlymui suteikta mažesnė reikšmė. Lietuvos banko teigimu, nustatant rinkos vertę paprastai vertinama pasiūlymų visuma, o ne vien pigiausias ar brangiausias skelbimas.
„Turi būti nustatoma vidutinė, ekonomiškai pagrįsta rinkos vertė, įvertinant lyginamų objektų panašumus ir skirtumus, o ne tik pavieniais kraštutiniais rinkos pasiūlymais“, – teigiama komentare.
Automobilio rinkos vertė ir draudimo išmoka – ne tas pats
Kai automobilis pripažįstamas neremontuotinu, ginčas gali kilti ne tik dėl jo rinkos vertės iki įvykio, bet ir dėl sudaužytos transporto priemonės likutinės vertės. Būtent rinkos vertės ir liekanų vertės skirtumas įprastai laikomas atlygintinu nuostoliu.
Jei vartotojas mano, kad liekanų vertė nustatyta per didelė, draudikas turėtų pateikti objektyvius duomenis, pagrindžiančius realią jų vertę rinkoje – pavyzdžiui, kad yra pirkėjas, pasirengęs už tokią sumą įsigyti automobilio liekanas, arba kitus likutinę vertę patvirtinančius duomenis.
Lietuvos bankas taip pat pataria atskirti automobilio rinkos vertę ir galutinę draudimo išmoką.
„Pirmiausia svarbu atskirti automobilio rinkos vertę ir draudimo išmoką – tai nėra tas pats. Rinkos vertė dažniausiai yra tik vienas iš draudimo išmokos apskaičiavimo dėmenų“, – pabrėžiama komentare.
Galutinė išmoka gali priklausyti nuo išskaitos, sudaužyto automobilio vertės, draudimo sumos, pasirinktos kasko sąlygos ar kitų sutartyje numatytų aplinkybių.
Todėl kilus nesutarimui pirmiausia verta paprašyti draudiko pateikti skaičiavimus, surinkti savo poziciją pagrindžiančius duomenis ir pateikti motyvuotą rašytinę pretenziją. Jeigu susitarti nepavyksta, vartotojo ginčą su draudiku gali nagrinėti Lietuvos bankas.
Patiko straipsnis? Užsiprenumeruokite mūsų naujienlaiškį ir gaukite svarbiausias dienos naujienas bei įdomiausius straipsnius kiekvieną darbo dieną 11 val. Tiesiai į Jūsų el. paštą!


