









Palyginti su kitomis Europos Sąjungos šalimis, tokia situacija iš pirmo žvilgsnio gali atrodyti išskirtinė, tačiau specialistai ragina neskubėti daryti išvadų.


Jie pabrėžia, kad po 2019 metų mokesčių reformos pasikeitė ne tik įmokų struktūra, bet ir pats jų skaičiavimo principas, todėl tiesioginiai palyginimai su kitomis valstybėmis gali būti klaidinantys.
Tad ar iš tiesų Lietuvos darbdaviai prie darbuotojų pensijų prisideda mažiau nei kitose šalyse, ar tai – tik skaičių interpretacija?
Lietuvos darbdaviai per mažai prisideda prie pensijų?
Buvęs socialdemokratų kandidatas į Seimą Alfonsas Brazas socialiniuose tinkluose pasidalijo įžvalgomis apie Lietuvos pensijų sistemą ir darbdavių indėlį į jį.
Anot jo, darbdaviai Lietuvoje nemoka jokių įmokų darbuotojų pensiniam draudimui: nei privalomajam, nei II pakopos, nei į III pakopos pensinius fondus. A. Brazas pabrėžia, kad Europos Sąjungoje (ES) tokios šalys yra tik dvi – Lietuva ir Rumunija.
Taip pat jis pastebėjo, kad Lietuvoje pensijos yra vienos mažiausių ES, tačiau kartu vienos mažiausių yra ir lietuvių sumokamos įmokos pensiniam draudimui.
„Pas mus tik 8,72 proc. nuo atlyginimo, o moka jas tik darbuotojai. Švedijoje jos 16 proc. (darbdaviai moka 9 proc., o darbuotojai 7 proc.). Vokietijoje 18,6 proc. (moka darbuotojai ir darbdaviai po 9,3 proc.), Lenkijoje 19,52proc. (moka darbdaviai ir darbuotojai po 9,76 proc.), Estijoje 20 proc. (moka tik darbdaviai), Austrijoje 20,80 proc. (darbuotojai 10,25 proc., darbdaviai 12,55 proc.).
Taigi, darbdaviai pas mus irgi turėtų mokėti įmokas privalomajam pensiniam draudimui – bent pusę tiek, kiek moka darbuotojai, t. y. bent 4,36 proc. nuo atlyginimo“, – pažymėjo jis.
Pasak politiko, tokiu atveju bendra įmoka privalomajam pensiniam draudimui jau sudarytų 13,08 proc. (darbuotojai 8,72 proc., darbdaviai 4,36 proc.).
Taip pat jis pastebėjo, kad Lietuvoje vienos mažiausių tarp visų ES šalių ir bendros socialinio draudimo įmokos „Sodrai“.
„Įmokos „Sodrai“ 21,27 proc. (darbuotojai 19,5 proc., o darbdaviai vos 1,77 proc.) pas mus dabar yra penktos mažiausios visoje ES (penktos mažiausios jos liktų ir po +4,36 proc. darbdaviams (t. y. iki 25,63 proc.), Estijoje įmokos visos skaičiuojamos darbdaviams 33,80 proc., o darbuotojai 12,09 proc.), Lenkijoje 32,92–36,12 proc. (darbdaviai 19,21–22,41 proc., darbuotojai 13,71 proc.)“ – paaiškino jis.

Viską lemia apsunkinta sistema
Lietuvos darbdavių konfederacijos (LDK) prezidentė Aurelija Maldutytė pažymėjo, kad viskas ne taip paprasta, kaip gali pasirodyti.
Ji priminė, kad iki 2019 m. buvo laikoma, kad socialinio draudimo įmokas už darbuotojus moka darbdaviai.
T. y. jos buvo laikomos ne darbuotojo pajamomis, o tiesiog darbdavio sąnaudomis.
Visgi 2019 m. buvo įvykdyti pakeitimai, kuriais nustatyta, kad socialinio draudimo įmokos sudaro dalį bruto algos ir jas moka patys darbuotojai
„2019 m. įvyko darbo užmokesčio mokesčių sistemos pertvarkymas, kai visi atlyginimai „ant popieriaus“ buvo padauginti iš 1,289 tam, kad darbuotojai matytų, už ką ir kiek tiksliai sumokama. Todėl dabar atrodo, kad viską moka darbuotojas, nors iš esmės, čia eina kalba apie darbo vietos kainą.
Anksčiau buvo užklijuota etiketė, kad darbdavys moka, bet vėliau sugalvojo, kad tą sumą reikia įtraukti į darbo užmokestį „ant popieriaus“, kad būtų skaidriau. Dėl to dabar atrodo, kad žmogus viską moka, tačiau darbo vietos kaina nepasikeitė ir darbdaviai moka tiek pat. Šis dydis nepasikeitė ir yra panašus kaip ir kitose šalyse. Darbdavys ir dabar moka tuos pinigus, kaip ir mokėdavo juos anksčiau, tiesiog anksčiau šie pinigai buvo kitaip įvardyti. Čia išeina tiesiog kaip kitos etiketės užklijavimas“, – pabrėžė A. Maldutytė.
LDK prezidentė pateikė pavyzdį, kaip visa tai atrodo realiai.
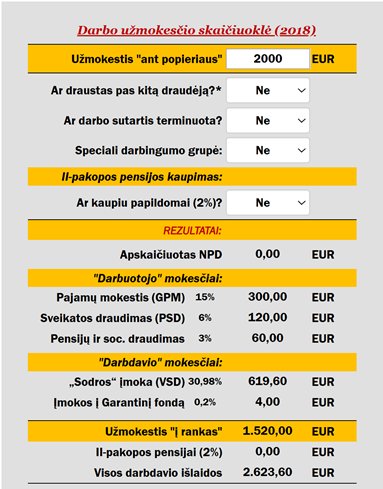
Jei 2018 m. darbuotojas gavo 2 000 eurų „ant popieriaus“, tai darbdaviui tokio darbuotojo darbo vietos kaina siekė 2 623,60 euro.
„Kai kalbame apie pensijų draudimo įmokas, ji yra dalis VSD (2018 – 30,98 proc.) įmokos“, – nurodė A. Maldutytė.
Ji aiškina, kad nuo 2019 m. darbo sutarties sumą (kuri 2018 metais nurodyta 2 000 eurų) reikėjo padauginti iš 1,289 ir tokią sumą nurodyti darbo sutartyje.
Paprastai tariant, po šio pokyčio išaugo atlyginimai „ant popieriaus“ (2000 x 1,289 = 2578 euro).
„Taigi, nuo 2019 m. iki šiol darbdavys rašo sutartyje 2 578 eurai. Viso 2026 metais Darbo vietos kaina darbdaviui 2 623,63 euro – tokia pati. Tačiau mokesčių paskirstymas nuo darbo užmokesčio yra dabar kitoks“, – paaiškino ji.
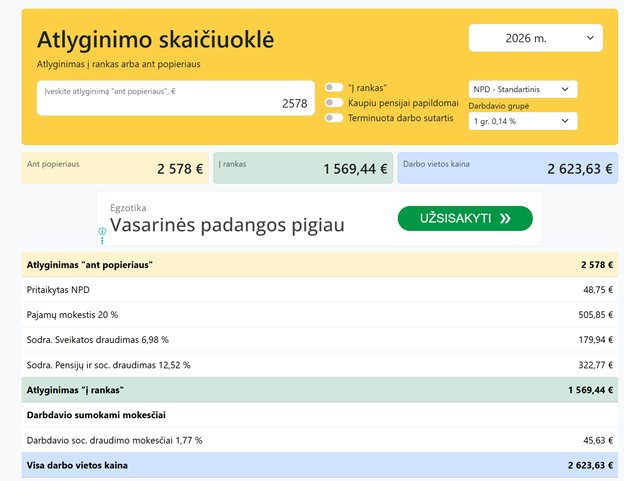
Ji pabrėžė, kad dėl visų šių pokyčių atrodo, kad pas mus Lietuvoje darbdavio indėlio procentas yra mažesnis, bet pas mus jis skaičiuojamas nuo padidintos sumos. T. y. didesnio darbo užmokesčio „ant popieriaus“.
Tuo metu kitose valstybėse skaičiuoja didesnę procentinę dalį, bet nuo tos mažesnės sumos, kuri Lietuvoje buvo panaši iki 2018 m.
Lietuvos ir užsienio šalių situacija – nepalyginama
Socialinės apsaugos ir darbo ministrės patarėjas Justinas Argustas pritarė, kad tarptautiniai palyginimai nėra ir negali būti tiesioginiai, nes skirtingose šalyse skiriasi mokesčių struktūra, įmokų bazė ir tai, kaip paskirstoma našta tarp darbdavio ir darbuotojo.
Jis pritarė LDK prezidentės minčiai, kad duomenys tapo nepalyginami po 2019 m. įgyvendintų pokyčių.
„Nuo 2019 metų draudėjo už apdraustąjį mokamos valstybinio socialinio draudimo įmokos buvo perkeltos pačiam apdraustajam, o dėl jų perkėlimo asmens bruto darbo užmokestis darbo sutartyje buvo padidintas 1,289 karto.
Taip pat buvo nustatyti konkretūs apdraustojo ir draudėjo bendrieji socialinio draudimo įmokų tarifų dydžiai (apdraustojo 19,5 proc., draudėjo 1,47 proc.) bei įvestos socialinio draudimo įmokų lubos, kurios šiuo metu sudaro 60 vidutinių šalies darbo užmokesčių sumą“, – paaiškino ministrės patarėjas.
Anot jo, nepaisant to, kad didžioji socialinio draudimo įmokos dalis šiuo metu yra išskaitoma iš apdraustajam apskaičiuoto darbo užmokesčio, prievolė pervesti visas socialinio draudimo įmokas liko darbdaviui.
„Didžiosios dalies įmokų perkėlimas apdraustajam leido sumažinti socialinio draudimo įmokų tarifą, tuo pat metu padidinant apmokestinamąją bazę bei į socialinio draudimo biudžetą surenkant ne mažesnes socialinio draudimo įmokas, nei tai būtų atlikta su didesniu tarifu ir mažesne apmokestinamąja baze“, – komentavo pašnekovas.
Tai reiškia, kad nors formaliai didesnė socialinio draudimo įmokų dalis priskiriama darbuotojui, reali mokesčių našta iš esmės nepasikeitė – ji tik buvo perskirstyta, o bendras įmokų dydis ir toliau užtikrina panašų surenkamų lėšų lygį.


Ar darbdaviai galėtų prie pensijų pridėti daugiau?
A. Maldutytė paaiškino, kad darbdaviams yra svarbi bendra darbo vietos kaina.
Todėl, jei jų indėlis į gyventojų pensijas būtų padidintas, tai reikštų, kad atsirastų papildomi mokesčiai, kurie turėtų įtakos ir galutinių prekių ar paslaugų kainoms.
„Svarbiausia, kad mūsų darbo vietos kaina būtų konkurencinga. Nes jau dabar darbo vietos kaštai Lietuvoje yra didesni nei ES vidurkis. Jei dar didėtų darbo vietos kaštai, tai nesugebėsime padaryti produktų konkurencinga kaina.
Tai daryt paveiktų tiek konkurencingumą mūsų pagamintų prekių ar teikiamų paslaugų, tiek ir investuotojų pritraukimo galimybes“, – komentavo LDK prezidentė.
Tuo metu J. Argustas pridėjo, kad įstatyminė bazė darbdaviams prisidėti prie darbuotojų pensijų kaupimo papildomai yra, todėl norintys tai gali daryti ir dabar.
„Pensijų kaupimo įstatyme yra numatyta galimybė darbdaviams prisidėti prie darbuotojų pensijų kaupimo II pensijų pakopoje. Galimybė darbdaviams mokėti darbuotojų naudai pensijų įmokas egzistuoja ir Papildomo savanoriško pensijų kaupimo įstatyme, t. y. III pakopoje.
Vyriausybės ir ministerijos tikslas – artinti Lietuvos pensijų kaupimą prie tvarių, vakarietiškų sistemų modelių, nukreipiant valstybės prioritetus į, pavyzdžiui, profesinių fondų plėtrą. O darbdavius skatiname aktyviau dalyvauti pensijų kaupime ir ministrė tai yra ne kartą pabrėžusi“, – paaiškino pašnekovas.
Kviečiame atrasti naują tv3.lt turinį! Nuo šiol portale jūsų laukia ne tik kasdien nauji testai, bet ir kryžiažodžiai – išbandykite savo žinias, spręskite ir smagiai praleiskite laiką.


