








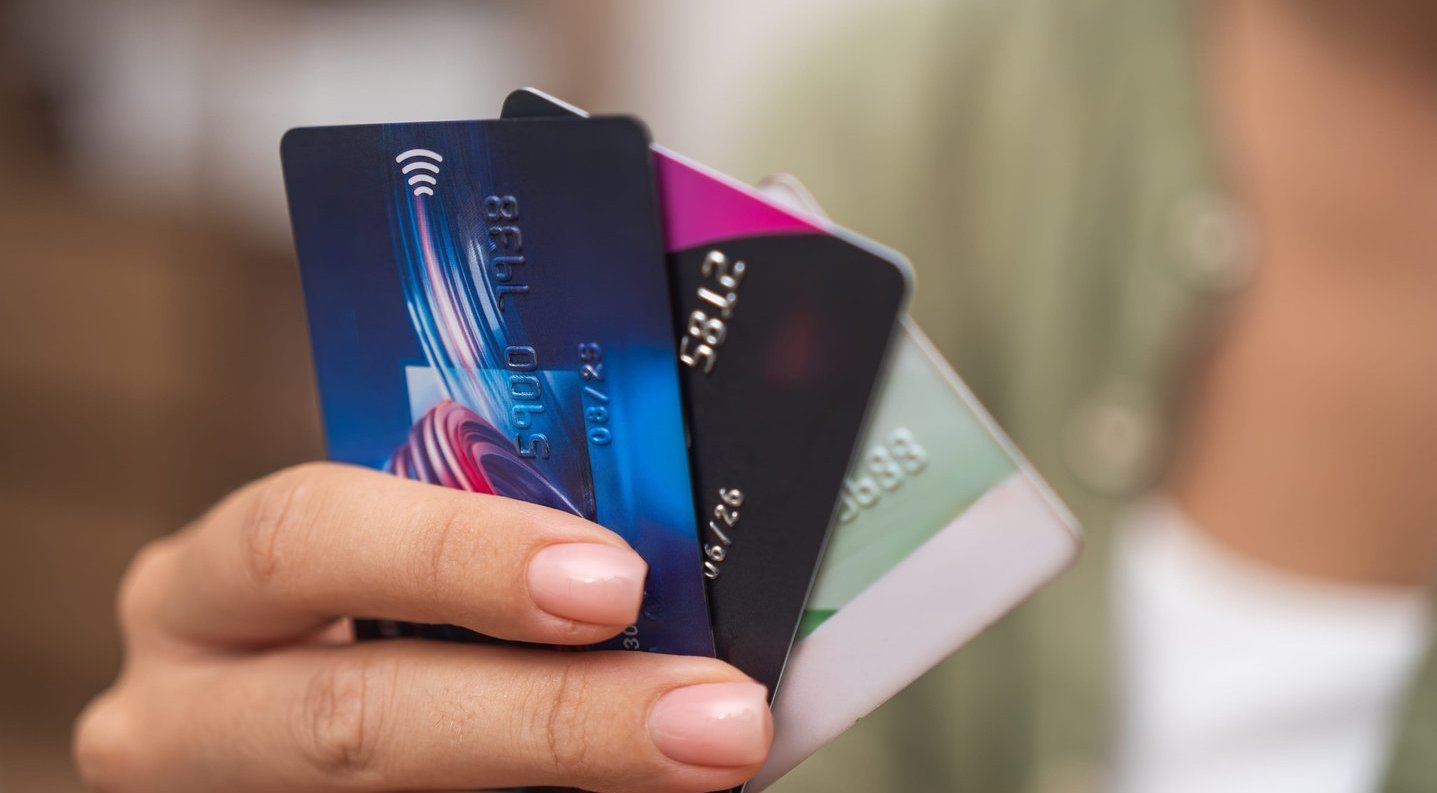
Tam tikrais atvejais už svetimus veiksmus gali tekti atsakyti pačiam kortelės savininkui.
Kada kortelės perdavimas tampa rizikingas ir kaip padėti artimiesiems nepažeidžiant taisyklių?


Ar galima perduoti banko kortelę artimajam?
Daugelis gyventojų banko kortelę ar prisijungimo prie elektroninės bankininkystės duomenis perduoda sutuoktiniui, vaikams ar kitiems artimiesiems, vis dėlto Lietuvos bankas įspėja, kad toks sprendimas gali sukelti rimtų problemų.
Anot Lietuvos banko, ar banko kortelės perdavimas kitam asmeniui laikomas sutarties pažeidimu, priklauso nuo konkrečių banko sutarties sąlygų, todėl kiekvienu atveju reikėtų jas įvertinti individualiai.
Vis dėlto pabrėžiama, kad banko kortelė ir prisijungimo prie elektroninės bankininkystės duomenys yra asmeniniai, todėl jų perdavimas kitam žmogui prilygsta rakto nuo buto, kuriame laikomi pinigai, atidavimui.
„Luminor“ banko kasdienės bankininkystės vadovė Aušrinė Mincienė atkreipė dėmesį, kad mokėjimo kortelė, PIN kodas ir kiti saugumo duomenys yra skirti tik kortelės turėtojui, todėl jų perdavimas kitam asmeniui didina finansinių nuostolių ir sukčiavimo riziką.
„Kortelė, jos PIN kodas ir saugos kodas (CVV) yra skirti tik kortelės turėtojui, todėl jų atskleidimas ar perdavimas kitam asmeniui didina finansinių nuostolių ir sukčiavimo riziką“, – įspėjo ji.
Panašios pozicijos laikosi ir „Swedbank“. Banko Klientų aptarnavimo departamento vadovas Saulius Drasutis pabrėžia, kad perdavus kortelę kitam asmeniui, visos ja atliktos operacijos laikomos autorizuotomis paties kortelės turėtojo.
„Mokėjimo kortelė yra asmeninė mokėjimo priemonė, skirta naudotis tik kortelės turėtojui. Nei kortelės, nei jos PIN kodų negalima perduoti kitiems asmenims, nesvarbu, ar tai būtų šeimos narys, ar giminaitis, ar geras kaimynas“, – nurodė S. Drasutis.
Tuo metu SEB banko kortelių ir mokėjimo sprendimų vyriausiasis produkto vadovas Gintautas Giržadas akcentavo, kad kortelės perdavimas kitam asmeniui laikomas banko paslaugų sutarties pažeidimu.
„Klientai, kurie perduoda savo mokėjimo kortelę, jos PIN kodą ir leidžia ja naudotis kitiems asmenims – net jei tai sutuoktinis, tėtis, mama, vaikas ar draugas – pažeidžia banko paslaugų sutarties sąlygas.
Gyventojams primygtinai rekomenduojame ne tik nesidalyti savo mokėjimo kortele su kitais asmenimis, bet ir niekam neatskleisti mokėjimo kortelės ar mokėjimo priemonių duomenų, tokių kaip kortelės numeris, galiojimo data, saugos kodas (CVC), kortelės PIN kodas“, – teigė G. Giržadas.
Kas atsako už nuostolius?
Lietuvos bankas nurodo, jei banko kortele pasinaudojęs artimasis ar kitas asmuo be savininko sutikimo, leidimo ar žinios pasisavina pinigus, priklausomai nuo aplinkybių toks elgesys gali būti vertinamas ir kaip vagystė.
G. Giržadas taip pat akcentuoja, kad net ir tuomet, kai kortelė perduodama artimam žmogui savo noru, už galimus nuostolius atsako pats kortelės savininkas.
„Perdavus savo kortelę kitiems asmenims, ją pametus, panaudojus neteisėtai ar pasinaudojus pasitikėjimu, nuostoliai teks teisėtam kortelės turėtojui, už kuriuos jis pats ir atsakys.
Bankas nelaikys tokios situacijos sukčiavimu, jei bus nustatyta, kad pats klientas perdavė mokėjimo kortelę ar PIN kodą kitam asmeniui“, – aiškino G. Giržadas.
Jis taip pat atkreipė dėmesį, kad norint padėti artimiesiems yra saugesnių alternatyvų nei savo kortelės perdavimas.
„Norint išvengti tokių rizikų, rekomenduojame nesidalyti kortele, PIN kodu ar kitais kortelės duomenimis net ir su artimaisiais“, – aiškino G. Giržadas.
Tą patį akcentuoja ir „Swedbank“. S. Drasutis pabrėžia, kad jei klientas savo noru perduoda kortelę ar jos PIN kodą kitam žmogui, pareiga atlyginti patirtus nuostolius bankui nekyla. Kilus ginčui tarp artimųjų dėl pasisavintų pinigų, jis sprendžiamas tarp pačių asmenų.
„Jei klientas pats savo valia perdavė kortelę ar jos PIN kodus kitam asmeniui, o pastarasis pasisavino lėšas, bankui tokiu atveju nekyla pareiga atlyginti nuostolių“, – aiškino S. Drasutis.
Kaip teisėtai padėti artimiesiems?
Lietuvos bankas atkreipia dėmesį, kad gyvenime pasitaiko įvairių situacijų – žmonės korteles perduoda ne tik sukčiams, bet ir artimiesiems, pavyzdžiui, senyvo amžiaus ar sveikatos problemų turintiems tėvams padėti tvarkyti kasdienius finansinius reikalus.
Vis dėlto net ir tokiais atvejais rekomenduojama nesinaudoti kito žmogaus kortele.
Vietoje to saugiausia kreiptis į notarą ir suteikti įgaliojimą tvarkyti finansinius reikalus.
Tokiu atveju bankas įgaliotam asmeniui suteikia atskirą prisijungimo prie sąskaitos priemonę ir jo vardu išduoda mokėjimo kortelę, susietą su įgaliojimą suteikusio asmens sąskaita.
Taip finansinius reikalus galima tvarkyti teisėtai ir saugiai, išvengiant galimų ginčų tarp artimųjų, ypač kai šeimoje yra keli vaikai.
„Swedbank“ taip pat rekomenduoja vietoje kortelės perdavimo rinktis oficialias alternatyvas. Pasak S. Drasučio, paprasčiausias sprendimas – užsakyti papildomą mokėjimo kortelę šeimos nariui arba suteikti teisę tvarkyti finansinius reikalus su notaro patvirtintu įgaliojimu.
„Tokie sprendimai leidžia artimiesiems padėti kasdieniuose finansiniuose reikaluose laikantis teisės aktų ir sumažina riziką kilti nesutarimams dėl pinigų panaudojimo“, – teigė S. Drasutis.
A. Mincienė taip pat nurodo, kad norint padėti vyresnio amžiaus artimajam tvarkyti kasdienius finansinius reikalus, saugiau rinktis oficialiai tam pritaikytus sprendimus.
Pavyzdžiui, artimasis gali turėti savo banko sąskaitą ir mokėjimo kortelę, o kitam šeimos nariui, esant poreikiui, gali būti suteikta teisė jam atstovauti. Kita galimybė – prie sąskaitos užsakyti antrą kortelę konkrečiam asmeniui.
Panašaus principo rekomenduojama laikytis ir tėvams, norintiems suteikti vaikams galimybę savarankiškai atsiskaityti. Užuot perdavus savo kortelę, vaikui galima užsakyti specialiai jam skirtą mokėjimo kortelę.
Kokios didžiausios rizikos?
Lietuvos bankas taip pat ragina nepamiršti ir sukčiavimo rizikos. Nusikaltėliai neretai apsimeta bankų darbuotojais ar pareigūnais ir įvairiais pretekstais bando išvilioti banko korteles ar prisijungimo duomenis.
Todėl nei kortelės, nei elektroninės bankininkystės duomenų nereikėtų perduoti jokiems tretiesiems asmenims, net jei jų prašymas iš pirmo žvilgsnio atrodo pagrįstas.
G. Giržadas aiškina, kad jei šeimos nariui ar kitam artimam žmogui reikia finansinės pagalbos, saugiau rinktis kitus sprendimus. Pavyzdžiui, pervesti lėšas į jo sąskaitą, naudotis momentiniais pavedimais, pasirūpinti atskira mokėjimo kortele ar naudotis kitais banko siūlomais būdais, kurie leidžia padėti neperduodant savo asmeninės mokėjimo priemonės.
Tuo metu norint teisėtai padėti senyvo amžiaus artimiesiems, saugiausia naudotis notariniu įgaliojimu arba kitomis banko siūlomomis atstovavimo priemonėmis.
Tai leidžia tvarkyti finansinius reikalus nepažeidžiant sutarties sąlygų ir išsaugant kliento teisinę apsaugą, aiškina G. Giržadas.