Vėliau jis kreipėsi į banką teigdamas turintis priklausomybę azartiniams lošimams ir prašė lėšas grąžinti. Finansų įstaiga atsisakė tai padaryti, tad klientas tokį atsisakymą apskundė Lietuvos bankui.


Tačiau išnagrinėjęs ginčą, ir jis konstatavo, kad pagal galiojančius teisės aktus bankas neprivalo atlyginti minėtos sumos.


Per metus neteko daugiau nei 56 tūkst. eurų
Priklausomybė azartiniams lošimams klientą atvedė ne tik į finansinius sunkumus, bet ir į ginčą su banku.
Kaip matyti iš Lietuvos banko paskelbto nuasmeninto ginčo sprendimo, dar vykdydamas mokėjimus jis kreipėsi į banką ir aiškiai nurodė turintis problemą ir prašė apriboti galimybę atlikti su lošimais susijusias operacijas. Bankas tokį kliento prašymą įvykdė ir apribojo visas su lošimais susijusias operacijas.
Lietuvos banko duomenimis, klientas į banką dėl savo priklausomybės kreipėsi keturis kartus – 2024 m. rugpjūčio 14 d., rugpjūčio 24 d., gruodžio 3 d. ir 2025 m. rugsėjo 11 d.
Nepaisant to, per laikotarpį nuo 2024 m. rugpjūčio 19 d. iki 2025 m. lapkričio 3 d. jis inicijavo 591 mokėjimo operaciją įvairiems gavėjams: finansų įstaigoms, investicinėms platformoms, kriptovaliutų keitykloms ir kitiems subjektams.
Iš pradžių klientas teigė praradęs daugiau nei 1,5 mln. Norvegijos kronų, tačiau vėliau patikslinta suma sumažėjo iki 645 304 Norvegijos kronų, tai sudaro 56 262,61 euro.
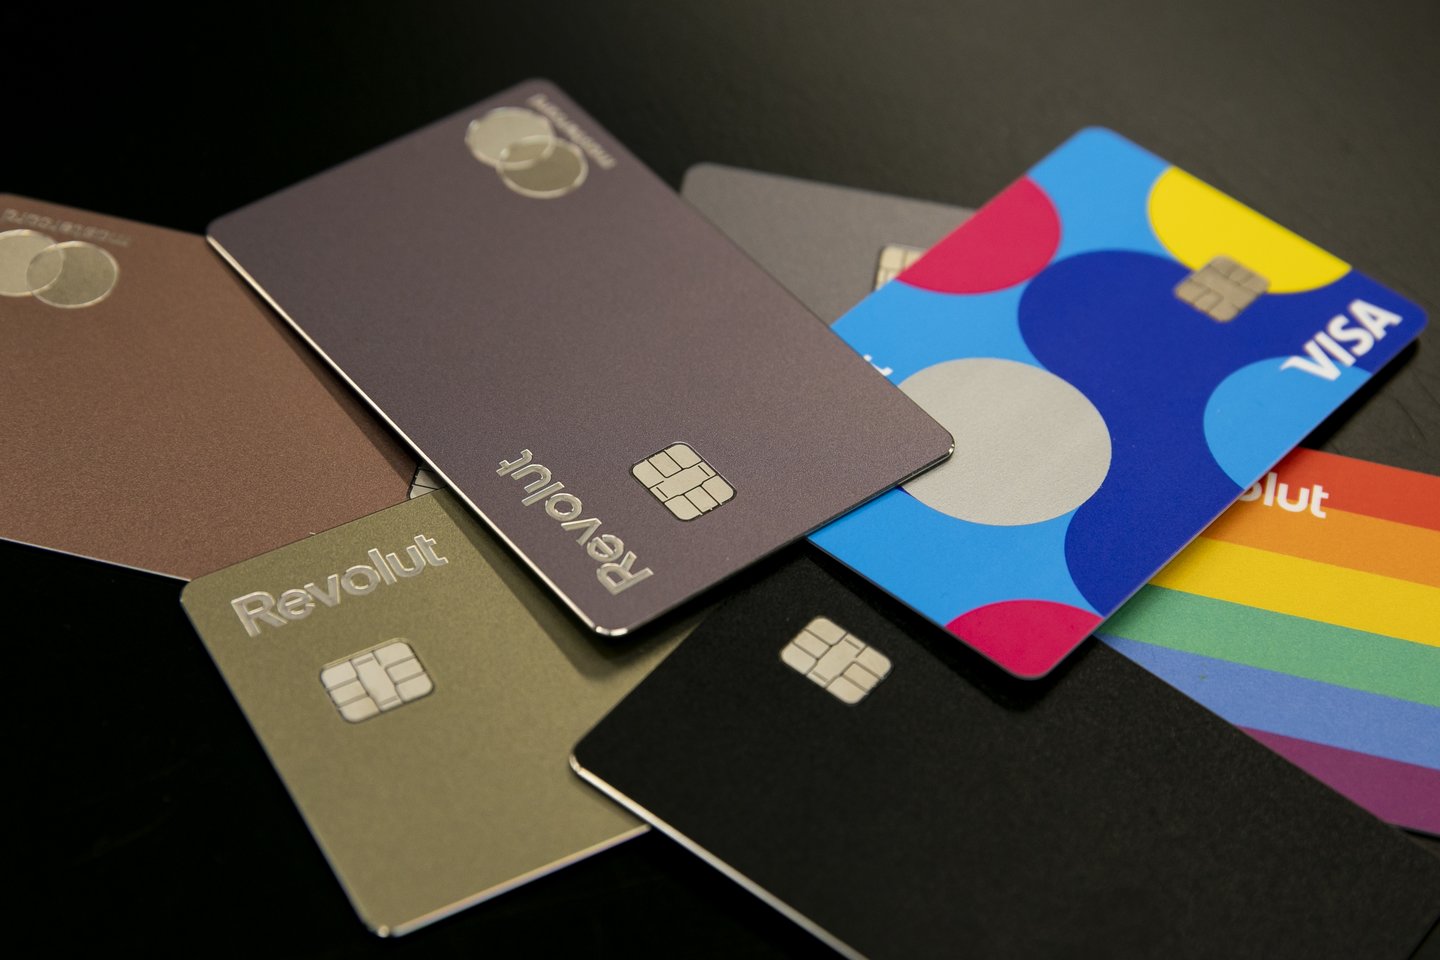
Klientas tvirtino, kad „Revolut Bank“, žinodamas apie jo priklausomybę, turėjo imtis griežtesnių apsaugos priemonių ir apriboti mokėjimo kortelės naudojimą, nustatyti papildomus limitus ar kitaip sustabdyti finansines operacijas.
Jo teigimu, dalis mokėjimų buvo atliekami ne tiesiogiai lošimų bendrovėms, o per tarpininkus, tačiau pats banką apie tai informavo.
Pareiškėjas taip pat paaiškino, kad banko mobiliosios programėlės funkcija, kurios pagalba galima blokuoti lošimų funkciją Norvegijos klientams nėra galima, todėl jis neturėjo galimybės pasinaudoti šia banko paslauga ir save apsaugoti.
„Revolut Bank“ 2024 m. rugpjūčio 20 d. užblokavo mokėjimus tiesioginiams azartinių lošimų paslaugų teikėjams, tačiau operacijos kitiems gavėjams tęsėsi.
Šis bankas argumentavo, kad visi ginčijami mokėjimai buvo paties kliento inicijuoti ir autorizuoti, o jų gavėjai formaliai nebuvo lošimų bendrovės.
Pasak „Revolut Bank“, dauguma mokėjimų buvo atlikti finansų įstaigoms, investavimo platformoms ar kriptovaliutų bendrovėms, kurios formaliai nelaikomos lošimų paslaugų teikėjomis.
Pagal Mokėjimų įstatymą, jeigu klientas pats autorizuoja mokėjimo operaciją ir laikomasi sutartyje nustatytų sąlygų, bankas paprastai negali atsisakyti jos vykdyti.
Lietuvos bankas, išnagrinėjęs ginčą, konstatavo, kad pagal minėtą įstatymą autorizuotų mokėjimų atveju bankui nekilo pareiga grąžinti lėšas, jei jos buvo įvykdytos laikantis sutartų sąlygų.
Nors sprendime pažymėta, kad socialinės atsakomybės požiūriu buvo galima dėti daugiau pastangų padėti klientui išvengti didesnių nuostolių, teisinio pagrindo taikyti bankui atsakomybę nenustatyta.
Vis dėlto Lietuvos bankas pabrėžė, kad galiojantys teisės aktai bankams nenustato pareigos tikrinti, ar mokėjimus priimantys prekybininkai teisingai nurodo savo veiklos kodus, ar iš tikrųjų yra susiję su lošimais.
Taigi galiausiai reikalavimas grąžinti daugiau nei 56 tūkst. eurų buvo atmestas.
„Revolut“: klientai gali patys įjungti lošimų blokavimą
Į situaciją sureagavęs „Revolut Bank“ teigia, kad klientams siūlo priemones, kurios gali padėti apriboti su lošimais susijusias operacijas.
„Klientų apsauga – svarbiausias mūsų prioritetas. Savo klientams Lietuvoje siūlome lošimų blokavimo funkciją. Įjungus šį įrankį, mokėjimai, kurie identifikuojami kaip skirti lošimams, blokuojami automatiškai. Skatiname visus klientus, turinčius nuogąstavimų dėl lošimų, aktyvuoti šią funkciją programėlės saugos nustatymuose.
Be lošimų blokavimo, klientai „Revolut“ programėlėje gali patys blokuoti bet kurį mokėjimo gavėją ar prenumeratą“, – komentare tv3.lt nurodė „Revolut“.