









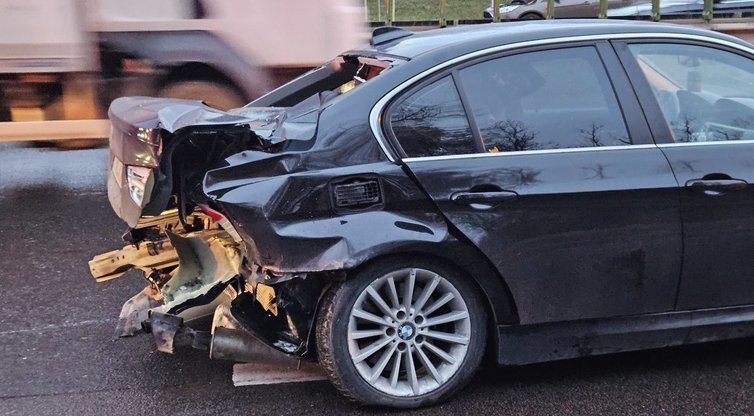
Ji papasakojo, kad dar prieš avariją pripylė pilną baką kuro, pakeitė žiemines padangas į vasarines, o prieš mėnesį naujai pakeitė automobilio saloną. Be to, dabar į darbą, parduotuvę ir vaikų darželį turės važinėti nuomotu automobiliu ar taksi.


„Be viso to, man dar reikės ieškoti naujo automobilio, jį įsigijus mokėti registracijos, taršos ir kitus mokesčius. Daug išlaidų. O kur dar visas stresas, sugaištas laikas, pravaikšta darbe. Ar galiu tikėtis, kad man viskas bus atlyginta?“ – rašė moteris.
Vis tik specialistai pažymėjo, kad niekas analogiškos vertės automobilio neatperka, o skiria draudimo išmoką, kuri apskaičiuojama pagal automobilio rinkos vertę, techninę būklę, ridą ir pan., atėmus tai, kas liko iš jo po avarijos.
Tuo metu visos kitos išlaidos atlyginamos priklausomai nuo situacijos. Tad ko tiksliai galima tikėtis tokiu atveju?
Draudimo išmoka ir jos dydis po avarijos
Advokatų kontoros „Ellex Valiunas“ teisininkų asistentas Ignas Antanaitis pabrėžė, kad eismo įvykio kaltininko draudimas „neatperka“ analogiškos vertės automobilio, o išmoka draudimo išmoką.
Bendrovės „Lietuvos draudimas“ transporto žalų skyriaus vadovo Giedriaus Petriko teigimu, jei po eismo įvykio automobilis pripažįstamas neremontuotinu, kaltininko transporto priemonės valdytojo civilinės atsakomybės (TPVCA) draudimas vertina automobilio rinkos vertę iki įvykio.
Tai reiškia, kad yra vertinama, kiek automobilis buvo vertas rinkoje prieš avariją, atsižvelgiant į jo amžių, ridą, techninę būklę, komplektaciją ir pan.
G. Petriko aiškinimu, jei automobilio remontas kainuoja daugiau nei 75 proc. automobilio vertės prieš avariją, tuomet išmoka apskaičiuojama taip: automobilio vertė prieš avariją minus sudaužyto automobilio (liekanų) vertė.
„Tokiais atvejais draudimo išmokos gali svyruoti nuo kelių šimtų iki kelių dešimčių tūkstančių eurų, priklausomai nuo eismo įvykio aplinkybių, transporto priemonės vertės ir patirtos žalos masto.
Remiantis 2025 m. „Lietuvos draudimo“ duomenimis, vidutinė žala tais atvejais, kai automobilis – neberemontuojamas, siekia apie 4,5 tūkst. eurų“, – atskleidė pašnekovas.

Ar bus kompensuotos investicijos į automobilį?
Pasak G. Petriko, atskiros investicijos į automobilį (pvz., kuras, atnaujintas salonas, pakeistos padangos) paprastai yra „įskaičiuotos“ į bendrą automobilio rinkos vertę.
„Vis dėlto, jei tam tikra papildoma įranga ar patobulinimai reikšmingai didino automobilio vertę ir tai galima pagrįsti dokumentais (sąskaitomis, nuotraukomis, techniniais aprašymais), jie gali būti įvertinti nustatant bendrą automobilio rinkos vertę iki įvykio.
Kiekviena situacija vertinama individualiai, remiantis faktiniais duomenimis. Apibendrinant, kaltininko TPVCA draudimas siekia atstatyti nukentėjusiojo finansinę padėtį į tokią, kokia ji buvo iki eismo įvykio“, – kalbėjo „Lietuvos draudimo“ atstovas.
I. Antanaitis antrino, kad eismo įvykio metu atsiradusi žala draudimo turi būti atlyginama visiškai.
Jo teigimu, neseniai atlikti transporto priemonės patobulinimai (pvz., naujai pakeistas salonas) gali būti vertinami kaip automobilio rinkos vertę didinantys veiksniai ir į juos turėtų būti atsižvelgiama nustatant transporto priemonės rinkos vertę iki eismo įvykio.
Vis tik pašnekovas pridūrė, kad nukentėjęs asmuo turi draudikui pateikti prieš eismo įvykį atliktas investicijas į transporto priemonę patvirtinančius dokumentus, kurių pagrindu draudikas galėtų tinkamai įvertinti bei atlyginti dėl eismo įvykio faktiškai patirtą žalą.


Ar draudimas kompensuos naujo automobilio mokesčius?
„Ellex Valiunas“ teisininkų asistentas paminėjo, kad eismo įvykio metu patirta žala apima ne tik per draudžiamąjį įvykį padarytą žalą, bet ir tą, kuri atsirado po eismo įvykio kaip jo padarinys.
Pvz., dėl eismo įvykio transporto priemonė yra sunaikinama, o nukentėjęs asmuo įsigyja ir įregistruoja naują transporto priemonę.
„Dėl registracijos, taršos mokesčių, valstybinio numerio ženklo išdavimo, techninės apžiūros ir kitų išlaidų jis galėtų kreiptis į kaltininko draudimą ir reikalauti atlyginti išlaidas.
Ar išlaidos bus atlygintos, priklausys nuo to, ar pavyks įrodyti, kad jos buvo būtinos, protingos ir tiesiogiai atsirado kaip eismo įvykio padarinys“, – aiškino pašnekovas.
Kada bus apmokėtos kelionės po avarijos?
I. Antanaičio teigimu, taksi ar nuomoto automobilio išlaidos už keliones į darbą, parduotuvę ar darželį yra tiesiogiai susijusios su prarasta galimybe naudotis sunaikinta transporto priemone.
Todėl, anot jo, nukentėjęs asmuo iš kaltininko draudimo gali reikalauti ir tokios žalos atlyginimo.
Vis tik pašnekovas pažymėjo, kad tokiu atveju patiriamos išlaidos, susijusios su vykimu į darbą, vaikų pasiėmimu iš darželio ar kt., turėtų būti protingos ir pagrindžiamos įrodymais, leidžiančias nustatyti patirtos žalos dydį.
„Be to, jei transporto priemonė yra sunaikinama, turite galimybę kreiptis į kaltininko draudimą ir prašyti pakaitinio automobilio arba prašyti atlyginti patirtą žalą dėl pakaitinės transporto priemonės nuomos“, – pridūrė „Ellex Valiunas“ specialistas.
Draudimas turi atlyginti ir emocinę žalą?
I. Antanaitis pridūrė, kad eismo įvykio kaltininko draudimo išmoka apima ir neturtinės žalos atlyginimą, t. y. dėl eismo įvykio patirtas fizinis skausmas, dvasiniai išgyvenimai ir pan.
Todėl nukentėjęs asmuo turi teisę kreiptis į kaltininko draudimą ir reikalauti, kad tokia žala būtų atlyginta.
„Kaltininko draudikas, nustatydamas atlygintinos neturtinės žalos dydį, turi atsižvelgti į kompetentingų institucijų išduotais dokumentais pagrįstus kriterijus. Pvz.: sveikatos sutrikdymo mastą, laikinojo nedarbingumo trukmę ir kt.
Todėl labai svarbu, kad nukentėjusio asmens patirta neturtinė žala būtų pagrįsta dokumentais, įrodančiais patirtą žalą“, – pabrėžė pašnekovas.
Kiek dėl avarijos brangsta automobilio draudimas?
Pasak G. Petriko, automobilio draudimo – tiek privalomojo, tiek „Kasko“ – kaina priklauso nuo daugybės rizikos veiksnių.
„Vienas svarbiausių jų yra vairuotojo žalų istorija, tačiau ji nėra vienintelis veiksnys, todėl tiksliai pasakyti, kiek konkrečiu atveju po tokio eismo įvykio pabrangtų draudimas, nėra paprasta.
Jei vairuotojo žalų istorija prasta ir tai – jau ne pirmas ar net ne antras įskaitinis eismo įvykis, privalomojo civilinės atsakomybės draudimo kaina gali išaugti net kelis kartus, o „Kasko“ draudimas gali brangti apie 20–30 proc.“ – skaičiavo „Lietuvos draudimo“ atstovas.
Tuo metu, jei vairuotojas ilgus metus vairavo drausmingai ir tai yra pirmasis draudiminis įvykis, privalomojo draudimo įmoka gali padidėti iki maždaug 20 proc., o „Kasko“ draudimo kaina kai kuriais atvejais gali ir visai nesikeisti.
Anot pašnekovo, svarbu ir tai, kad draudimo kainai įtakos turi ne tik įvykio faktas, bet ir pats automobilis:
„Pvz., jei po avarijos vairuotojas pakeičia transporto priemonę į mažesnės galios ar mažiau rizikingą automobilį, draudimo kaina gali net sumažėti, jei iki tol vairuota drausmingai.“



